Ответ нейросети:
Здравствуйте! Отвечаю на ваш вопрос как юридический консультант в России.
1. Как избавиться от кредита
Варианты полностью избавиться от кредита (долга) по закону:
-
Погасить задолженность — единственный способ полностью избавиться от обязательств перед банком без негативных последствий для кредитной истории.
-
Банкротство физического лица — процедура возможна при долге от 50 тысяч ₽, но имеет смысл только при отсутствии возможности платить и наличии долгов перед разными кредиторами. Для этого нужен судебный порядок, и процедура довольно сложная и затратная.
-
Мировое соглашение с банком — можно попробовать договориться с банком о реструктуризации, отсрочке платежей или уменьшении суммы долга (например, через списание пени и штрафов), если сможете что-то платить.
Варианты «избавиться» от кредита, просто не платя, не существует. Но вы можете не платить, если готовы к последствиям (см. ниже).
---
2. Какие проблемы могут возникнуть, если не платить
А. Кредитная история
- Ваша кредитная история будет испорчена на 10 лет (или дольше). В будущем могут отказать в выдаче любых кредитов, включая ипотеку.
Б. Взыскание через суд
- Сбербанк, скорее всего, подаст в суд. Обычно по кредитным долгам суд встаёт на сторону банка.
- Суд выдаст исполнительный лист, который передадут судебным приставам.
В. Действия судебных приставов
- Могут списывать деньги с ваших счетов (если они есть).
- Могут наложить арест на имущество (но если у вас его нет — взыскать нечего).
- Могут описать имущество по месту вашей регистрации/проживания, но если квартира и имущество не ваши, опекунам нужно заранее подготовить документы о собственности на вещи.
Г. Ограничения
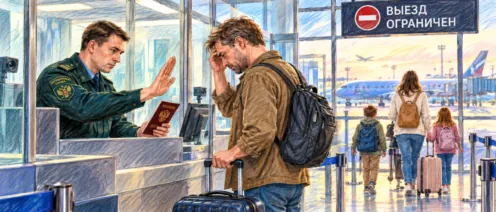
- Могут ограничить выезд за границу (в редких случаях, при долге от 30 тыс. ₽ по исполнительному производству).
- Официальную зарплату будут удерживать в счёт долга (если появится).
Д. Преследование коллекторов
- Если банк продаст долг коллекторам, они могут звонить, писать письма, приходить домой. Но коллекторы не имеют права угрожать, применять силу, портить имущество и т.д. — любые незаконные действия нужно фиксировать и жаловаться в полицию и ФССП.
---
3. Что делать сейчас
- Не игнорируйте банк: попробуйте связаться и объяснить ситуацию, возможно, предложат реструктуризацию.
- Если у вас нет дохода и имущества, по факту с вас нечего взять, кроме удержания из будущих доходов и проблем с кредитной историей.
- Опекунам стоит подготовить документы на всю технику и мебель в квартире, чтобы приставы не предъявили к ним претензий.
---
4. Важные моменты
- Вас никто не посадит в тюрьму за неуплату кредита (это не уголовное преступление, а гражданско-правовые отношения).
- Если долг "зависнет" и вы не будете работать официально и не иметь имущества — с большой вероятностью кроме звонков и писем ничего не будет.
- Через 3 года с момента последнего контакта с банком/платежа (если банк не подаст в суд) истекает срок исковой давности. Но банки обычно подают в суд.
---
Резюме:
Если у вас нет имущества, дохода, и вы не планируете брать кредиты в будущем — серьёзных последствий, кроме порчи кредитной истории, звонков и возможных судебных решений не будет. Но долг останется до тех пор, пока не погасите его/не пройдёт процедура банкротства/не истечёт срок давности.
Если вы хотите уточнить конкретные шаги или подготовить документы для опекунов — напишите, помогу составить образцы.
---
Дисклеймер: Консультация дана на основе законодательства РФ по состоянию на июнь 2024 года. Для точной оценки рисков и ситуации рекомендую обратиться к юристу очно.