Ответ нейросети:
Суть ситуации и правовая оценка:
Задолженность перед микрофинансовыми организациями (МФО) — распространённая проблема. По закону вы обязаны вернуть долг, но есть ограничения на проценты и штрафы, а также механизмы защиты от неправомерных действий кредиторов.
Применимые нормы:
Вам важны положения Федерального закона № 353-ФЗ «О потребительском кредите (займе)», а также Гражданского кодекса РФ. Закон ограничивает максимальную сумму начисленных процентов и штрафов по микрозаймам, а также устанавливает порядок взыскания задолженности.
Риски, сроки, ответственность, нюансы:
- МФО вправе начислять проценты и неустойку, но их совокупный размер по договору не может превышать 1,5-кратную сумму основного долга (ст. 12.1 закона № 353-ФЗ).
- При просрочке МФО может обратиться в суд или продать долг коллекторам, которые обязаны действовать в рамках закона (ФЗ № 230-ФЗ).
- В случае судебного решения возможны удержания из зарплаты, арест счетов, имущества.
- Если долгов много и нет возможности платить, есть процедура банкротства гражданина (ФЗ № 127-ФЗ), при которой долги списываются, но есть последствия (ограничения на новые кредиты, статус банкрота).
Что делать пошагово:
1. Соберите все документы по займам: договоры, графики платежей, переписку с МФО.
2. Проверьте, не превышают ли начисленные проценты и штрафы максимальный порог (1,5 суммы займа).
3. Попробуйте договориться с МФО о реструктуризации долга (рассрочка, уменьшение платежей).
4. Если МФО нарушают ваши права (угрозы, звонки ночью, разглашение информации), фиксируйте нарушения и жалуйтесь в Банк России, прокуратуру, Роспотребнадзор.
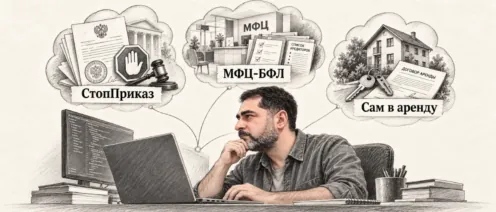
5. Если платить нечем и сумма долгов значительная — рассмотрите банкротство физического лица. Для этого потребуется обратиться в суд или через МФЦ (если сумма долга до 500 тыс. руб. и есть исполнительное производство).
6. Не берите новые займы для погашения старых — это усугубит ситуацию.
Что уточнить:
Для точного плана действий важно знать: общую сумму долгов, количество МФО, наличие просрочек, размер ваших доходов и имущества, были ли уже суды или исполнительные производства.
Для оценки всех нюансов вашей ситуации и выбора оптимального варианта советую проконсультироваться с юристом лично.