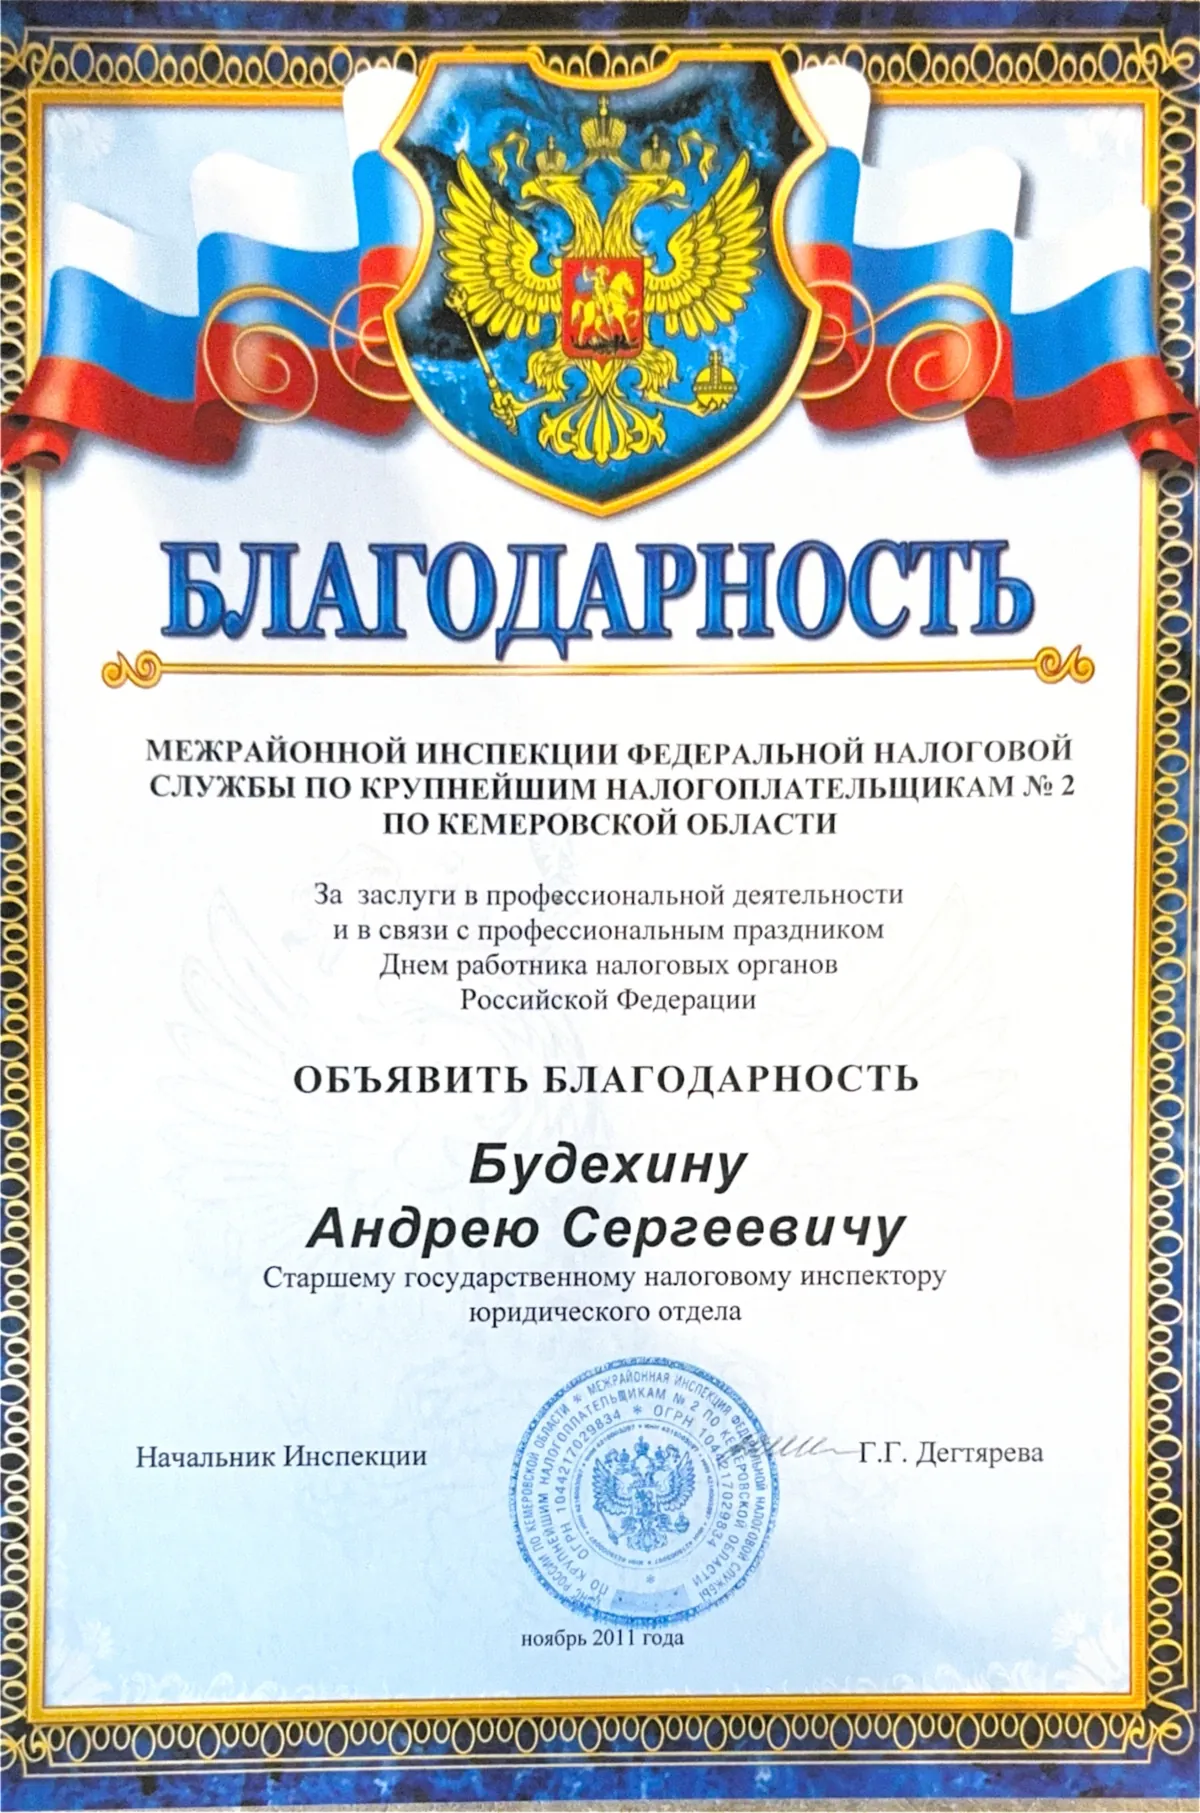
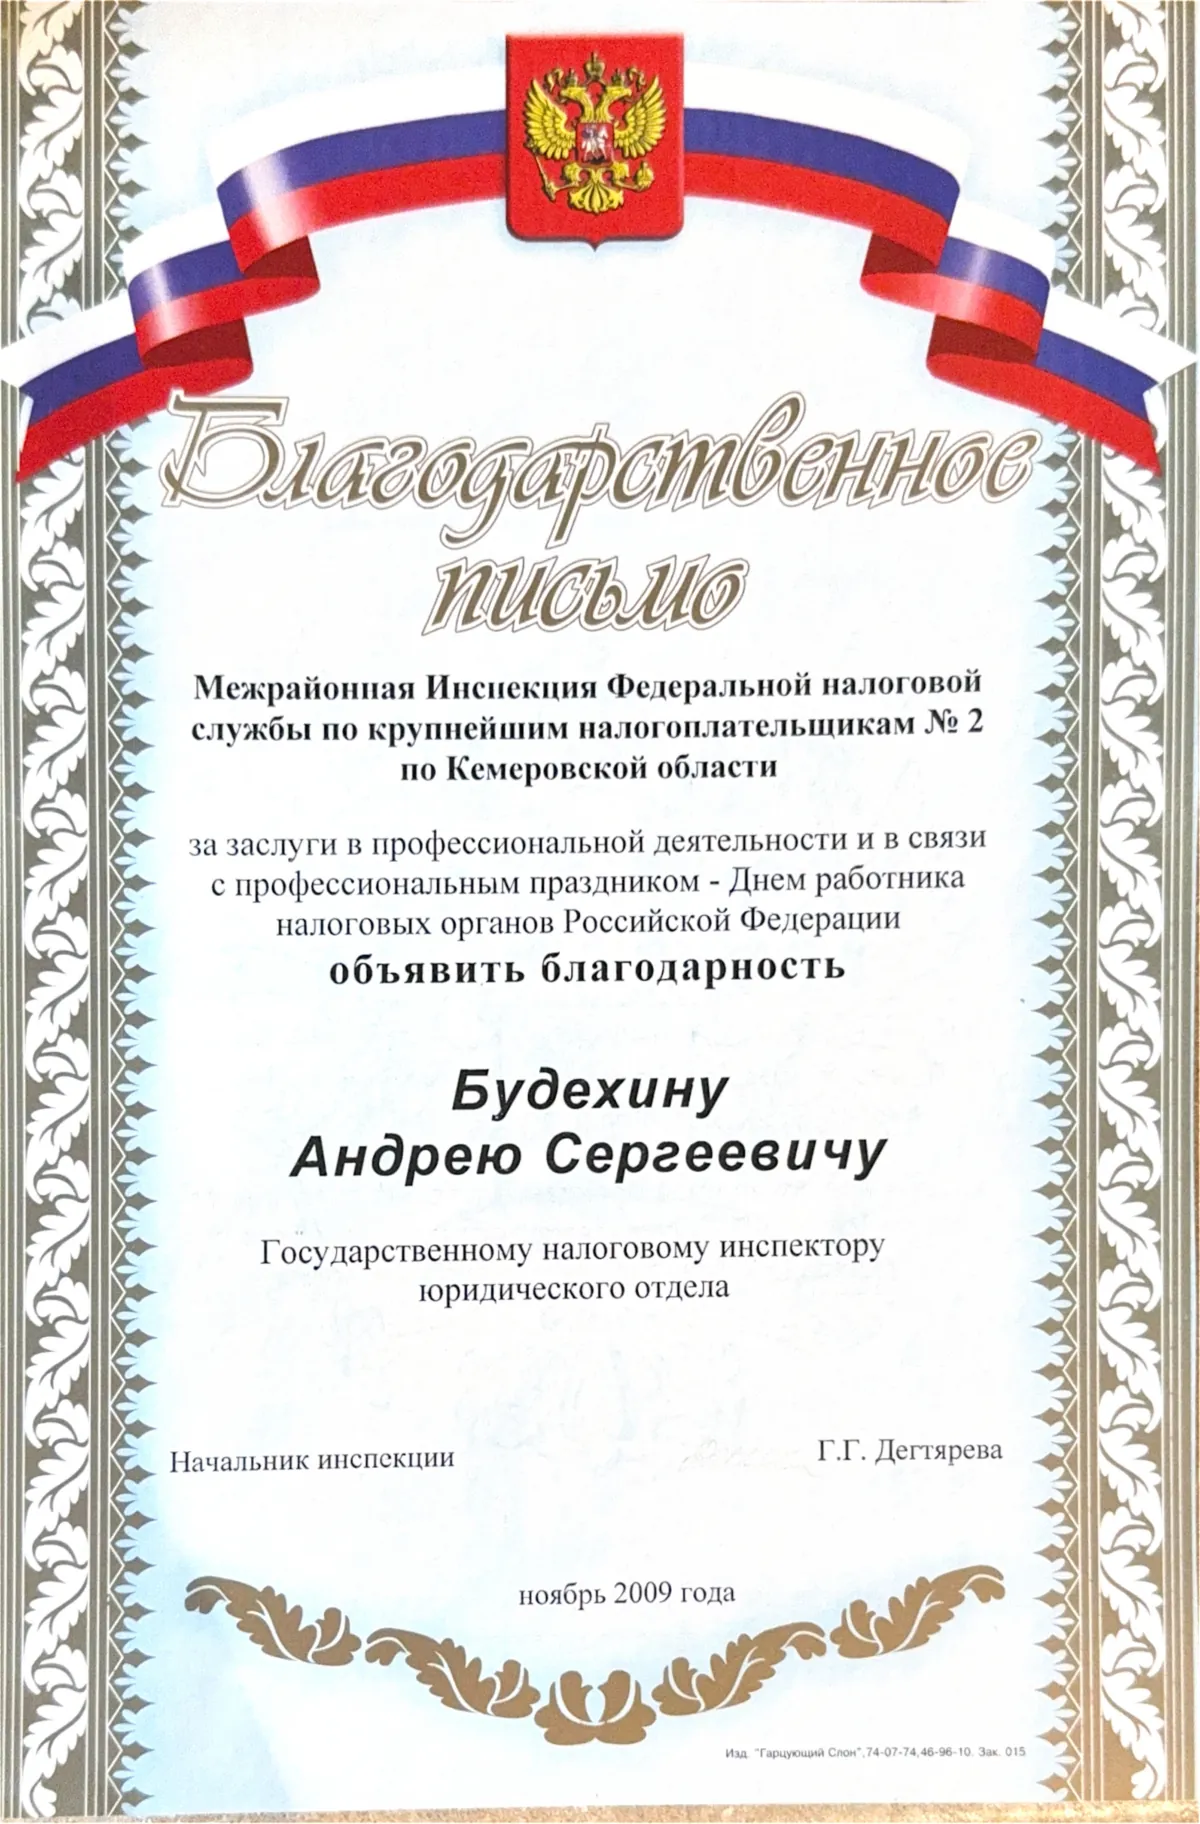
Дата 2016 по настоящее время
Должность Самозанятый
Название Частная юридическая практика
г. Кемерово Государственное образовательное учреждение высшего профессионального образования Кемеровский Государственный Университет — Юриспруденция — Новокузнецк Специалист
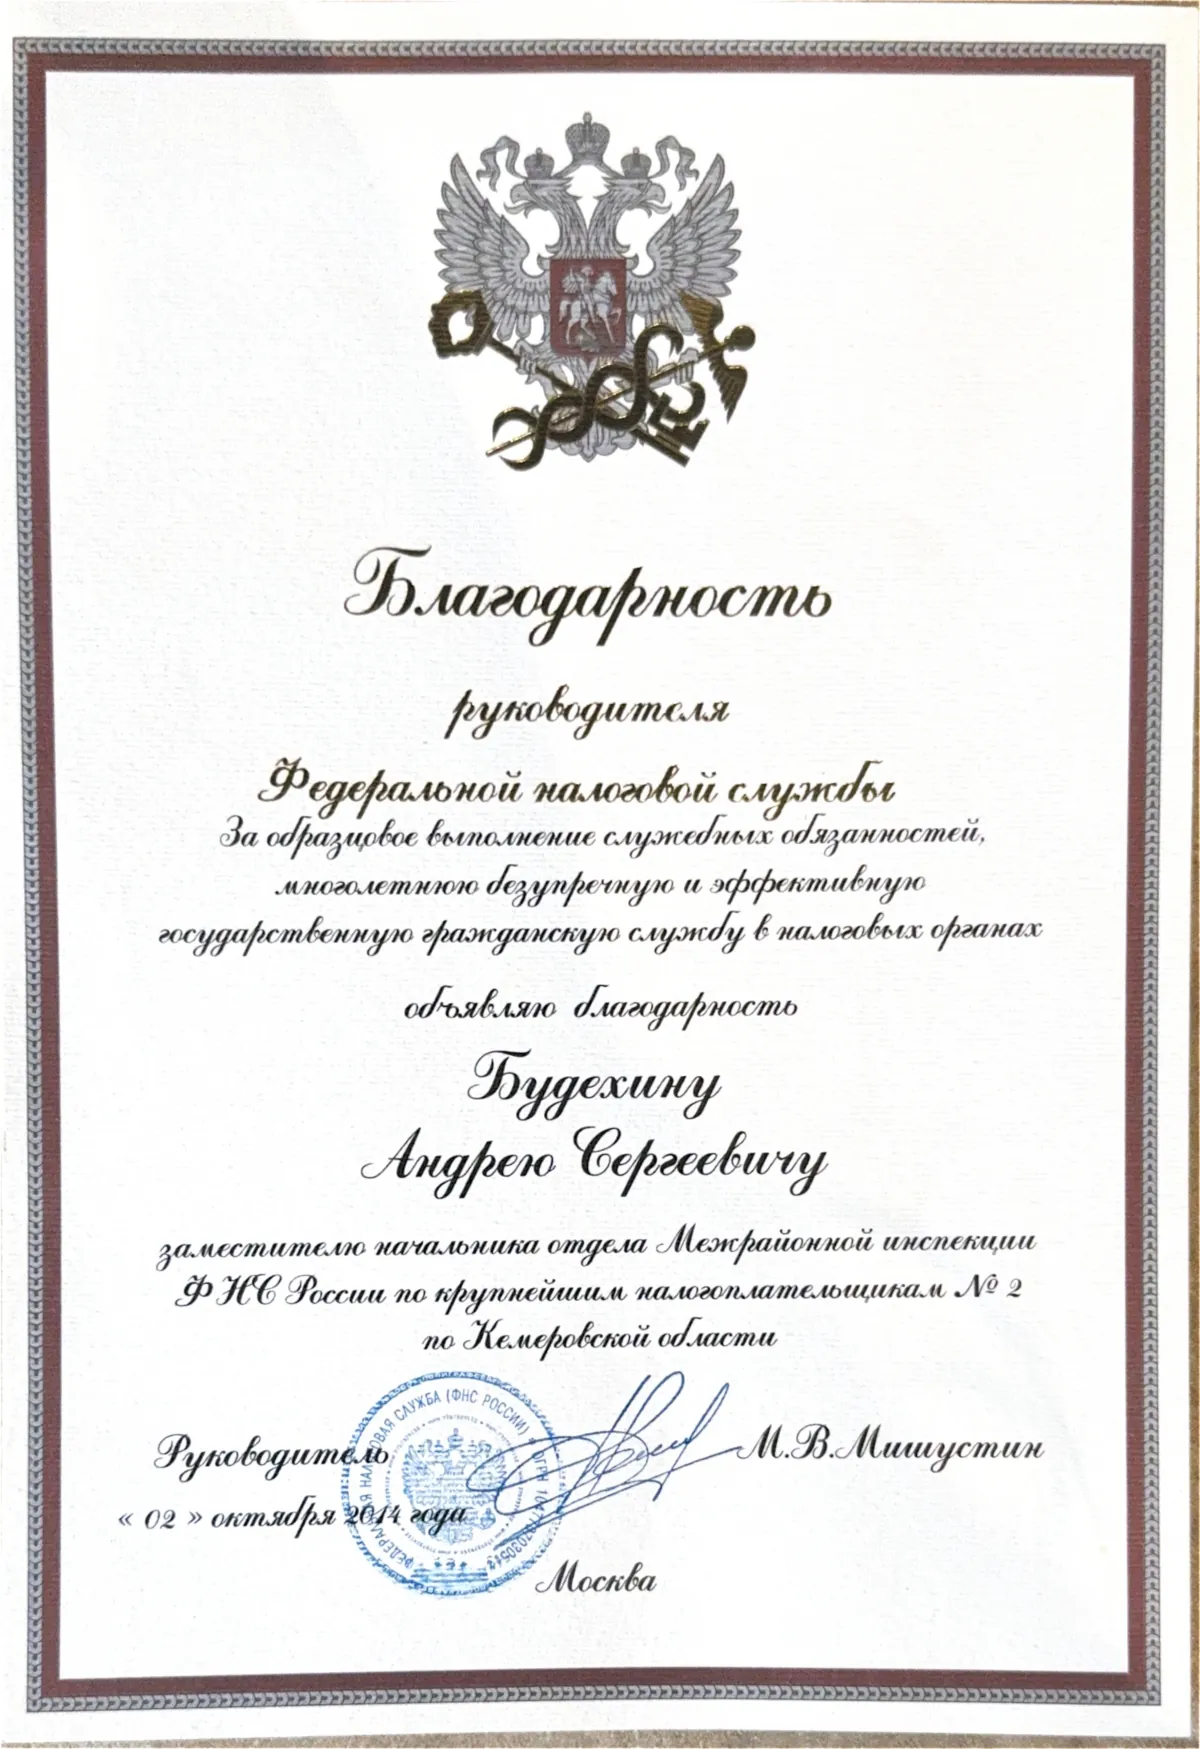
Диплом проверенЦентр подготовки персонала ФНС России, "Правовое обеспечение деятельности налоговых органов" (специализация юридических отделов) - Нижний Новгород
Документы не провереныФинансовая академия при Правительстве Российской Федерации, правовое обеспечение деятельности налоговых органов - Москва
Документы не проверены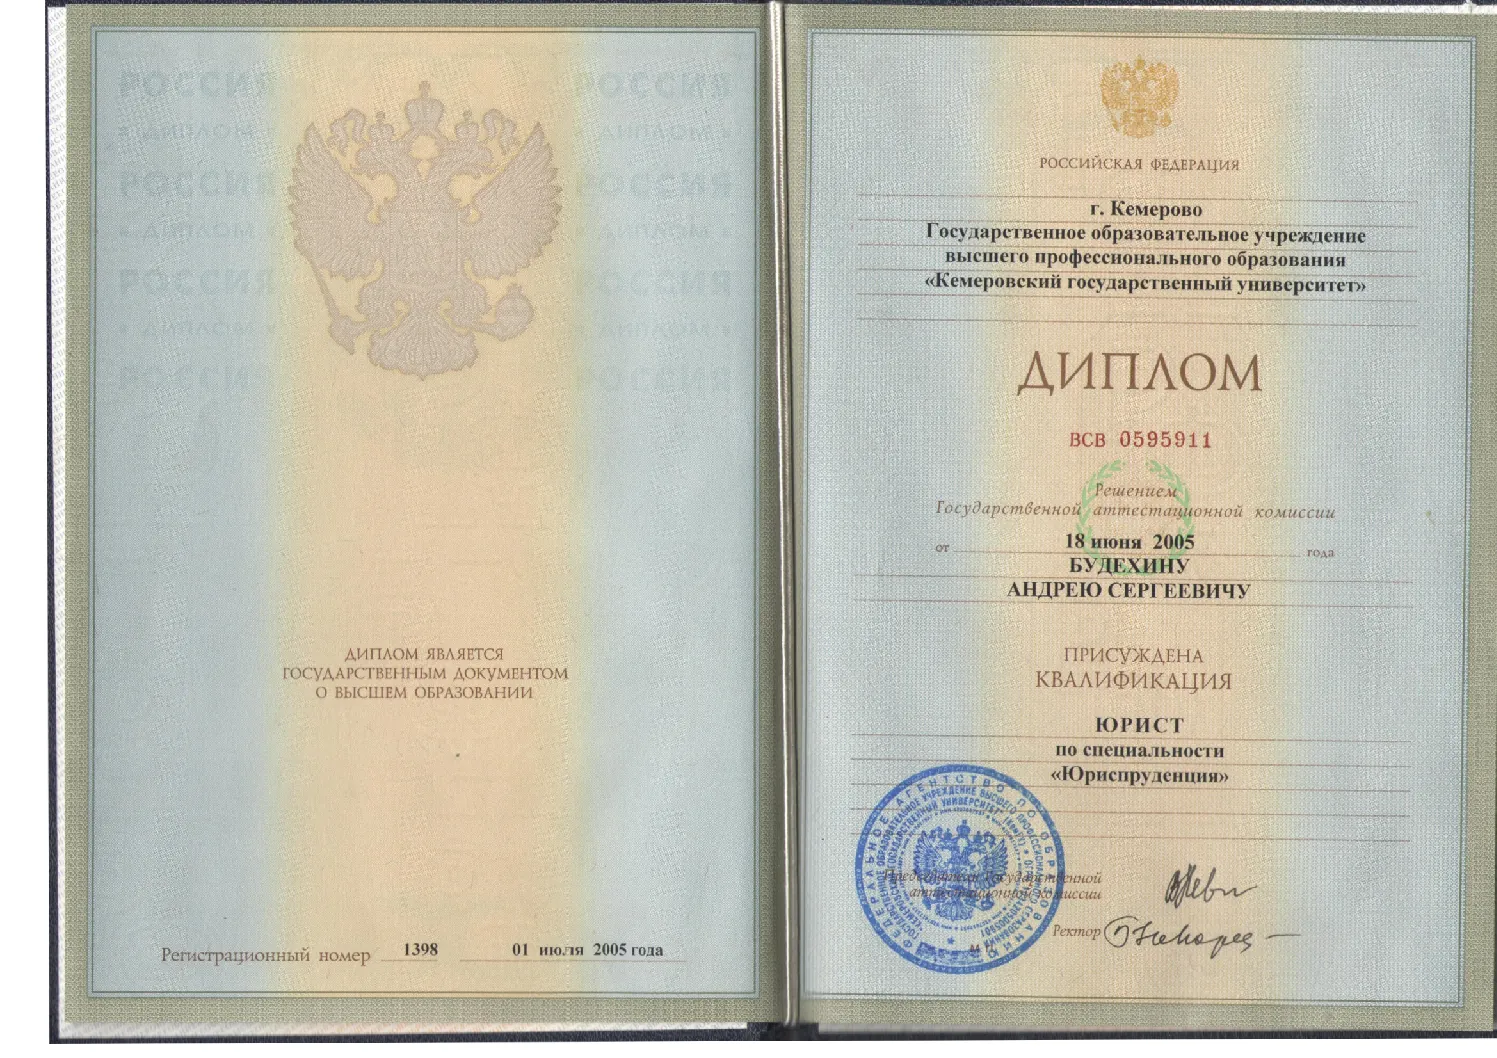
Здравствуйте. Контрагент перечислил мне средства за следующий квартал в этом квартале , чтобы избавиться от денег. Мне они сейчас тоже не нужны, чтобы не попасть на налог на прибыль и ндс на эту сумму, но ссориться с ним не хочу. Вопрос: если я сейчас на эту сумму сделаю бизнес покупку на озоне или в другом маркетплейсе, а в следующем квартале оформлю возврат, то эта сумма будет считаться как доход в этом квартале и все равно попаду на ндс и налог на прибыль или уже будет считаться как доход в следующем квартале? Заранее спасибо за ответ.
Здравствуйте. При ответе на данный вопрос - необходимо учитывать два ключевых момента:
Ответ на ваш вопрос содержится в письме ФНС России от 17.10.2024 N СД-4-3/11815@ "О направлении Методических рекомендаций"
Простыми словами - перечисленная вашим контрагентом сумма будет формировать налоговую базу по НДС и налогу на прибыль организации. От входящего НДС вы уже никак не избавитесь, если только не вернете данные средства как ошибочный платеж в том же налоговом периоде.
Я полагаю, вы это понимаете и суть вопроса в том, чтобы входящий НДС перекрыть исходящим и вывести налоговую базу к минимальным показателям с целью заплатить меньше НДС в бюджет. Для этого вы хотите совершить покупку на маркетплейсе с целью получить исходящий НДС, который вы хотите в том же квартале принять к вычету. Так сделать можно. Но при расторжении сделки и возврате денежных средств вы должны будете восстановить эту сумму НДС в бухгалтерском и налоговом отчете за тот же период. Что повлечет обязанность по корректировке налоговых обязательств за данный период и повлечет восстановление данного НДС, что приведет к уплате тех же самых сумм налога, как если бы вы вообще не совершали данную покупку на маркетплейсе.
Оснований для привлечения к налоговой ответственности, тем более по ст. 54.1 Я не вижу, за исключением одного единственного случая: если вы признаетесь, что изначально совершали эту хозяйственную операцию с намерением в последствии вернуть данный товар и расторгнуть договор. В иных случаях доказать наличие умысла в ваших действиях просто невозможно. Т.к. Всегда есть возможность дать пояснения, что товар покупался под заказ определенной поставки/проекта/заказа, необходимость в котором утратила актуальность.
Налог для физического лица, продающего коммерческую недвижимость
Какой налог должно заплатить физическое лицо, желающее продать торгово-складское помещение.
Физическое лицо (статуса ИП, самозанятый и т. п. НЕ имеет) - собственник приобрел в 2023 году у ООО коммерческую недвижимость (торгово-складское помещение). При этом никакую самостоятельную коммерческую деятельность в помещении собственник не осуществлял. В 2026 собственник принял решение продать указанное помещение.
Вопрос: какой налог должен заплатить собственник после продажи помещения?
Здравствуйте. В данном случае статус объекта не имеет значения. Физическое лицо всегда платит только НДФЛ. Т.к. Это налог на доходы - большое значение имеет, получили ли вы доход от его продажи в денежном или натуральном выражении.
Говоря проще: если вы купили недвижимость за 1 млн и продали за 1 млн у вас не возникает дохода, а следовательно, налогооблагаемой базы по НДФЛ. То есть, НДФЛ - вы оплачиваете с разницы (фактически, полученного дохода). А если вы купили недвижимость за 1 млн рублей, а продали за 2 млн рублей - очевидно, что вы получили доход в размере 1 млн рублей. (2-1=1) И ваш доход (налогооблагаемая база по НДФЛ) будет считаться с 1 млн рублей.
Размер налоговой ставки с 2025 года регулируется пп. 1 П. 6 Ст. 210 НК РФ. В соответствии с данной нормой ставка НДФЛ составляет:
13% - если сумма дохода от продажи недвижимости за год составила не более 2, 4 млн рублей
15% - если сумма дохода от продажи недвижимости за год составила более 2, 4 млн рублей
В вашем случае самым важным фактором является, можете ли вы подтвердить расход по приобретению данной недвижимости.
Если вы не можете подтвердить стоимость приобретенного вами имущества - то можете получить налоговый вычет в сумме 250 000 рублей. Иными словами, 250 тыс - вычитаются из суммы продажи недвижимости. Получаем налоговую базу, с которой будет оплачен налог 13% или 15%, в зависимости от ее размера.


Мы отправили проверочный код на mail@mail.ru.
Введите код, чтобы продолжить.
Не получили электронное письмо? Пожалуйста, проверьте папку со спамом или запросите другой код


Модальное окно с фотографией юриста и ссылкой на профиль.
Выбор местоположения