Ситуация, с которой ко мне всё чаще приходят люди: звонок «из службы безопасности банка» или «с Госуслуг», затем смс, и через пару часов в приложении появляется кредит на сотни тысяч рублей, а деньги уже ушли неизвестно кому. Иногда человек узнаёт о кредите только тогда, когда начинают звонить коллекторы. Государство за последние два года ввело сразу несколько механизмов защиты, и с 31 декабря 2026 года к ним добавляется ещё один.
Что меняется с 31 декабря 2026 года
Банки и микрофинансовые организации будут обязаны незамедлительно передавать в бюро кредитных историй сведения о заключённых договорах потребительского кредита или займа. Раньше на это отводилось несколько рабочих дней, и мошенники пользовались паузой: за один день оформляли кредиты сразу в нескольких банках, а каждый следующий кредитор не видел предыдущих. Теперь информация будет появляться в кредитной истории сразу, и серию займов «за один вечер» провернуть станет сложнее.
Дальше на очереди уведомления через Госуслуги. Закон уже подписан, но этот механизм заработает только с 1 октября 2027 года: после подписания договора кредитор должен будет в течение 30 минут передать данные в бюро кредитных историй, а бюро в течение 15 минут отправить сообщение в личный кабинет на Госуслугах с названием банка, суммой, ставкой и сроком.
Что работает уже сейчас
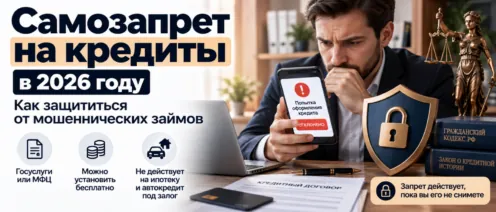
Самозапрет на кредиты можно установить бесплатно через Госуслуги или МФЦ. Если банк или МФО выдали кредит вопреки действующему самозапрету, требовать его возврата они не вправе. Это самый надёжный способ защиты, и снять запрет можно в любой момент, когда кредит понадобится вам самим. Кроме того, с 1 сентября 2025 года действует период охлаждения: по кредитам от 50 000 до 200 000 рублей деньги выдаются не раньше чем через 4 часа после подписания договора, а свыше 200 000 рублей не раньше чем через 48 часов. В это время от кредита можно отказаться без последствий. Период охлаждения не применяется к ипотеке, автокредитам с перечислением денег автосалону, образовательным кредитам и займам до 50 000 рублей.
Если кредит всё же оформили
Действовать нужно в первые часы. Сразу позвоните в банк, сообщите, что договор вы не заключали, и потребуйте заблокировать счёт и карту. Затем подайте заявление в полицию о мошенничестве по статье 159 УК РФ и обязательно получите талон с номером КУСП. После этого направьте в банк письменную претензию: договор не заключали, деньги не получали, просите аннулировать кредит. Закажите кредитную историю во всех бюро, где она хранится (список бюро можно узнать на Госуслугах, отчёт бесплатно предоставляется дважды в год), и оспорьте в бюро запись о чужом кредите.
Если банк настаивает на возврате, спор решается в суде. Иск о признании договора незаключённым или недействительным подаётся по вашему месту жительства, а суды, как правило, применяют к таким спорам закон о защите прав потребителей, поэтому госпошлину при цене иска до миллиона рублей платить не нужно. Шансы хорошие, если договор подписан смс-кодом в чужом приложении, деньги в тот же момент ушли третьим лицам, а банк не обратил внимания на явно нетипичные для вас операции. Конституционный Суд в постановлении от 13.04.2023 № 13-П указал, что банк, заключая договор дистанционно, обязан учитывать интересы клиента и проявлять осмотрительность, а Верховный Суд в последующих делах неоднократно отменял решения, где на граждан возлагали чужие кредиты.
Если деньги взяли вы сами, а потом под диктовку мошенников перевели их на «безопасный счёт», суд, скорее всего, признает кредит вашим, а вернуть деньги можно будет только через уголовное дело с виновных. Поэтому лучшая защита остаётся прежней: никому не сообщайте коды из смс, не устанавливайте приложения по просьбе звонящих и поставьте самозапрет, если кредиты вам сейчас не нужны.