Компания (ООО) занижала налоги и неправомерно применяла вычеты по НДС.
Также ООО использовало фирмы-однодневки для создания формального документооборота.
В итоге по проверке ФНС доначислила компании (ООО) около 20 млн руб. налогов, пеней и штрафов.
Однако компания требование ФНС не исполнела. Дело о банкротстве ООО было прекращено из-за отсутствия денежных средств у компании.
В итоге ФНС обратилась в суд с иском о привлечении к субсидиарной ответственности учредителя, гендиректора и бенефициара.
Суды трех инстанций отказали в иске. Отказ был мотивирован тем, что требования ФНС составляют менее 50% от совокупного размера требований кредиторов третьей очереди, что исключает привлечение к субсидиарной ответственности указанных лиц. Часть долга в виде штрафов не может служить основанием для привлечения к ответственности.
Однако в своей жалобе ФНС утверждает, что контролирующие лица должны нести ответственность по налоговым обязательствам подконтрольной компании, даже если задолженность признана безнадежной к взысканию. Сам долг стал безнадежным не из-за упущений налоговой службы, а из-за несостоятельности компании. А несостоятельность вызвали противоправные действия контролировавших лиц.
Позиция ФНС сводится к тому, что позволяет контролирующим лицам безнаказанно уходить от ответственности, что противоречит целям института субсидиарной ответственности.
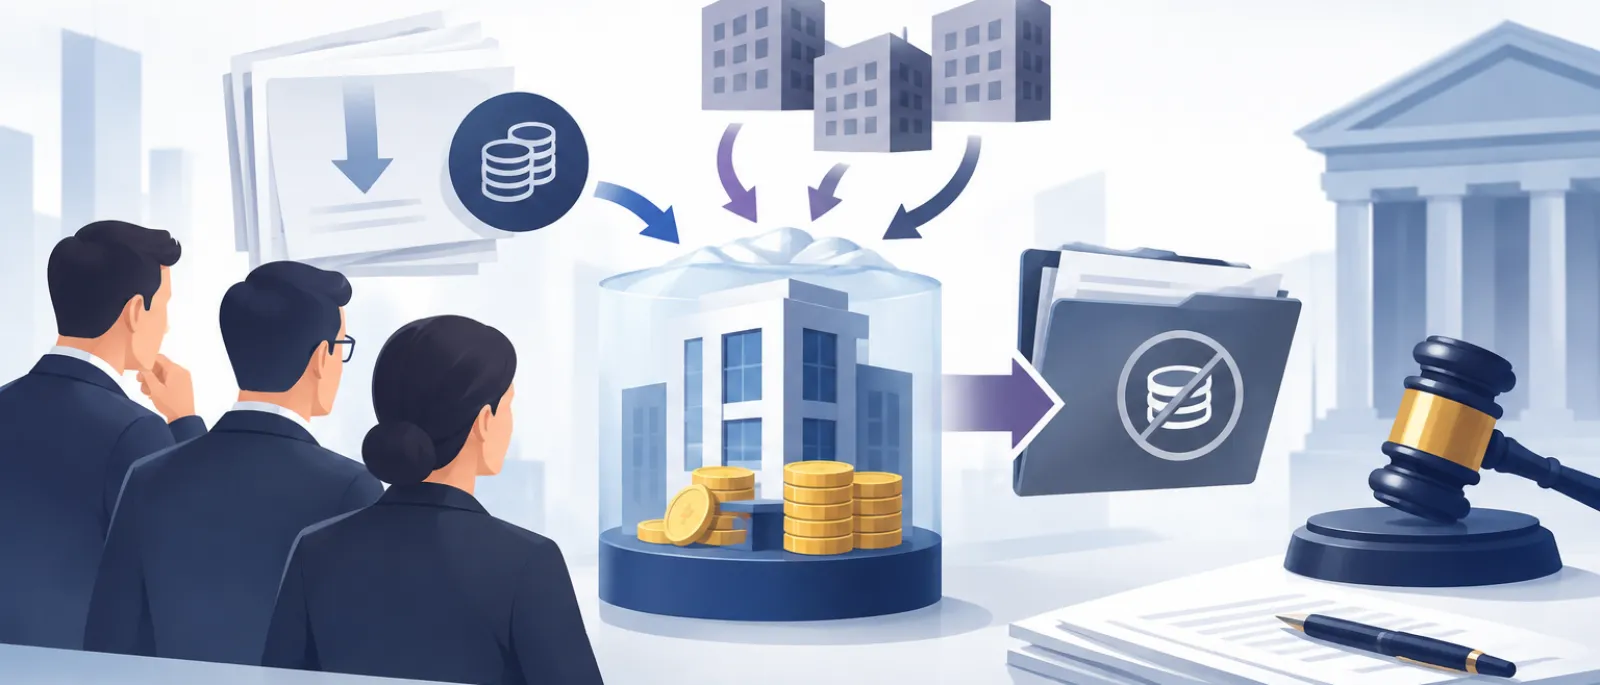
Также ФНС в жалобе ссылаются на факты вывода активов должника через фирмы-однодневки, контролировавшиеся учредителем и гендиректором. Это повлекло невозможность исполнения денежных обязательств и является достаточным основанием для привлечения к субсидиарной ответственности, — такую позицию выразила ФНС в жалобе, поданной в Верховный суд.