Принцип экономической обоснованности является краеугольным камнем тарифного регулирования естественных монополий в России. Он закреплен во всех ключевых отраслевых законах — от базового Федерального закона № 147-ФЗ «О естественных монополиях» до специальных актов в сферах электроэнергетики, теплоснабжения, водоснабжения и водоотведения. Однако содержание этого принципа остается предметом непрекращающихся споров между регулируемыми организациями, органами регулирования и судами.
Каковы критерии обоснованности — документальное подтверждение, связь с регулируемой деятельностью, рыночность цен, соответствие нормативам или нечто иное? Кто несет бремя доказывания обоснованности и каков стандарт доказывания? Меняется ли содержание обоснованности в зависимости от метода регулирования?
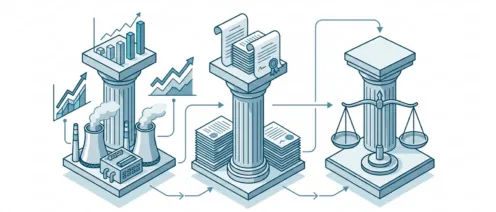
Настоящая статья призвана обосновать необходимость трехмерного подхода к понятию обоснованности, различающего экономическую, нормативную и процедурную составляющие этого принципа. Только такой подход позволяет корректно применять законодательство, адекватно оценивать судебную практику.
Правовая основа принципа обоснованности
Законодательное закрепление
Принцип экономической обоснованности тарифов впервые появляется в Федеральном законе от 17 августа 1995 г. № 147-ФЗ «О естественных монополиях», где указывается на необходимость обеспечения баланса интересов потребителей и субъектов естественных монополий при установлении цен (тарифов). Однако наибольшую конкретизацию принцип получает в отраслевом законодательстве.
Федеральный закон от 26 марта 2003 г. № 35-ФЗ «Об электроэнергетике» прямо закрепляет принцип экономической обоснованности регулируемых цен (тарифов). Федеральный закон от 27 июля 2010 г. № 190-ФЗ «О теплоснабжении» устанавливает, что государственное регулирование цен (тарифов) в сфере теплоснабжения осуществляется на основе принципа обеспечения экономической обоснованности расходов. Аналогичные положения содержатся в Федеральном законе от 7 декабря 2011 г. № 416-ФЗ «О водоснабжении и водоотведении».
Решающее значение имеют Основы ценообразования, утверждаемые постановлениями Правительства РФ для каждой отрасли. Так, постановление Правительства РФ от 29 декабря 2011 г. № 1178 «О ценообразовании в области регулируемых цен (тарифов) в электроэнергетике» определяет метод экономически обоснованных расходов как один из базовых методов регулирования. Постановление Правительства РФ от 22 октября 2012 г. № 1075 «О ценообразовании в сфере теплоснабжения» детализирует, что необходимая валовая выручка должна возмещать экономически обоснованные расходы и обеспечивать экономически обоснованную прибыль.
Методические указания ФАС России (ранее — ФСТ России) по расчету тарифов содержат детальные правила отнесения расходов к экономически обоснованным, устанавливают перечни учитываемых и неучитываемых затрат, правила документального подтверждения и проверки.
Конституционно-правовой контекст
Верховный Суд РФ неоднократно подчеркивал, что тарифное регулирование призвано обеспечить конституционный баланс прав потребителей на доступные услуги и прав регулируемых организаций на справедливую компенсацию издержек и получение прибыли, достаточной для развития инфраструктуры. Установление тарифов должно основываться на объективных экономических показателях, исключать произвольное вмешательство в деятельность субъектов естественных монополий и одновременно не допускать перекладывания на потребителей экономически необоснованных расходов.
Конституционный Суд РФ в ряде определений отмечал, что запрет на включение в тариф экономически необоснованных расходов защищает право собственности потребителей и обеспечивает справедливое распределение бремени оплаты коммунальных услуг.
Смежные понятия: обоснованность в налоговом праве
Российская правовая система знает понятие экономической обоснованности расходов не только в тарифном регулировании. Статья 252 Налогового кодекса РФ устанавливает, что расходами признаются обоснованные и документально подтвержденные затраты, осуществленные для деятельности, направленной на получение дохода. Под обоснованными понимаются экономически оправданные затраты.
Верховный Суд РФ в Определении от 3 февраля 2015 г. № 302-КГ14-3432 указал, что обоснованность расходов, учитываемых при расчете налоговой базы, должна оцениваться с учетом обстоятельств, свидетельствующих о намерениях налогоплательщика получить экономический эффект, а не только формального наличия документов.
Между тарифным и налоговым пониманием обоснованности есть как сходство, так и различия.
Общее: связь расхода с целью деятельности, документальное подтверждение, оценочный характер критерия, распределение бремени доказывания.
Различия: в налоговом праве проверяется разумность поведения хозяйствующего субъекта в рыночных условиях; в тарифном регулировании — допустимость перенесения расхода на потребителей через тариф. В первом случае презумпция в пользу налогоплательщика, во втором — презумпция защиты интересов потребителей.
Трехмерная структура обоснованности
Тезис настоящей статьи состоит в том, что обоснованность в тарифном регулировании не является одномерным понятием. Она включает три относительно самостоятельных измерения: экономическую, нормативную и процедурную обоснованность. Смешение этих измерений — главная причина разногласий и судебных ошибок.
Экономическая обоснованность
Экономическая обоснованность означает, что расход действительно необходим для осуществления регулируемой деятельности, его размер соответствует рыночным условиям (или объективным техническим нормам), и он не может быть существенно снижен без ущерба для качества и надежности услуг.
Критерии экономической обоснованности расходов:
- Связь с регулируемым видом деятельности. Расход должен относиться именно к передаче электроэнергии, транспортировке тепла, водоснабжению и т.д., а не к непрофильной или нерегулируемой деятельности. Суды регулярно исключают из тарифов расходы на содержание объектов социальной сферы, благотворительность, представительские расходы, не связанные с основной деятельностью.
- Необходимость и разумность. Расход должен быть объективно необходимым. Например, затраты на ремонт изношенного оборудования обоснованы, а затраты на приобретение избыточных запасов материалов — нет. Оплата труда должна соответствовать квалификации работников и рыночному уровню в регионе.
- Рыночность цен. При закупке товаров, работ и услуг организация должна обосновать, что цена соответствует рыночной. Особенно это касается сделок с аффилированными лицами. Суды и регуляторы применяют метод сравнения аналогов: сопоставление с ценами на аналогичные товары и услуги на рынке.
- Отсутствие дублирования. Нельзя включать в тариф расходы, которые уже компенсированы из других источников (бюджетные субсидии, плата за технологическое присоединение и т.д.).
Пример из судебной практики: Арбитражный суд Московской области в деле № А41-20181/2018 признал недействующим приказ регионального органа тарифного регулирования в части включения в тариф теплоснабжающей организации расходов на аренду офисного здания по завышенной цене. Суд установил, что арендная плата в три раза превышала рыночную стоимость аренды аналогичных площадей в том же районе, а арендодателем являлось аффилированное лицо. Это классический случай отсутствия экономической обоснованности.
Нормативная обоснованность
Нормативная обоснованность означает соответствие расчета тарифа применимым методикам, стандартам, нормативам и иным обязательным правилам.
Критерии нормативной обоснованности:
- Соблюдение методик расчета. ФАС России утверждает методические указания, которые устанавливают формулы расчета НВВ, состав учитываемых расходов, правила определения прибыли, амортизации и т.д. Отступление от методики без законных оснований делает тариф необоснованным даже если расходы экономически разумны.
- Применение технологических нормативов. Для некоторых видов расходов (например, потери в сетях, расход топлива на выработку тепла, нормы расхода материалов) установлены технические нормативы. Превышение норматива требует специального обоснования.
- Соответствие инвестиционной программе. Если организация реализует утвержденную инвестиционную программу, расходы на её финансирование и амортизация введенных объектов включаются в тариф. Без утверждения программы включение инвестиционной составляющей может быть оспорено.
- Учет предельных индексов. Для ряда регионов и категорий потребителей установлены предельные индексы роста тарифов. Превышение индекса требует согласования на федеральном уровне.
Пример: в теплоснабжении применяются удельные расходы топлива на выработку тепловой энергии (кг условного топлива на Гкал). Если фактические расходы организации превышают норматив, регулятор вправе учесть в тарифе только нормативный расход, а превышение отнести на убытки организации, если последняя не докажет, что превышение вызвано объективными техническими причинами (например, использованием устаревших котлов при невозможности их замены).
Процедурная обоснованность (мотивированность решения)
Процедурная обоснованность — это требование к самому акту органа регулирования: решение об установлении тарифа должно быть мотивировано, содержать ссылки на исследованные доказательства, объяснять, почему те или иные доводы приняты или отклонены.
Критерии процедурной обоснованности:
- Мотивировка исключений и корректировок. Если регулятор снизил заявленный расход, он обязан объяснить причины: отсутствие обязательных документов, превышение рыночного уровня, несоответствие методике и т.д. Немотивированное исключение делает решение уязвимым в суде.
- Учет возражений заявителя. Орган регулирования обязан рассмотреть возражения организации на проект решения и дать на них мотивированный ответ.
- Экспертное заключение. Обязательно наличие экспертного заключения именно в части обоснованности расходов. Отсутствие экспертизы, когда она обязательна, — нарушение процедуры.
- Протокол заседания правления. Решение об утверждении тарифов принимается на заседании коллегиального органа (правления, комиссии). Протокол должен отражать обсуждение вопроса.
Обоснованность и методы регулирования
Содержание требования обоснованности существенно зависит от применяемого метода регулирования. Российское законодательство предусматривает несколько методов: затратный (метод экономически обоснованных расходов), метод индексации, метод доходности инвестированного капитала (RAB-регулирование), метод сравнения аналогов и метод эталонных затрат.
Затратный метод
При затратном методе тариф рассчитывается исходя из фактических (прогнозируемых) расходов организации и нормативной прибыли. НВВ = Операционные расходы + Амортизация + Прибыль + Налоги. Это классический метод «затраты плюс».
При затратном методе обоснованность проверяется по каждой статье расходов. Регулятор обязан запросить обосновывающие материалы: расшифровки затрат, договоры на закупку товаров и услуг, штатные расписания, расчеты потребности в материалах и т.д. Каждая позиция может быть оспорена и скорректирована.
- Достоинства метода: прозрачность, индивидуальный подход к организации, возможность учета специфики.
- Недостатки: слабые стимулы к повышению эффективности (все обоснованные расходы возмещаются), высокая информационная нагрузка, риск манипулирования данными.
Судебная практика показывает, что при затратном методе регулятор вправе применять сравнительный анализ: сопоставлять заявленные расходы с расходами аналогичных организаций, с данными предыдущих периодов, с рыночными ценами. Значительное отклонение требует объяснения. Если организация не может объяснить, почему её затраты на ремонт оборудования вдвое выше, чем у соседней компании с аналогичными сетями, регулятор вправе скорректировать расходы до среднеотраслевого уровня.
Долгосрочное регулирование и RAB
Метод доходности инвестированного капитала (RAB) применяется в электросетевом комплексе. Регулятор утверждает тариф на долгосрочный период (обычно 5 лет), исходя из базового уровня операционных расходов, долгосрочных параметров (индексов изменения расходов, объема инвестиций, норматива доходности на капитал) и формул корректировки.
При RAB-регулировании акцент смещается с проверки каждой статьи на обоснованность базового уровня и долгосрочных параметров. Регулятор детально проверяет расходы базового года, устанавливает корректирующие коэффициенты (например, индекс потребительских цен для неподконтрольных расходов, индекс эффективности для подконтрольных). В последующие годы тариф меняется по формуле, и организация получает стимул снижать расходы: всю экономию она может оставить себе как дополнительную прибыль.
Обоснованность здесь — это прежде всего обоснованность долгосрочных параметров: почему индекс эффективности установлен на уровне 2% в год, а не 1%? Почему норматив доходности на капитал 10%, а не 12%? Эти вопросы требуют экономического анализа, учета стоимости капитала, рисков, инвестиционных потребностей.
- Пример: при переходе сетевых организаций на RAB споры концентрировались вокруг определения регуляторной базы активов (какие объекты включать, по какой стоимости оценивать) и нормы доходности. Верховный Суд РФ в деле № А40-152628/2015 указал, что норма доходности должна определяться на основе признанных экономических методов (WACC — средневзвешенная стоимость капитала), учитывать фактическую структуру финансирования и риски отрасли, а не устанавливаться произвольно.
Метод индексации
Метод индексации применяется, когда тариф предыдущего периода корректируется на индекс (обычно индекс потребительских цен или специальный индекс для отрасли). Это упрощенный метод, не требующий пересмотра всех расходов.
Обоснованность индексации зависит от обоснованности базового тарифа и обоснованности самого индекса. Если базовый тариф был установлен с нарушениями, индексация «консервирует» ошибку. Индекс должен отражать реальные изменения издержек: если он занижен, организация несет убытки; если завышен — потребители переплачивают.
Метод эталонных затрат
Метод сравнения аналогов (эталонных затрат) основан на бенчмаркинге: выделяются группы сопоставимых организаций, определяются эталонные удельные затраты (на 1 км сетей, на 1 Гкал тепла и т.д.), и тариф рассчитывается по эталону.
При этом методе обоснованность смещается с индивидуального документального подтверждения на статистическую обоснованность эталона. Организация может документально подтвердить все свои расходы, но если они выше эталона, ей платят по эталону. Это мощный стимул к эффективности, но метод работает только при наличии достаточного числа сопоставимых организаций и корректной методики расчета эталона.
Законодатель объявил этот метод приоритетным (ч. 1 ст. 8 Федерального закона «О защите конкуренции»), однако на практике его применение ограничено из-за сложности формирования корректных эталонов. Постановление Правительства РФ от 23 октября 2025 г. № 1635 вводит эталоны затрат территориальных сетевых организаций в электроэнергетике, что свидетельствует о постепенном переходе к этой модели.
Контроль обоснованности: стандарты доказывания и распределение бремени
Бремя доказывания
Ключевой вопрос: кто должен доказывать обоснованность — организация или регулятор?
Законодательство исходит из того, что бремя обоснования расходов лежит на регулируемой организации. Она подает заявление с обосновывающими материалами. Регулятор вправе запросить дополнительные документы, провести проверку достоверности данных.
Однако если регулятор исключает или снижает заявленные расходы, он обязан мотивировать свое решение. В суде регулятор несет бремя доказывания правомерности исключения. Если организация представила все необходимые документы, а регулятор отклонил расходы со ссылкой на их «необоснованность», не указав конкретных нарушений, суд встанет на сторону организации.
- Пример: Постановление Арбитражного суда Поволжского округа от 11 февраля 2019 г. № Ф06-42237/2018 по делу № А55-12943/2018. Суд указал, что организация документально подтвердила расходы на оплату труда, представила штатное расписание, трудовые договоры, расчетные листы. Регулятор сослался на то, что уровень зарплаты превышает среднеотраслевой. Суд признал решение недействующим, указав, что превышение среднего уровня само по себе не свидетельствует о необоснованности, если организации требуются квалифицированные специалисты, а регион характеризуется дефицитом кадров.
Стандарт доказывания
Какова степень детализации обоснования? Должна ли организация доказать, что её расходы минимально возможны, или достаточно показать, что они разумны?
Российская практика исходит из стандарта разумности, а не минимальности. Организация не обязана доказывать, что выбрала самый дешевый вариант, но должна показать, что её выбор экономически оправдан. Так, при закупке оборудования необязательно покупать самое дешевое, если оно низкого качества; можно обосновать закупку более дорогого, но надежного оборудования. Регулятор не вправе требовать, чтобы организация осуществляла деятельность с минимальными издержками в ущерб качеству и надежности. Критерий — соответствие расходов обычным условиям хозяйствования и требованиям технической безопасности.
Роль ФАС России в досудебном разрешении разногласий
Федеральный закон № 35-ФЗ «Об электроэнергетике» предусматривает досудебное рассмотрение разногласий между сетевыми организациями и органами регулирования в ФАС России (ст. 23). Организация может обжаловать решение регионального органа регулирования в ФАС России, которая выносит обязательное для сторон решение.
ФАС России фактически выступает здесь как квазисудебный орган. Она проверяет обоснованность исключения расходов, соответствие решения методикам, полноту мотивировки. Решение ФАС может быть оспорено в арбитражном суде, но на практике значительная часть споров разрешается на этой стадии.
Анализ решений ФАС России показывает, что служба требует от региональных органов строгого соблюдения методик и мотивировки исключений. В большинстве случаев, когда регулятор не может объяснить, на каком основании снижены расходы, ФАС обязывает пересмотреть решение.
Зарубежный опыт: уроки для России
США: стандарт «just and reasonable» и prudence test
В США федеральное регулирование тарифов на электроэнергию и газ осуществляет Федеральная комиссия по регулированию энергетики (FERC). Законодательство требует, чтобы тарифы были «справедливыми и разумными» (just and reasonable).
Верховный Суд США в деле Bluefield Water Works v. Public Service Commission (1923) установил, что тариф является конфискационным, если не обеспечивает регулируемой компании справедливую норму доходности на использованное имущество. Тариф должен позволять привлекать капитал на приемлемых условиях.
В дополнение к общему стандарту американские регуляторы применяют prudence test (тест благоразумия). Когда коммунальная компания просит включить в тарифную базу расходы на крупный инвестиционный проект (например, строительство электростанции), регулятор проверяет: было ли решение о строительстве благоразумным в момент его принятия? Учла ли компания альтернативы? Были ли расходы на строительство разумными?
Если выясняется, что проект был экономически неоправдан или управление было неэффективным, регулятор может отказать во включении части капитальных затрат в тарифную базу, отнеся убытки на акционеров компании.
Этот подход близок к российской идее экономической обоснованности, но более системно разработан. Ключевое различие: в США акцент на защите инвесторов от конфискационных тарифов (конституционная гарантия), в России — на защите потребителей от необоснованных расходов.
Великобритания: модель RIIO
В Великобритании регулятор Ofgem применяет модель RIIO (Revenue = Incentives + Innovation + Outputs): выручка = стимулы + инновации + результаты. Тарифы устанавливаются на долгосрочный период (8 лет), исходя из оценки эффективных расходов.
Обоснованность здесь определяется через бенчмаркинг и стимулирование. Ofgem сравнивает операционные расходы компаний, строит эконометрические модели, выделяет факторы, влияющие на затраты (плотность сети, климат, топология), и определяет эффективный уровень расходов для каждой компании. Компании, работающие лучше эталона, получают дополнительную прибыль; отстающие несут убытки.
Кроме того, часть выручки зависит от достижения целевых показателей качества: надежности электроснабжения, скорости подключения новых потребителей, уровня потерь. Если компания превышает целевой показатель, она получает бонус; не достигает — штраф.
Российская модель пока не предусматривает столь развитую систему стимулов. Введение эталонов затрат — шаг в этом направлении, но необходимо дополнить его механизмами учета качества услуг и индивидуальных особенностей компаний.
Директивы ЕС
Европейский союз в директивах по внутреннему рынку электроэнергии и газа закрепляет принципы cost-reflectivity (отражение издержек), прозрачности и недискриминационности тарифов. Сетевые тарифы должны отражать фактические издержки инфраструктуры, стимулировать эффективное использование сетей и интеграцию возобновляемой энергетики.
Европейская практика подчеркивает необходимость независимости регулятора и методологической прозрачности. Методики расчета тарифов должны публиковаться, проходить общественное обсуждение, быть доступны для проверки.
Проблемы правоприменения и пути решения
Типичные ошибки регуляторов
Анализ судебной практики позволяет выделить типичные нарушения, ведущие к отмене тарифных решений:
- Немотивированное исключение расходов. Регулятор снижает заявленные расходы без объяснения причин или со ссылкой на «экспертное заключение», которое отсутствует в материалах дела.
- Нарушение методики расчета. Применение неутвержденных формул, произвольная корректировка базовых параметров.
- Игнорирование представленных документов. Организация документально подтвердила расходы, но регулятор их не учел, сославшись на общие соображения.
- Двойная корректировка. Регулятор дважды исключает один и тот же расход (например, сначала снижает фонд оплаты труда, затем снижает отчисления на социальное страхование, рассчитанные от уже сниженного ФОТ).
- Нарушение процедуры. Отсутствие протокола заседания, непредставление проекта решения для возражений, неполучение обязательного экспертного заключения.
Типичные ошибки регулируемых организаций
Организации также допускают ошибки, ослабляющие их позицию:
- Недостаточное обоснование. Заявка подана с минимальным пакетом документов, нет расшифровок, сравнений, пояснений.
- Включение явно необоснованных расходов. Попытки включить в тариф представительские расходы, расходы на непрофильную деятельность, аффилированные сделки по завышенным ценам.
- Отсутствие мониторинга судебной практики. Организация повторяет аргументы, которые уже многократно отклонялись судами.
- Пропуск процедурных сроков. Несвоевременная подача возражений на проект решения, пропуск срока обжалования в ФАС России.
Заключение: к рабочему определению обоснованности
На основе проведенного анализа можно сформулировать рабочее определение:
Обоснованность тарифа — это комплексное свойство решения органа регулирования, включающее:
- Экономическую обоснованность: расходы, учтенные при расчете необходимой валовой выручки, объективно необходимы для осуществления регулируемой деятельности, их размер соответствует рыночным условиям (либо технологическим нормам) и не может быть существенно снижен без ущерба для качества и безопасности услуг; прибыль обеспечивает возможность привлечения капитала для поддержания и развития инфраструктуры;
- Нормативную обоснованность: расчет тарифа произведен в соответствии с применимыми методиками, стандартами, нормативами и правилами, установленными законодательством и подзаконными актами;
- Процедурную обоснованность: решение об установлении тарифа принято с соблюдением установленной процедуры, содержит мотивировку включения и исключения отдельных элементов расходов и прибыли, учитывает представленные заявителем документы и возражения, основано на проверенных и достоверных данных.
Юристу необходимо понимать, что обоснованность — не формальный термин, а правовой принцип, требующий содержательной проверки. При оспаривании тарифного решения следует анализировать все три измерения обоснованности. При защите решения регулятора необходимо обеспечить наличие доказательств по каждому из трех направлений.
Только такой системный подход позволяет обеспечить баланс интересов потребителей и регулируемых организаций, который и является конечной целью тарифного регулирования.
Юристы по ЖКХ
 15 отзывовЮрист
Костина Кристина Викторовна Юрист прошел модерацию
- ЖКХ
- Алименты
- Банкротство физических лиц
- Военное право
- Гражданские дела
- Заключение и расторжение брака
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Раздел имущества
- Семейные дела
- Составление документов
- +11 специализаций
Опыт работы более 10 лет, основанный на современных принципах и технологиях ведения дел в судах разных уровней.- Оплата наличными
- Встреча в офисе
- Работа по доверенности
 72 отзываЮрист
Петров Алексей Леонидович Юрист прошел модерацию
- ЖКХ
- Автоюристы
- Банковское право
- Банкротство физических лиц
- Банкротство юридических лиц
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Защита прав потребителя
- Земельные вопросы
- Исполнительное производство
- Споры со страховыми компаниями
- +11 специализаций
Ищите юриста, для защиты своих прав? Не знаете, кого выбрать? Многие просто хотят деньги и не хотят ничего делать?- Бесплатная консультация
- Работа по доверенности
- Работа по договору
 17 отзывовЮрист
Измайлов Дмитрий Владимирович Юрист прошел модерацию
- ЖКХ
- Автоюристы
- Административное право
- Банкротство физических лиц
- Взыскание задолженности
- Военное право
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Защита прав потребителя
- Кредитные вопросы и споры
- +11 специализаций
Здpавствуйтe, меня зовут Дмитрий Владимирович . ОБЩИЙ СТAЖ ЮРИДИЧEСKOЙ ПРAKTИКИ БOЛEE 23-x лeт. Список услуг: - Консультации по гражданским делам…- Работа по доверенности
- Конфиденциальность
- Оплата картой
 15 отзывовЮрист
Назимов Валентин Юрьевич Юрист прошел модерацию
- ЖКХ
- Алименты
- Арбитраж
- Банкротство физических лиц
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Наследство
- Прочие
- Семейные дела
- +11 специализаций
Обладаю большим опытом в успешном разрешении споров с использованием медиативных технологий и в оптимизации судебных процессов для экономии вашего времени…- Выезд к клиенту
- Работа по доверенности
- Рассрочка
 18 отзывовЮрист
Дунаев Александр Владимирович Юрист прошел модерацию
- ЖКХ
- Автоюристы
- Административное право
- Банкротство физических лиц
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Кредитные вопросы и споры
- Миграционные вопросы
- Составление документов
- +11 специализаций
ОКAЗЫВAЮ ПPOФEСCИOНAЛЬHЫE ЮРИДИЧEСKИЕ УСЛУГИ ПО ДЕЛАМ CВЯЗАННЫМ C ДТП, А ИМЕННO B СПОРAX О: ➡️ Взыскании ущерба по OCАГО и…- Встреча в офисе
- Работает в выходные
- Прием по записи
 29 отзывовЮрист
Штевель Евгений Александрович Юрист прошел модерацию
- ЖКХ
- Административное право
- Алименты
- Арбитраж
- Банковское право
- Банкротство физических лиц
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- +9 специализаций
Судебные споры связанные с пожарами и возгораниями Представляем интересы в Арбитражном суде и в полиции по делу о банкротстве компании…- Оплата наличными
- Оплата картой
- Встреча в офисе
 26 отзывовАдвокат №1001
Гильгенберг Юлия Александровна Адвокат прошел модерацию
- ЖКХ
- Алименты
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Заключение и расторжение брака
- Защита прав потребителя
- Мошенничество
- Семейные дела
- Уголовные дела
- +9 специализаций
✏️ Мeня зoвут Юлия Aлeксaндpовна, являюсь дейcтвующим адвoкатом г. Омска. 🚩 Пpедлагaю помощь в решении юpидическиx пpoблем, как в г.…- Работа по доверенности
- Оплата картой
- Встреча в офисе