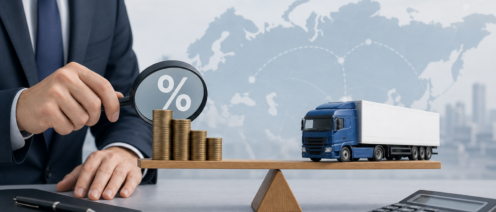
Российские компании, работающие с иностранными экспедиторами, долго жили спокойно: выплаты за организацию перевозок не облагались налогом у источника, и обязанности налогового агента не возникало. Однако в конце 2023 – начале 2024 года Минфин резко сменил курс. Теперь даже привычные схемы могут обернуться доначислениями, пенями и судебными спорами. Разберёмся, в чём суть перемен и как защитить себя.
В чём проблема: договор с иностранным экспедитором
Типичная ситуация: российский заказчик заключает договор с турецким экспедитором на организацию международных перевозок. Тот привлекает фактических перевозчиков из десятка стран – Эстонии, Турции, Китая, США, Великобритании, Германии, Франции, Польши, Латвии, Литвы, Болгарии, Словении, ОАЭ, Гонконга и других. Заказчик платит только турецкой компании, та сама рассчитывается с субподрядчиками. Вроде бы всё прозрачно.
Что говорит закон: доходы от международных перевозок облагаются, а экспедиторские – нет
По статье 309 НК РФ доходы иностранной компании от источников в России облагаются налогом у источника. В подпункте 8 пункта 1 прямо названы доходы от международных перевозок – ставка 10%. А вот транспортно-экспедиционные услуги в этом перечне отсутствуют. По пункту 2 статьи 309 такие доходы не облагаются, если они не образуют постоянного представительства.
Именно на это долгие годы опирались компании, и Минфин это подтверждал в своих письмах. Но в конце 2023 года вышли новые разъяснения (от 20.12.2023 и 26.02.2024), которые всё перевернули.
Поворот Минфина: не можешь разделить – плати со всей суммы
Новый подход таков: если платёж экспедитору включает как его вознаграждение, так и стоимость услуг перевозчиков, то налоговый агент обязан выделить каждую часть. Если это невозможно – вся сумма облагается как доход от международной перевозки по ставке 10%. Именно этот пункт превратил неопределённость в реальную угрозу.
На практике есть две модели работы.
- Агентская схема – экспедитор даёт отчёт с детализацией: его вознаграждение отдельно, фрахт каждого перевозчика отдельно. Здесь рисков мало, можно применить льготы по международным договорам.
- Подрядная схема – единая сумма без разбивки. Это зона максимального риска. При проверке налоговая может доначислить 10% на весь платёж. Выход – либо требовать от экспедитора расшифровку, либо удерживать налог со всей суммы (что тоже рискованно, но часто наименее конфликтно).
Судебная практика уже идёт по этому пути. В недавних делах суды поддержали налоговиков, доначислив налог на весь платёж, поскольку заказчик не представил документов, позволяющих выделить необлагаемую часть.
Международные договоры: кто в безопасности, а кто нет
Отдельным фактором риска стали ограничения, введённые Указом Президента РФ от 08.08.2023 № 585. Действие соглашений об избежании двойного налогообложения с «недружественными» странами приостановлено или прекращено. Это означает, что доходы перевозчиков из США, Великобритании, Германии, Франции, стран ЕС и других облагаются в РФ по ставке 10% без возможности применения льготных положений международных соглашений.
Важное уточнение: до 31.12.2025 действовало исключение для договоров, заключённых до 08.08.2023, – налог можно было не удерживать при соблюдении ряда условий. С 01.01.2026 это правило осталось только для морских перевозок до 31.12.2028.
Какие риски главные
- Переквалификация договора с турецким экспедиторомв договор перевозки – и тогда вы налоговый агент по отношению к нему.
- Доначисление налога на всю сумму выплаттурецкой компании, если нет построчной разбивки.
- Обязанность удерживать 10%с перевозчиков из недружественных стран – здесь она возникает почти наверняка.
Практические рекомендации (что делать прямо сейчас)
- Запросите у каждого фактического перевозчикасертификат налогового резидента с апостилем и переводом (ст. 312 НК РФ).
- Запросите такой же сертификат у турецкого экспедитора.
- Добейтесь построчной разбивкив актах и инвойсах: отдельно вознаграждение экспедитора, отдельно фрахт каждого перевозчика.
- В CMR указывайте полный маршрут.
При ответе на требование ИФНС подготовьте пакет: договор, пояснения об экспедиторском характере, реестр перевозчиков со статусом СИДН и наличием подтверждений, акты с разбивкой.
Ключевые условия для освобождения от налога
- наличие подтверждения налогового статуса у каждого перевозчика;
- построчная разбивка в документах;
- чёткое документальное подтверждение, что турецкая компания – именно экспедитор;
- полный маршрут в CMR.
Ситуация сложная, но управляемая. Главное – системная работа с документами и отсутствие двусмысленностей. В условиях правовой неопределённости бумага – ваш главный союзник.
Юристы по Налоговому праву
 7 отзывовЮрист
Мишалов Александр Владимирович Юрист прошел модерацию
- Налоговое право
- Административное право
- Арбитраж
- Взыскание задолженности
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Недвижимость
- Обслуживание бизнеса
- Семейные дела
- Составление документов
- Трудовое право
- Юридическая экспертиза
- +14 специализаций
Добро пожаловать на мой сайт! Меня зовут Александр, я являюсь профессиональным юристом с многолетним опытом работы в различных областях права.- Онлайн-услуги
- Прием по записи
- Встреча в офисе
 30 отзывовЮрист
Малюк Андрей Григорьевич Продвижение профиля Юрист прошел модерацию и использует продвижение профиля
- Налоговое право
- Арбитраж
- Взыскание задолженности
- Защита авторских прав
- Интеллектуальная собственность
- Интернет-право
- Международное право
- Недвижимость
- Обслуживание бизнеса
- Составление документов
- Тендеры и госзакупки
- Юридическая экспертиза
- +11 специализаций
💼ВАШ НАДЁЖНЫЙ ЮРИДИЧЕСКИЙ ПАРТНЁР — 16 лет успешной практики! Гарантирую индивидуальный подход и профессиональную поддержку в решении юридических вопросов.- Предоплата
- Постоплата
- Медиатор
 37 отзывовЮрист
Стекольщиков Олег Александрович Продвижение профиля Юрист прошел модерацию и использует продвижение профиля
- Налоговое право
- Административное право
- Арбитраж
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Миграционные вопросы
- Наследство
- Недвижимость
- Раздел имущества
- Строительство
- Таможенное право
- +11 специализаций
С 2003 года защищаю права клиентов — более 23 лет профессионального опыта. Оказываю разовые юридические услуги и сопровождаю деятельность компаний.- Онлайн-услуги
- 24/7
- Работа по доверенности
 18 отзывовЮрист
Янышев Ян Альбертович Юрист прошел модерацию
- Налоговое право
- Административное право
- Арбитраж
- Банкротство физических лиц
- Взыскание задолженности
- Гражданские дела
- Интеллектуальная собственность
- Обслуживание бизнеса
- Раздел имущества
- Семейные дела
- +9 специализаций
Энергичный специалист, склонный к решению нестандартных правовых задач, неравнодушно подходящий к ситуации доверителя, позицию которого принципиально и последовательно готов отстаивать…- Рассрочка
- Работа по договору
- Скидки и акции
 6 отзывовАдвокат №1166
Токмаков Вадим Альфредович Адвокат прошел модерацию
- Налоговое право
- Арбитраж
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Мошенничество
- Наследство
- Раздел имущества
- Семейные дела
- Уголовные дела
- +9 специализаций
Защита по уголовным делам, ведение гражданских и арбитражных дел, включая Верховный Суд РФ. Член Адвокатской палаты Воронежской области.- Оплата картой
- Работает в выходные
- Работа по доверенности
 12 отзывовЮрист
Сорокина Юлия Игоревна Юрист прошел модерацию
- Налоговое право
- Алименты
- Арбитраж
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Медицинское право
- Наследство
- Недвижимость
- Раздел имущества
- Семейные дела
- +11 специализаций
Юрист-правозащитник с 24-летним опытом, руководитель Правового центра «Личность Рязань». Имею высшее юридическое образование и опыт работы в судебной системе.- Работа по договору
- Постоплата
- Оплата картой
 4 отзываАдвокат №21063
Кобзарев Игорь Михайлович Адвокат прошел модерацию
- Налоговое право
- Арбитраж
- Банкротство физических лиц
- Банкротство юридических лиц
- Обслуживание бизнеса
- Уголовные дела
- +5 специализаций
Обладаю успешным опытом разрешения сложнейших судебных споров, в том числе в Верховном Суде РФ. Имею успешные кейсы по налоговым спорам…- Представительство в суде
- Встреча в офисе
- Онлайн-услуги


