Получить акт налоговой проверки неприятно.
Особенно когда читаешь его и понимаешь, что инспекция видит вашу сделку совсем не так, как вы.
Контрагент, с которым компания реально работала, превращается в «техническую организацию». Обычная хозяйственная операция выглядит как получение необоснованной налоговой выгоды. Расходы снимают, НДС исключают из вычетов, а к доначислениям добавляются пени и штраф.
Первая реакция бизнеса часто одна из двух.
Либо: «Бесполезно спорить, налоговая все равно ничего не отменит».
Либо: «Пойдем сразу в суд».
Я бы не советовала ни первое, ни второе.
Спор с налоговой лучше начинать еще до вынесения окончательного решения по проверке.
Именно для этого существует стадия возражений на акт.
Акт налоговой проверки еще не означает, что вы проиграли.
Это важно понимать.
Акт проверки фиксирует позицию проверяющих, но окончательное решение по результатам проверки еще не принято.
Если вы не согласны с фактами, выводами или предложениями инспекции, у вас есть один месяц со дня получения акта, чтобы представить письменные возражения. Это прямо предусмотрено п.6 ст. 100 НК РФ.
И этим месяцем стоит воспользоваться не для того, чтобы написать десять страниц о том, что «налогоплательщик считает выводы необоснованными».
Хорошие возражения работают иначе.
Нужно разобрать конкретные эпизоды проверки и показать:
- что именно инспекция установила неверно;
- какие доказательства она интерпретировала односторонне;
- какие документы не учла;
- где вывод не следует из собранных материалов;
- какая реальная хозяйственная цель была у сделки;
- кто фактически исполнял договор;
- как двигались товар, деньги, документы, работы или услуги.
Чем сложнее спор, тем меньше пользы от общих фраз.
Сначала я бы запросила материалы проверки.
Одна из ошибок налогоплательщика — спорить только с тем, что написано в акте.
Но акт обычно является уже итоговой версией налоговой инспекции.
За ним могут стоять ответы банков, документы контрагентов, результаты допросов, сведения из информационных систем, документы, полученные по встречным проверкам, и другие материалы.
Налогоплательщик вправе ознакомиться с материалами проверки и дополнительных мероприятий налогового контроля. После заявления инспекция должна предоставить такую возможность не позднее двух дней. Можно знакомиться с документами, делать выписки и снимать копии.
Именно после знакомства с материалами иногда выясняется самое интересное.
Например, в акте написано, что контрагент фактически не осуществлял деятельность.
А из материалов видно, что инспекция пришла к этому выводу только потому, что через два года после сделки компания уже не находилась по адресу регистрации.
Или один свидетель сказал, что «не помнит» конкретную поставку, а в акте это превращается в вывод о том, что поставки не было вообще.
Поэтому спорить нужно не с формулировкой акта, а с доказательственной конструкцией инспекции.
Стоит ли подавать документы вместе с возражениями.
Как правило, да, если они подтверждают вашу позицию.
К возражениям можно приложить документы, подтверждающие доводы налогоплательщика.
Но здесь я бы не действовала по принципу «отдадим налоговой все, что есть».
Каждый документ должен выполнять понятную функцию.
Если инспекция утверждает, что работы не выполнялись, нужны доказательства фактического результата.
Если ставится под сомнение перевозка товара, важны документы о логистике, складах, приемке.
Если речь идет о деловой цели сделки, нужно показать не красивую формулировку в договоре, а ее экономический смысл для бизнеса.
Если спор касается реальности контрагента, нужно смотреть, чем подтверждается фактическое исполнение именно этим лицом или теми ресурсами, которые использовались при исполнении.
Налоговый спор почти всегда выигрывается или проигрывается не количеством приложений, а качеством связи между доказательством и конкретным выводом инспекции.
Что происходит после подачи возражений.
Материалы проверки вместе с письменными возражениями рассматривает руководитель инспекции или его заместитель. Налогоплательщик вправе участвовать в таком рассмотрении и давать объяснения. При рассмотрении материалов ведется протокол.
Эту стадию я бы тоже не воспринимала как формальность.
Иногда именно на рассмотрении материалов можно обратить внимание руководителя инспекции на слабое место позиции проверяющих, которое потерялось среди сотен страниц акта и приложений.
С 30 сентября 2026 года при наличии технической возможности рассмотрение материалов проверки может проходить и по видеоконференц-связи.
По итогам инспекция может вынести решение о привлечении к ответственности, отказать в привлечении либо назначить дополнительные мероприятия налогового контроля.
А если появились новые материалы.
Если инспекция проводила дополнительные мероприятия налогового контроля и составила дополнение к акту, с ним тоже можно спорить.
На письменные возражения по дополнению к акту сейчас отводится 15 дней со дня его получения.
Это отдельная стадия, и ее не стоит пропускать.
Потому что именно в дополнительных мероприятиях иногда появляется новый допрос, новый ответ контрагента или новый документ, на который инспекция затем опирается в окончательном решении.
Решение вынесли. Что дальше?
Если после рассмотрения материалов инспекция все-таки сохранила доначисления, спор не заканчивается.
Следующая стадия — обжалование решения в вышестоящий налоговый орган.
Если решение еще не вступило в силу, подается апелляционная жалоба. Срок ее подачи составляет один месяц.
Если решение уже вступило в силу и не обжаловалось апелляционно, закон позволяет подать жалобу в течение одного года.
И здесь есть принципиальный момент.
По общему правилу нельзя просто проигнорировать вышестоящую налоговую и сразу пойти в суд. Для оспаривания решения инспекции судебному спору должно предшествовать административное обжалование.
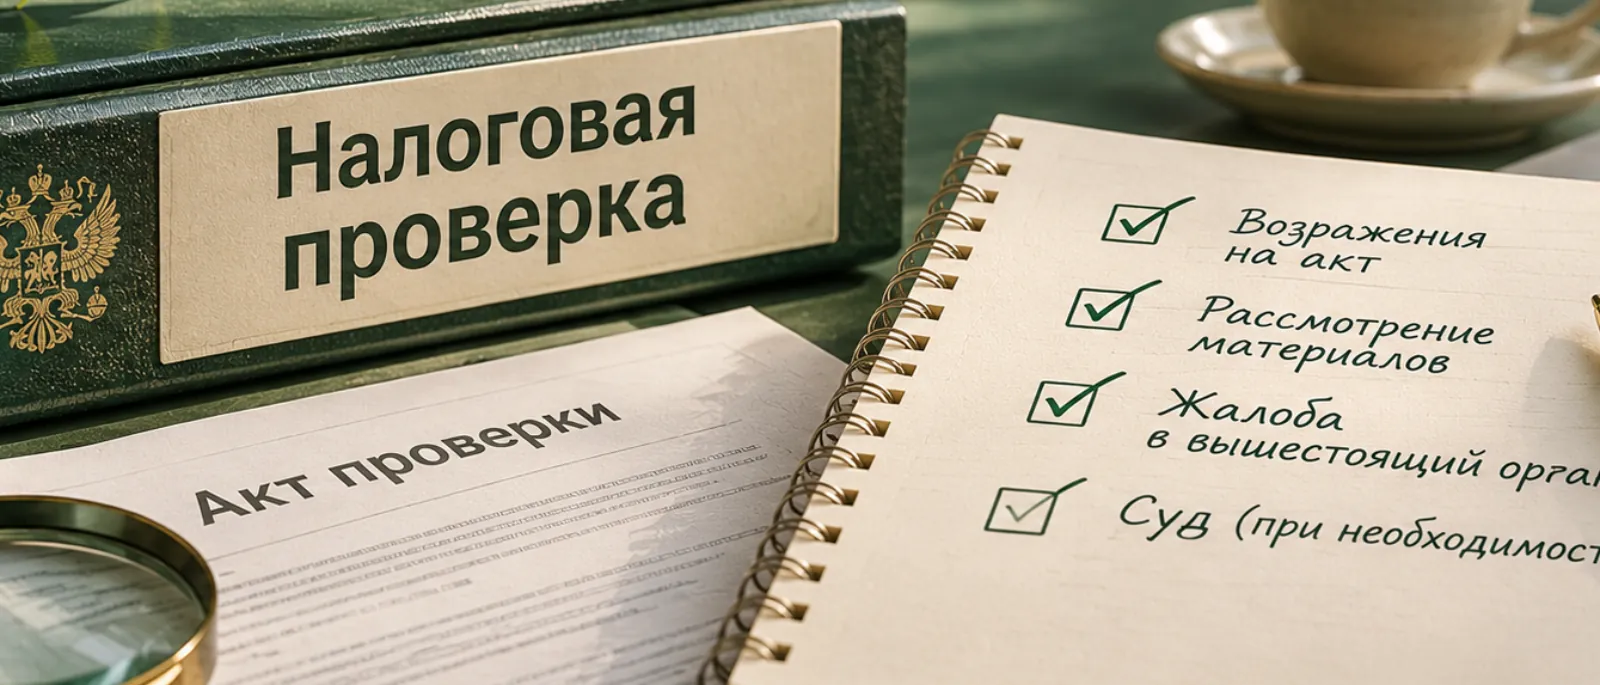
Поэтому налоговый спор обычно развивается последовательно:
акт проверки → возражения → решение инспекции → жалоба в вышестоящий налоговый орган → суд.
Нужно ли повторять в жалобе те же аргументы.
Не обязательно.
К моменту подачи жалобы у вас уже есть не только акт проверки, но и окончательное решение инспекции.
И его нужно анализировать отдельно.
Ответила ли инспекция на ваши возражения?
Почему отвергла представленные документы?
Устранила ли противоречия в доказательствах?
Не появились ли в решении новые выводы, которых вообще не было в акте?
Соблюдена ли процедура рассмотрения материалов проверки?
Иногда после чтения решения становится понятно, что главный спор уже не только о самой хозяйственной операции, но и о том, насколько полно налоговый орган исследовал доказательства и мотивировал свои выводы.
Процедурные нарушения тоже имеют значение.
Бизнес иногда концентрируется только на сумме доначислений и забывает проверить саму процедуру проверки.
А зря.
Налогоплательщик должен иметь реальную возможность ознакомиться с материалами, представить возражения и участвовать в их рассмотрении. Налоговый кодекс прямо регулирует эти гарантии.
Но здесь есть важная оговорка.
Не каждое нарушение процедуры автоматически отменяет решение.
Нужно оценивать, было ли нарушение существенным и повлияло ли оно на возможность налогоплательщика защищать свои права или на результат рассмотрения материалов.
Поэтому искать «техническую ошибку инспектора», которая сама по себе уничтожит все доначисления, обычно не самая сильная стратегия.
Гораздо эффективнее соединять процессуальные аргументы с анализом доказательств и фактических обстоятельств сделки.
Самая частая ошибка бизнеса — начинать защищаться слишком поздно.
Представим, что компания получила требование налоговой еще во время проверки.
На него бухгалтер отправил несколько документов без пояснений.
Потом был допрос директора контрагента, о котором компания практически ничего не знала.
Пришел акт.
Возражения решили не подавать, потому что «все равно бесполезно».
На рассмотрение материалов никто не пошел.
И только после решения с серьезными доначислениями начали искать юриста.
Защищаться все еще можно.
Но часть возможностей уже потеряна.
Документы и объяснения лучше собирать тогда, когда проверка еще идет, а позицию начинать формировать не после решения, а как минимум после получения акта.
Что я бы сделала после получения акта налоговой проверки.
Сначала спокойно прочитала бы его целиком.
Не только резолютивную часть с суммой доначислений.
Затем запросила бы материалы проверки.
После этого разделила бы акт на отдельные эпизоды и по каждому составила таблицу:
что утверждает инспекция → на каких доказательствах строится вывод → что ему противоречит → какие документы есть у налогоплательщика → чего не хватает.
И только после этого готовила бы письменные возражения.
Потому что налоговый спор редко выигрывается фразой «мы не согласны».
Он выигрывается тогда, когда на каждый существенный вывод инспекции появляется конкретный, документально подтвержденный ответ.
Когда действительно стоит спорить с налоговой.
Не каждый акт нужно оспаривать ради самого процесса.
Иногда нарушения очевидны, доказательства инспекции сильны, а спор только увеличит расходы.
Но если вывод построен на предположениях, доказательства противоречат друг другу, не исследованы реальные обстоятельства хозяйственной деятельности или инспекция неправильно квалифицировала сделку, защищать позицию имеет смысл.
И начинать лучше не с вопроса:
«Как отменить решение налоговой?»
А с другого:
«На чем именно построено доначисление и чем мы можем опровергнуть каждый элемент этой конструкции?»
Когда на этот вопрос есть хороший ответ, появляется и стратегия налогового спора.