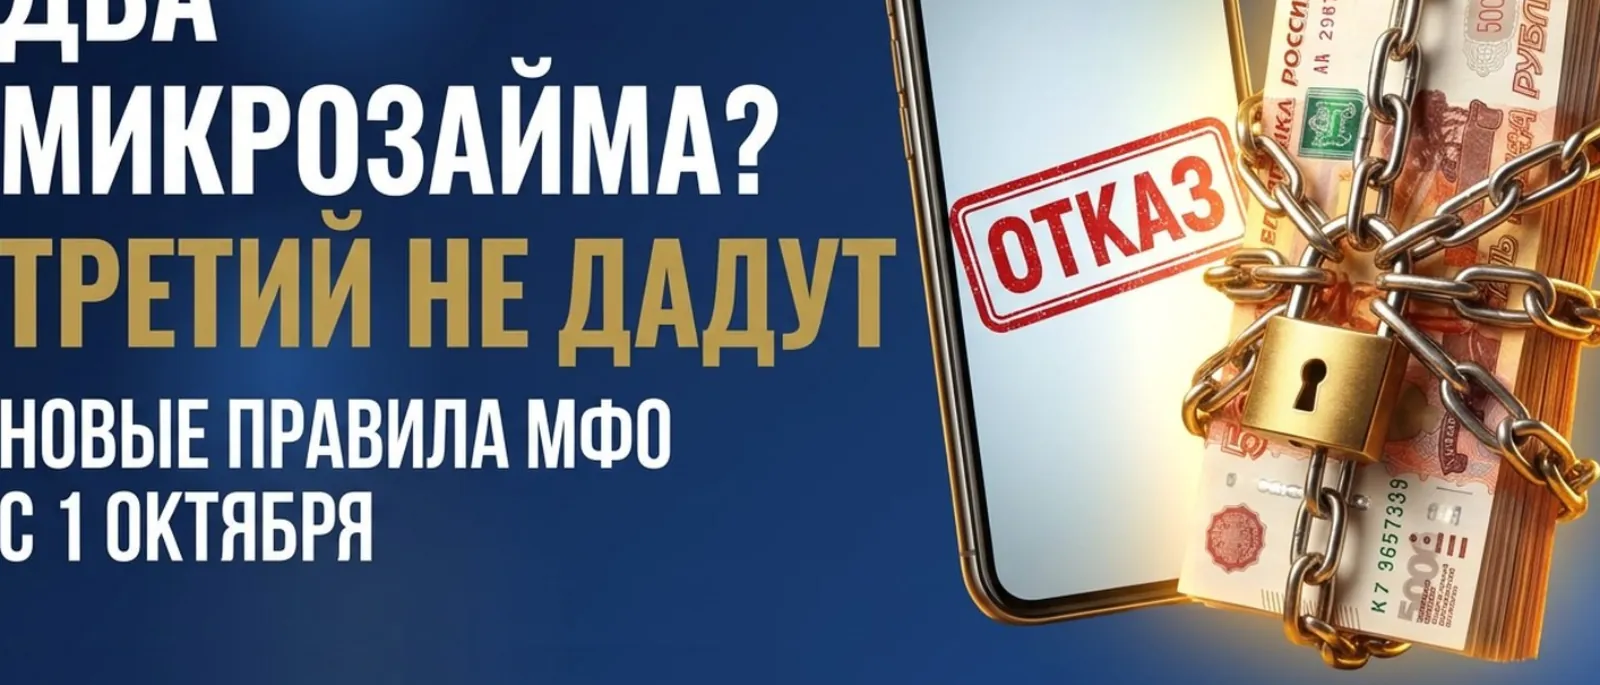
Сценарий знакомый: взяли заём до зарплаты, не хватило на возврат — взяли второй, чтобы закрыть первый. Потом третий. Через полгода долг вырос в несколько раз, а звонки коллекторов не прекращаются. Государство решило разорвать эту «долговую спираль», и с 1 октября 2026 года правила для микрофинансовых организаций стали жёстче.
📌 Что изменилось с 1 октября
С 1 октября заработал первый этап реформы микрозаймов (Федеральный закон № 545-ФЗ):
- Третий дорогой заём не выдадут. Если у вас уже есть два непогашенных займа с полной стоимостью (ПСК) выше 200 % годовых, МФО не может выдать третий такой заём.
- Сначала нужно погасить один из текущих. Только после полного погашения одного займа можно оформить новый дорогой.
- Займы дешевле 200 % годовых по-прежнему доступны, если ваших доходов хватает на их обслуживание.
И это не единственное ограничение. С 1 апреля 2026 года все начисления по краткосрочному займу (проценты, штрафы, пени) не могут превышать 100 % от суммы займа. Раньше предел был 130 %. А с 1 апреля 2027 года планируется правило «один дорогой заём в одни руки» и обязательный период охлаждения между займами.
⚖️ Сколько МФО вправе с вас взять
Это главное, что нужно знать, если долг уже есть:
- общая сумма процентов, неустоек и иных платежей по краткосрочному займу ограничена — не больше 100 % от суммы займа (для договоров, заключённых с 1 апреля 2026 года);
- дневная ставка по микрозайму ограничена 0,8 % в день.
Пример: вы взяли 10 000 ₽. Даже если не платили полгода, по договору после 1 апреля 2026 года максимум, который могут потребовать, — 20 000 ₽ (10 000 ₽ основного долга + не более 10 000 ₽ начислений).
❗️Если МФО требует больше, это повод проверить расчёт и оспорить его. Суды снижают требования, которые превышают законный предел.
📞 Ваши права перед коллекторами
Взыскатели обязаны соблюдать Федеральный закон № 230-ФЗ. Им нельзя:
- звонить чаще 1 раза в сутки, 2 раз в неделю и 8 раз в месяц;
- звонить и писать по будням с 22:00 до 8:00, а по выходным с 20:00 до 9:00;
- угрожать, оскорблять, вводить в заблуждение;
- сообщать о вашем долге родственникам, соседям, на работу.
Через 4 месяца после возникновения просрочки вы вправе отказаться от общения с взыскателем или назначить представителя (юриста) — тогда общаться будут только с ним. Жалобы на нарушения принимают ФССП и Банк России.
🛡 Как защититься на будущее
Самозапрет на кредиты. Через Госуслуги можно бесплатно установить запрет на выдачу вам кредитов и займов. Это защищает и от мошенников, которые оформляют займы по чужим данным, и от импульсивных решений. Снять запрет можно в любой момент, но не мгновенно.
📋 Если долгов уже много: порядок действий
1. Соберите все договоры и выписки.
Посчитайте, сколько реально взяли и сколько уже выплатили. Часто оказывается, что переплата уже превысила законный предел.
2. Проверьте расчёты МФО.
Не превышают ли начисления законные ограничения? Не начислены ли «услуги», на которые вы не соглашались?
3. Не берите новый заём, чтобы закрыть старый.
Именно так долг растёт в геометрической прогрессии.
4. Рассмотрите законные способы списать долги.
Реструктуризация, оспаривание начислений, а при крупных долгах — банкротство, в том числе внесудебное через МФЦ (при соблюдении условий закона). Какой путь подходит именно вам, зависит от суммы долга, доходов и имущества.
🤔 Типичные ошибки заёмщиков
- Игнорируют судебный приказ. Его можно отменить, если в течение 10 дней после получения подать возражения.
- Платят коллекторам «на карту сотрудника» без документов.
- Верят угрозам об уголовной ответственности за обычный долг. За неуплату микрозайма уголовной ответственности нет.
- Берут займ в нелегальной организации, которой нет в реестре ЦБ, — на неё ограничения не действуют.
А вам приходилось брать микрозайм, чтобы закрыть другой? Как удалось выбраться? Поделитесь в комментариях — ваш опыт может помочь другим.
Вывод
Новые правила защищают от новой долговой ямы, но не решают проблему уже накопленных долгов. Если вас тяготят несколько займов, сначала стоит проверить законность начислений: часто сумма долга оказывается меньше, чем требует МФО.
Запутались в микрозаймах или устали от звонков коллекторов? Напишите мне — контакты в профиле.