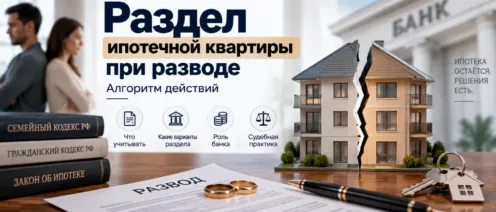
Если квартира приобретена в браке за счёт ипотечного кредита, по общему правилу она относится к совместно нажитому имуществу супругов. При разделе доли обычно признаются равными, а общие долги распределяются пропорционально присуждённым долям.
Как действовать
1. Получить информацию из банка
Уточните остаток задолженности, кто является заемщиком и созаемщиком, а также возможен ли перевод кредита на одного из супругов.
2. Определить вариант раздела
На практике возможны несколько вариантов:
- оставить квартиру одному супругу с выплатой компенсации второму;
- определить доли каждого супруга и продолжить погашать ипотеку;
- продать квартиру с согласия банка, погасить кредит и разделить оставшиеся деньги.
3. Попытаться договориться
Супруги могут заключить нотариальное соглашение о разделе имущества. Если договориться невозможно, имущество разделяется через суд.
4. Учитывать позицию банка
Раздел квартиры между супругами сам по себе не означает автоматического изменения кредитного договора. Чтобы полностью перевести ипотечный долг с одного заемщика на другого, необходимо согласие банка.
При этом ипотека продолжает действовать даже после изменения собственников квартиры.
5. Учесть платежи после расставания
Если после прекращения совместной жизни один супруг самостоятельно вносил платежи по общему кредиту, он может поставить вопрос о компенсации соответствующей части расходов при разделе имущества. Верховный Суд рассматривает такие обстоятельства при разрешении подобных споров.
Главное
Развод не прекращает ипотеку. Необходимо отдельно решить два вопроса: кому будет принадлежать квартира и кто будет отвечать перед банком по кредитному договору.