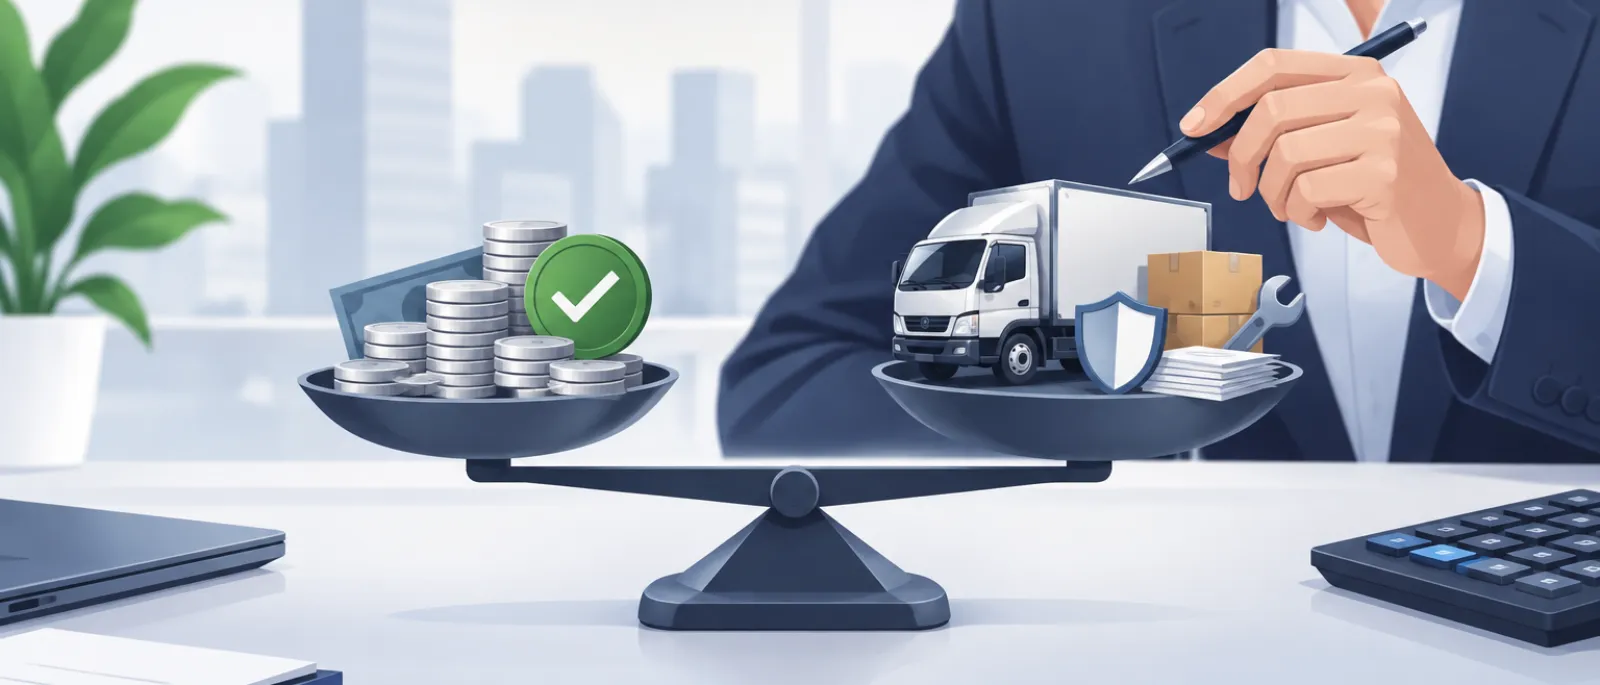
Сальдо встречных обязательств по лизингу — это итоговая разница между тем, что лизингополучатель заплатил лизингодателю, и тем, сколько реально «стоило» пользование имуществом с учётом расходов лизингодателя, стоимости предмета лизинга и его последующей реализации. В судах это главный инструмент, чтобы не платить «лишнее» и вернуть переплату.
Что именно входит в расчёт (по практике ВС РФ и ПП ВАС № 17)
Сторона лизингополучателя (что засчитывается в его пользу):
- все внесённые лизинговые платежи (кроме аванса — он учитывается отдельно);
- аванс (если договор расторгнут, аванс подлежит зачёту);
- обеспечительные платежи/залоги, если они были;
- иногда — стоимость улучшений предмета лизинга, если это документально подтверждено и признано судом.
Сторона лизингодателя (его реальные расходы и доходы):
- закупочная стоимость предмета лизинга у продавца;
- расходы на доставку, монтаж, страхование на этапе передачи;
- сумма предоставленного финансирования (фактически «тело кредита», на котором зарабатывает лизинговая компания);
- проценты/плата за финансирование по согласованной ставке;
- доказанные убытки из‑за расторжения (хранение, эвакуация, ремонт после изъятия) — но только если они разумны и подтверждены;
- выручка от продажи изъятого предмета лизинга (включая НДС — ВС РФ подтвердил, что НДС исключать нельзя).
Если платежи лизингополучателя больше расходов лизингодателя — сальдо в пользу лизингополучателя, разницу можно взыскать. Если меньше — лизингополучатель доплачивает.
Важные нюансы, из‑за которых чаще всего спорят
- НДС в выручке от продажи. Раньше лизинговые компании пытались исключать НДС из цены реализации, чтобы занизить доход и ухудшить сальдо для клиента. ВС РФ прямо указал: НДС — часть цены, его нельзя убирать.
- Цена продажи предмета лизинга. Если лизингодатель продал имущество аффилированной структуре или по заниженной цене, суд может пересчитать выручку по рыночной стоимости (на основе независимой оценки).
- Неустойка. Её нельзя просто «накинуть» в расходы лизингодателя без оценки соразмерности. Суд обязан проверить, не является ли неустойка чрезмерной, и может её снизить.
- Расходы на хранение/реализацию. Они должны быть разумными и документально подтверждёнными. Если лизингодатель долго не продавал имущество и копил расходы на стоянку, суд это не примет.
- Аванс. Часто лизинговые компании пытаются не возвращать аванс или учитывать его «как хотят». По закону и практике аванс — это часть встречных предоставлений и подлежит зачёту при расчёте сальдо.
Практическая инструкция: что запросить у лизинговой компании и что проверить в расчёте
- Полный расчёт сальдо с методикой и формулами. Часто присылают просто «цифру» без пояснений — это повод требовать детализацию.
- Документы на закупку предмета лизинга (договор, платёжки, накладные). Если закупочная цена завышена — это сразу влияет на сальдо.
- Договор купли‑продажи и платёжные документы по реализации изъятого имущества. Если продали «своим» — нужна независимая оценка.
- Расчёт платы за финансирование (ставка, период, база). Проверьте, не «растянули» ли срок финансирования искусственно.
- Первичные документы на заявленные расходы (хранение, эвакуация, ремонт). Без документов такие расходы суд не примет.
- Подтверждение направления уведомлений и даты расторжения/изъятия — от этого зависит период начисления платы за финансирование.
Если вам требуется помощь в суде с лизинговой компанией — можете связаться со мной. Я помогу вам.