Ответ нейросети:
Суть ситуации и правовая оценка:
У вас есть задолженность около 200 000 рублей, и ваши банковские карты заблокированы, вероятно, по инициативе кредиторов или судебных приставов. Вы пытались рефинансировать долг, но банки отказывают. Это типичная ситуация при просрочках и наличии исполнительных производств.
Применимые нормы:
Здесь действуют нормы Гражданского кодекса РФ (о кредитных обязательствах), Федеральный закон № 229-ФЗ "Об исполнительном производстве" (если есть решение суда и исполнительное производство), а также Федеральный закон № 127-ФЗ "О несостоятельности (банкротстве)" (если рассматривать банкротство физического лица).
Риски, сроки, ответственность и нюансы:
- Если карты заблокированы по постановлению судебных приставов, это значит, что долг уже взыскан через суд. К вам могут применять удержания из доходов, арест имущества, запрет на выезд за границу и др.
- Если долг не гасится, растёт пеня, штрафы, портится кредитная история.
- Рефинансирование при просрочке и наличии исполнительного производства практически недоступно.
- Банкротство физлица возможно при долгах от 500 000 руб., но иногда возможно и при меньшей сумме, если есть признаки неплатёжеспособности.
Что делать пошагово:
1. Уточните, кто и на каком основании заблокировал карты: обратитесь в банк за разъяснением и запросите копии документов (постановления пристава, решения суда и т.д.).
2. Проверьте наличие исполнительных производств на сайте ФССП (fssp.gov.ru) по своим данным.
3. Если есть исполнительное производство, свяжитесь с приставом, чтобы узнать сумму долга, реквизиты для оплаты, возможность рассрочки (ст. 203 ГПК РФ, ст. 37 ФЗ № 229-ФЗ).
4. Попробуйте договориться с кредитором или взыскателем о реструктуризации долга (это возможно даже на стадии исполнительного производства, если кредитор согласен).
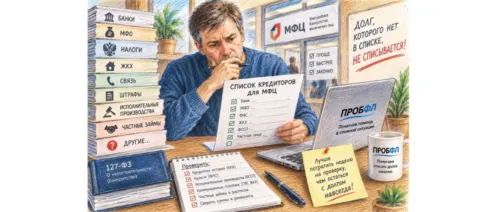
5. Если доходов нет или долг невозможно погасить, рассмотрите процедуру банкротства (в том числе упрощённую через МФЦ, если сумма долга 50–500 тыс. руб. и есть закрытое исполнительное производство).
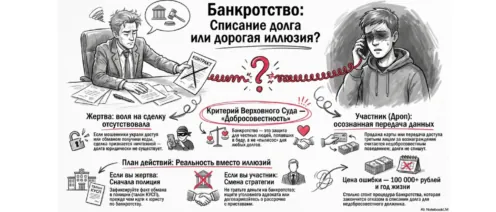
6. Не пользуйтесь услугами сомнительных "антиколлекторов" и посредников, которые обещают "списать долги".
Что нужно уточнить:
Для точного плана действий важно знать:
- Основание блокировки карт (суд, приставы, банк по 115-ФЗ и др.).
- Состав и структуру долгов (кредиты, микрозаймы, ЖКХ и т.д.).
- Ваши доходы, имущество, наличие иждивенцев.
- Есть ли уже судебные решения и исполнительные производства.
Для выработки индивидуальной стратегии советую обратиться к юристу с документами по вашему делу.