Первое сентября — это не только линейки и букеты. Для бизнеса, самозанятых и всех, кто платит НДФЛ, это дата, с которой налоговые правила переписываются сразу в пяти местах.
Одни изменения сэкономят вам десятки тысяч рублей. Другие — заставят переучиться подавать уведомления. Третьи — просто напомнят, что пора проверить почтовый ящик.
Ниже — полный разбор каждого нововведения. Без юридического тумана. Что было, что стало, и что конкретно вам с этим делать.
1. Страхование жизни: вычет вырос с 150 до 400 тысяч. А на детей — до 500
Что было раньше. Вы оформляли полис добровольного страхования жизни и могли вернуть НДФЛ в составе социального вычета. Лимит — 150 000 рублей на всё про всё: лечение, обучение, спорт и страхование в одной корзине. То есть если вы потратили 100 тысяч на лечение, на страхование жизни оставалось лишь 50 тысяч базы.
Что меняется с 1 сентября 2026. Вычет по страхованию жизни выходит из социальной корзины и переезжает в состав вычетов на долгосрочные сбережения граждан (новый подпункт 5 статьи 219.2 НК РФ, внесён Федеральным законом от 17.11.2025 № 418-ФЗ).
Что это даёт в цифрах:
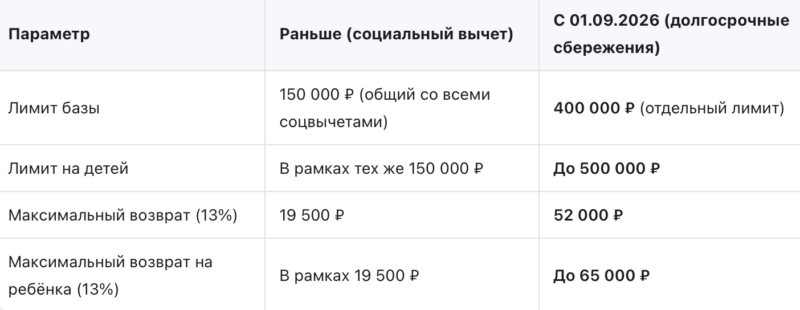
Разница — в разы.
Условия, чтобы вычет сработал:
- Договор заключён с 1 января 2025 года и позже.
- Срок договора — не менее 10 лет. Исключение: для полисов, оформленных в 2025–2026 годах, минимальный срок снижен до 5 лет.
- Договор оформлен в пользу самого налогоплательщика и/или членов семьи, близких родственников.
- Для детского вычета: ребёнок до 18 лет (или до 24 лет при очном обучении).
2. Налоговые штрафы: теперь нельзя уменьшить в 50 раз. Максимум — в 10
Что было раньше. Если налоговая ловила вас на нарушении, штраф можно было снизить при наличии смягчающих обстоятельств. И вот тут начиналось поле для творчества: закон не устанавливал верхнего предела. Суды и ФНС снижали штраф в 20, в 30, в 50 раз. Практика была непредсказуемой: в одном регионе снижали щедро, в другом — символически.
Что меняется с 1 сентября 2026. Федеральный закон от 28.11.2025 № 425-ФЗ вносит поправки в пункт 3 статьи 114 НК РФ и устанавливает жёсткие границы:
- Минимальное снижение — в 2 раза (как и раньше).
- Максимальное снижение — в 10 раз. Не больше.
То есть если штраф составлял 100 000 рублей, самое большее, на что можно рассчитывать при смягчающих обстоятельствах, — 10 000 рублей. В 50 раз больше не урежут.
Одновременно ФНС подготовила проект приказа с закрытым перечнем смягчающих обстоятельств, который тоже вступает в силу с 1 сентября:
- незначительность нарушения;
- незначительная степень вины;
- добровольное прекращение противоправного поведения;
- несущественный размер вреда бюджету;
- тяжёлое имущественное положение;
- положительные характеристики нарушителя.
3. Уведомления по ЕНП: можно подать одно за весь год, а не бегать каждый месяц
Что было раньше. Организации и ИП, которые выплачивают доходы физлицам, обязаны были каждый месяц подавать уведомление по форме КНД 1110355 — отдельно по НДФЛ и отдельно по страховым взносам. Двенадцать месяцев — двенадцать (а то и двадцать четыре) уведомления. Бухгалтеры знают, каково это.
Что меняется с 1 сентября 2026. Поправки из того же 425-ФЗ (абзацы 4 и 5 пункта 9 статьи 58 НК РФ) дают право подать одно уведомление сразу за несколько периодов — вплоть до конца календарного года. Не двенадцать бумажек, а одну.
Важно: это право, а не обязанность. Если вам удобнее работать по старинке и подавать ежемесячно — продолжайте. Никто не заставит переходить на новый формат.
Что делать: обсудите с бухгалтером или аутсорсером, переходите ли вы на укрупнённые уведомления. Для малого бизнеса и ИП без сотрудников это реальная экономия времени. Но убедитесь, что ваш софт (1С, СБИС, Контур) поддерживает новый формат КНД 1110355.4. Чужой ЕНС больше не пополнить: запрет на зачёт «вперёд»
Что было раньше. Компания А могла зачесть своё положительное сальдо ЕНС в счёт налоговых обязательств компании Б. Даже если у компании Б ещё не было конкретного долга — деньги просто ложились на её ЕНС «про запас». Это использовали для переброски средств между юрлицами внутри холдинга или для помощи контрагенту.
Что меняется с 1 сентября 2026. Тот же 425-ФЗ вводит запрет на зачёт положительного сальдо ЕНС в счёт обязательств другого лица, если у того нет налоговой задолженности.
Конкретно:
- Если сумма зачёта больше, чем долг второй компании, зачёт проведут частично — только в пределах реального долга. Остаток не перенесётся.
- Если зачёт всё же прошёл, а долга на ЕНС не было, вывести эти деньги на расчётный счёт не получится. Они пойдут исключительно на уплату налогов.
- Перечислить деньги на чужой ЕНС «авансом» тоже не выйдет — платёж вернут тому, кто его отправил.
5. Налоговые уведомления физлицам: рассылка стартует 21 сентября
Письмо ФНС России от 27.07.2026 № БС-36-21/6455@.
С 21 сентября 2026 года начинается печать и рассылка налоговых уведомлений гражданам за 2025 год: налог на имущество, транспортный налог, земельный налог, НДФЛ с доходов, не удержанных налоговым агентом.
Что это значит на практике:
- Бумажные письма придут по адресу регистрации в течение сентября–октября.
- Электронные уведомления появятся в личном кабинете ФНС и на Госуслугах примерно в те же сроки.
- Срок уплаты — 1 декабря 2026 года. Не пропустите: после этой даты начнут капать пени.
Итого: чек-лист на сентябрь
✅ Страхование жизни. Есть полис от 01.01.2025 на срок от 5 лет? Готовьте декларацию 3-НДФЛ по новой форме. Лимит вычета — 400 000 ₽ (на детей — до 500 000 ₽).
✅ Штрафы. Если есть налоговый спор — помните: максимум снижения теперь в 10 раз, не в 50. Собирайте смягчающие обстоятельства заранее.
✅ Уведомления ЕНП. Платите НДФЛ и взносы за сотрудников? С сентября можно подать одно уведомление за несколько месяцев. Уточните у бухгалтера.
✅ Зачёт ЕНС. Перебрасывали деньги между юрлицами внутри группы? С 1 сентября зачёт «про запас» на чужой ЕНС без долга невозможен. Перестройте платежи.
✅ Налоговые уведомления. После 21 сентября проверьте личный кабинет ФНС. Срок уплаты — 1 декабря. Не ждите пени.
Пять изменений. Три закона. Один сентябрь, который перекроит привычные схемы. Ни одно из этих нововведений не требует паники. Но каждое требует, чтобы вы знали о нём заранее, а не узнавали из письма от налоговой с пометкой «штраф».
Сохраните. Перешлите бухгалтеру. И поставьте напоминание на 21 сентября.


