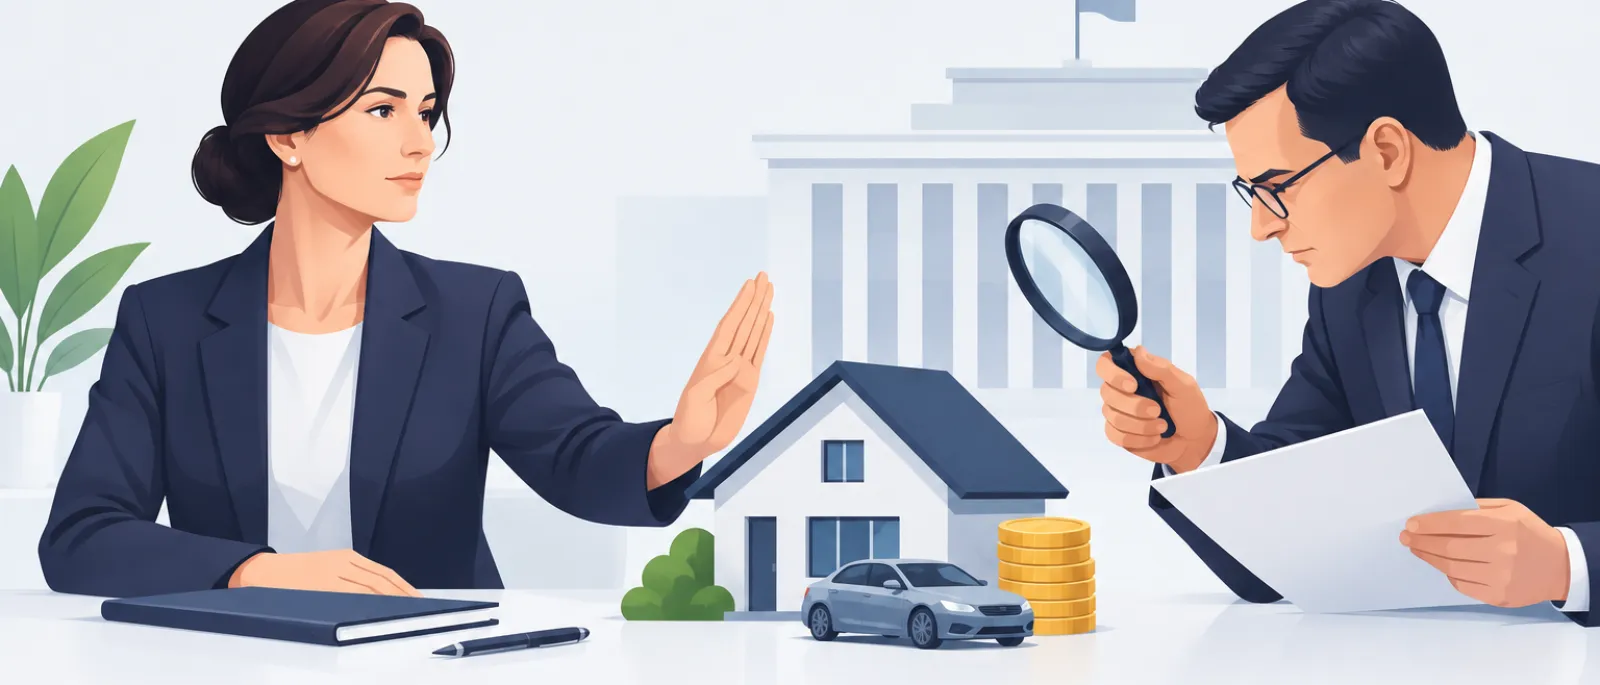
Бюджетный процесс — это строгая иерархия, где каждый рубль имеет свое происхождение, а каждая цифра в графе «доходы» должна быть подтверждена реальным экономическим источником. В российской системе финансового контроля ключевым арбитром выступает Счетная палата РФ. Ее задача — не просто сверить дебет с кредитом, а оценить законность, эффективность и достоверность формирования доходной базы. Сценарий, при котором государственное ведомство при планировании своих доходов закладывает в основу имущество частного лица — адвоката, — представляет собой классический пример грубого нарушения бюджетного законодательства. Ответ на вопрос, выявит ли Счетная палата такое нарушение, однозначен: да, выявит, причем на самых ранних этапах анализа.
Правовая природа имущества адвоката
Для начала необходимо разграничить правовой статус имущества. Адвокат, осуществляющий деятельность в форме адвокатского кабинета, не является индивидуальным предпринимателем, а его имущество — не является государственной собственностью. Согласно Федеральному закону № 63-ФЗ «Об адвокатской деятельности и адвокатуре в Российской Федерации», адвокатская деятельность не является предпринимательской. Имущество адвоката (офисная недвижимость, транспорт, техника) — это его частная собственность, на которую распространяется конституционная защита.
Государство может претендовать на это имущество исключительно в рамках налоговых правоотношений (налог на имущество физических лиц, НДФЛ с гонораров) или в случае обращения взыскания по решению суда. Никакое ведомство не имеет права рассматривать частную собственность гражданина как свой прямой доходный актив. Доход бюджета — это поступающие в казну денежные средства (налоги, пошлины, сборы), а не рыночная стоимость чужого дивана или офисного стола.
Механизм выявления нарушения Счетной палатой
Счетная палата РФ обладает многоуровневой системой верификации данных, которая делает сокрытие подобного подлога практически невозможным. Выявление произойдет на стыке нескольких контрольных процедур:
- Анализ обоснованности прогноза. При проверке проекта бюджета или обоснований бюджетных ассигнований (ОБАС) инспекторы Счетной палаты сопоставляют заявленные доходы с макроэкономическими показателями. Если ведомство планирует получить доход от «имущества», Счетная палата запросит методику расчета. Выяснится, что в основе лежит не норматив отчислений, не объем оказываемых госуслуг и не динамика налоговых поступлений, а произвольная оценка стоимости чужого актива. Это станет первым сигналом о недостоверности планирования.
- Сверка с реестрами собственности. В России действует четкое разделение реестров имущества. Данные о федеральном, региональном и муниципальном имуществе содержатся в Реестре государственного (муниципального) имущества. Сведения о частной собственности — в ЕГРН (для недвижимости) и базах ГИБДД (для транспорта). Счетная палата в рамках своих полномочий по аудиту государственной собственности имеет доступ к этим базам. Мгновенное несовпадение правообладателя (физическое лицо) и балансодержателя (государственное ведомство) сделает нарушение очевидным.
- Проверка доходных источников. Бюджетная классификация (КБК) строго определяет виды доходов. Существует код для доходов от использования имущества, находящегося в государственной собственности. Попытка зачислить в бюджет стоимость имущества, не принадлежащего государству на праве собственности, хозяйственного ведения или оперативного управления, потребует применения несуществующего или неподходящего КБК. Автоматизированные системы казначейства, через которые проходят все бюджетные потоки, просто не пропустят такую операцию, а Счетная палата зафиксирует это как нарушение методологии учета.
- Анализ правовых оснований. Инспекторы проверят наличие нормативных актов, передающих данное имущество в казну. Отсутствие актов приема-передачи, распоряжений Росимущества или договоров аренды, по которым частник сдает имущество государству для извлечения прибыли, станет прямым доказательством правонарушения.
Квалификация нарушения
С точки зрения бюджетного права, подобные действия ведомства будут квалифицированы не просто как техническая ошибка, а как серьезное правонарушение. В зависимости от умысла и последствий, это может быть:
- Искажение бюджетной отчетности (ст. 15.15.6 КоАП РФ) — если ведомство попыталось искусственно завысить свои показатели.
- Нецелевое использование бюджетных средств (ст. 15.14 КоАП РФ и ст. 285.1 УК РФ) — если под обоснование будущих «доходов от имущества» ведомство уже получило или распределило бюджетные ассигнования.
- Превышение должностных полномочий (ст. 286 УК РФ) — если чиновники попытались распорядиться чужим имуществом как своим.
Последствия и системные риски
Выявление такого нарушения влечет за собой серьезные последствия. Помимо предписания об устранении нарушения, ведомство получит представление с требованием привлечь виновных должностных лиц к ответственности. Для самого ведомства это означает резкое снижение оценок качества финансового менеджмента, что в будущем приведет к сокращению лимитов бюджетных обязательств и усилению внепланового контроля.
Системно попытка заложить частное имущество в доходы бюджета подрывает сам принцип достоверности бюджетного планирования. Если бы подобная практика стала массовой, бюджет превратился бы в фикцию — список желаемого, не подкрепленный реальными фискальными возможностями государства. Это создало бы опасный прецедент, размывающий границу между государственной и частной собственностью, что недопустимо в правовом государстве.
Заключение
Счетная палата неизбежно выявит попытку сформировать доходы ведомства за счет имущества адвоката. Это нарушение противоречит базовым принципам гражданского и бюджетного законодательства. В системе государственного аудита, где каждый доходный рубль должен иметь прозрачный и законный источник, частная собственность гражданина не может быть признана активом государственной казны. Финансовый контроль в России выстроен таким образом, что подобные манипуляции вскрываются на этапе простого сопоставления правовых статусов и реестров собственности, еще до начала глубокой проверки первичных документов. Иллюзия наполнения бюджета за счет чужого имущества разбивается о жесткий каркас реестрового учета и полномочий главного ревизора страны.