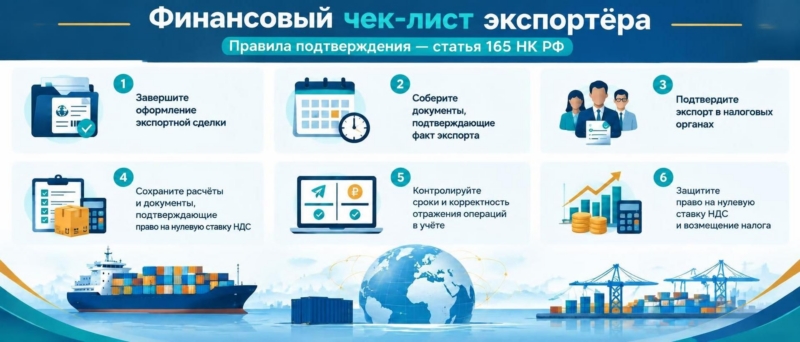
Экспортная сделка может принести компании валютную выручку, новые рынки и рост бизнеса. Но чтобы применить ставку НДС 0%, одной отгрузки за границу недостаточно: нужно подтвердить право на неё в установленном порядке. Иначе налоговая может посчитать, что экспортный товар уехал, а доказательства решили остаться дома.
Обоснованность применения нулевой ставки НДС при экспорте подтверждается в порядке, установленном статьёй 165 НК РФ. В зависимости от вида операции и направления поставки налогоплательщик представляет подтверждающие документы или электронные реестры одновременно с декларацией по НДС.
Сначала — главное о сроке.
Подтверждающие документы либо сведения из электронных реестров представляются одновременно с налоговой декларацией по НДС в пределах установленного 180-дневного срока. При экспорте товаров за пределы ЕАЭС срок, как правило, исчисляется с даты выпуска товаров таможенным органом. При экспорте в государства — члены ЕАЭС срок исчисляется с даты отгрузки, подтверждённой первичным учётным документом. Для отдельных видов работ и услуг предусмотрен специальный порядок определения срока.
Для целей налогового календаря целесообразно отдельно контролировать дату истечения указанного срока. Непредставление подтверждающих документов в установленный срок может повлечь применение предусмотренных налоговым законодательством последствий, включая исчисление НДС. Последующее подтверждение экспорта может служить основанием для корректировки налогового учёта в установленном порядке.
Экспорт за пределы ЕАЭС.
При вывозе товара в страну, не входящую в ЕАЭС, подтвердите фактический экспорт и сведения о сделке. Обычно в налоговую направляют электронный реестр с данными таможенной декларации и контракта. Если компания работает через посредника, могут потребоваться сведения о договоре комиссии, поручения или агентском договоре.
- ФНС вправе запросить копии документов, сведения из которых внесены в реестр, поэтому реестр не заменяет обязанность хранить первичку.
- Зафиксируйте дату выпуска товара и рассчитайте 180-дневный срок.
- Сверьте данные контракта, таможенной декларации, отгрузочных документов и учётной системы.
- Сформируйте электронный реестр в подходящем сервисе или бухгалтерской программе.
- Отразите операции в декларации по НДС и отправьте декларацию с реестром в инспекцию.
- Сохраните квитанции о приёме и контролируйте требования налоговой инспекции.
Если инспекция запросит подтверждающие документы, ответ нужно направить в установленный срок — для таких запросов источники указывают 30 календарных дней. Поэтому хранить договоры, транспортные и товаросопроводительные документы, а также таможенные сведения нужно аккуратно и в доступном виде.
Экспорт в страны ЕАЭС.
Для поставок в государства ЕАЭС таможенной декларации на экспорт обычно нет, поэтому подтверждение строится на других документах. Как правило, понадобятся:
- контракт с покупателем;
- заявление о ввозе товаров и уплате косвенных налогов с отметкой налогового органа страны назначения либо электронный перечень таких заявлений;
- транспортные и товаросопроводительные документы, подтверждающие перемещение товара.
Перед подачей перечня проверьте, что сведения о заявлении поступили от покупателя и доступны налоговой. Если данных нет, согласуйте с контрагентом их передачу: экспортёр не должен узнавать о проблеме только из отказа в подтверждении ставки.
Как вычитать входной НДС при экспорте.
Ключевое различие — относится ли экспортируемый товар к сырьевым для целей НК РФ. Это определяется не бытовым пониманием слова «сырьё», а установленными законом категориями и кодами ТН ВЭД.
- Поэтому классификацию товара нужно проверить до выбора порядка вычета.
Несырьевые товары. Входной НДС принимают к вычету в общем порядке — как правило, в квартале, когда выполнены обычные условия: товары, работы или услуги приняты на учёт, имеется счёт-фактура поставщика, а приобретения используются в облагаемой НДС деятельности. Ждать, пока соберётся пакет документов для подтверждения ставки 0%, для такого вычета обычно не нужно. При этом право на саму нулевую ставку всё равно требуется подтвердить в установленном порядке.
Сырьевые товары. Здесь действует специальный порядок: вычет входного НДС связан с моментом определения налоговой базы по экспортной операции. Если документы, подтверждающие ставку 0%, собраны в пределах установленного срока, вычет заявляют в квартале, на последнее число которого собран полный пакет. Если подтвердить экспорт в течение 180 дней не удалось, применяются правила для неподтверждённого экспорта, и момент вычета определяется иначе — в частности, учитывается квартал истечения этого срока.
Раздельный учёт. При операциях со ставкой 0% важно организовать учёт так, чтобы можно было определить, какая сумма входного НДС относится к экспортным операциям, а какая — к внутренним продажам. Порядок учёта закрепляют в учётной политике. Особенно важно проследить распределение расходов, которые одновременно относятся к нескольким направлениям деятельности.
На практике порядок действий такой: сначала проверьте код товара по действующему перечню сырьевых товаров, затем определите, к каким операциям относятся покупки и входной НДС, зафиксируйте методику учёта в учётной политике и заявляйте вычет в соответствующем налоговом периоде. Ошибка в классификации может повлиять не только на срок вычета, но и на раздельный учёт и расчёт НДС.
- Отдельно для 2026 года: опубликованы сведения о переходных правилах для некоторых товаров, исключённых из перечня сырьевых. Если экспорт касается таких товаров, нужно отдельно проверить дату исключения кода и условия применения переходного порядка — общие правила выше могут быть недостаточны.