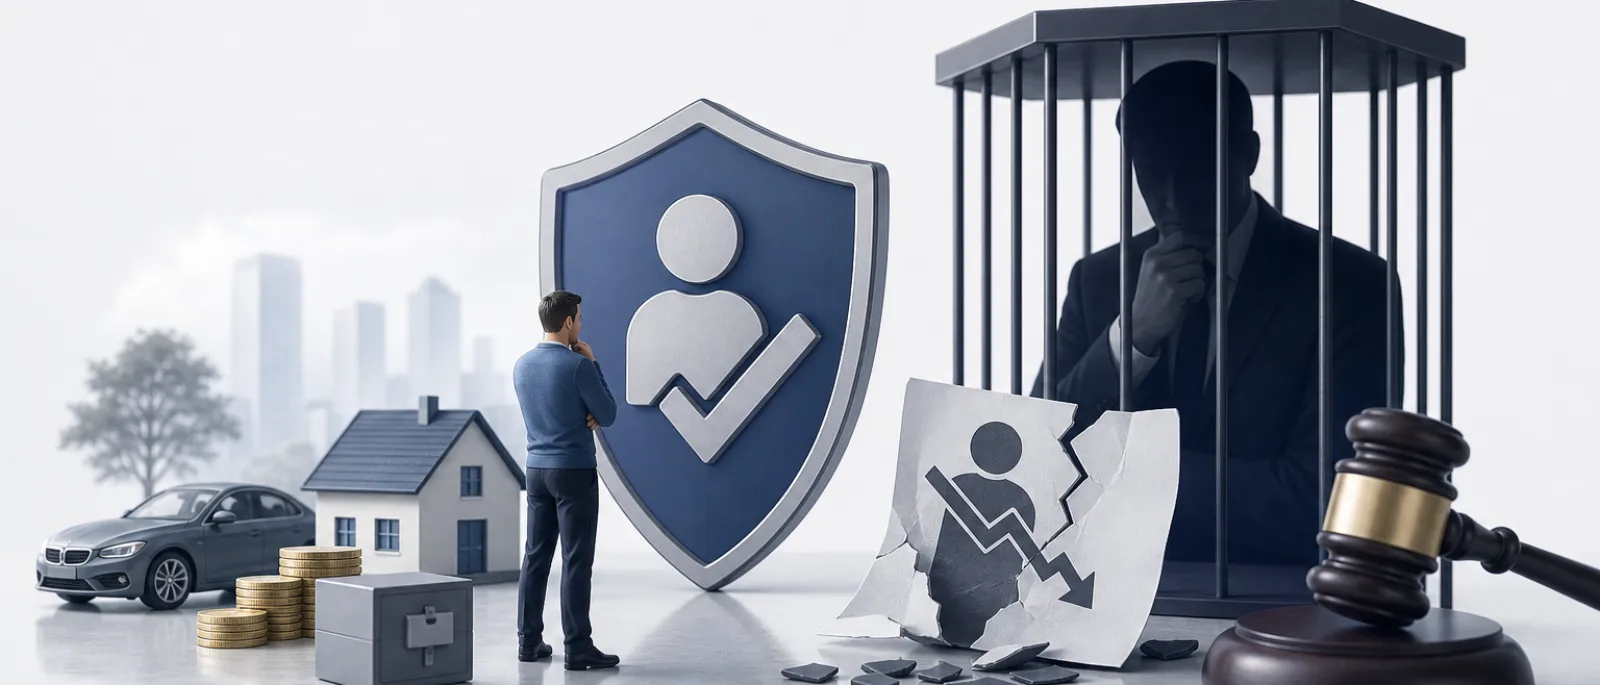
Фиктивное банкротство — один из самых рискованных сценариев в процедурах несостоятельности граждан. В отличие от обычного банкротства, когда человек честно заявляет о своей неспособности платить по долгам, при фиктивном банкротстве должник заведомо искажает информацию о своём имущественном положении, создавая видимость неплатёжеспособности при реальной возможности исполнять обязательства.
Разберём, чем это грозит и как не попасть под статью.
Что такое фиктивное банкротство
Фиктивное банкротство — это заведомо ложное объявление гражданином о своей несостоятельности перед кредиторами, когда на самом деле у него есть доходы и имущество, достаточные для погашения долгов.
Ключевой признак — умысел: должник сознательно скрывает активы, завышает расходы, создаёт фиктивные долги или предоставляет поддельные справки, чтобы получить списание долгов через процедуру банкротства.
Важно отличать от преднамеренного банкротства:
- Преднамеренное — реальные долги есть, но должник совершает действия, чтобы не платить (вывод активов, фиктивные сделки).
- Фиктивное — долгов либо нет, либо они незначительны, а неплатёжеспособность инсценируется.
Как выявляют фиктивное банкротство
Финансовый управляющий, кредиторы и суд проверяют:
- Реальное имущественное положение — выписки из Росреестра, ГИБДД, ГИМЦ, данные о счетах, вкладах, ценных бумагах.
- Источники доходов — справки 2‑НДФЛ, выписки по счетам, договоры аренды, дивиденды, доходы от предпринимательства.
- Историю сделок за последние 3 года — продажа имущества, дарение, займы, возвраты долгов.
- Образ жизни — дорогие покупки, путешествия, обучение детей в платных вузах, членство в клубах.
- Показания свидетелей — родственников, коллег, контрагентов.
Если обнаруживается, что должник мог платить, но не платил, скрывая доходы, — это прямой путь к квалификации как фиктивное банкротство.
Последствия фиктивного банкротства
1. В рамках дела о банкротстве
- Отказ в списании долгов. Суд не применит освобождение от обязательств (ст. 213.28 Закона о банкротстве), и все долги останутся.
- Отмена завершённой процедуры. Если фиктивность вскрылась после завершения, суд отменит определение о завершении и возобновит дело.
- Оспаривание сделок. Все подозрительные операции (продажа квартиры, дарение машины, фиктивные займы) будут оспорены, имущество вернётся в конкурсную массу.
- Увеличение расходов. Дополнительные затраты на управляющего, экспертов, юристов, которые лягут на должника.
2. Уголовная ответственность (ст. 197.1 УК РФ)
Фиктивное банкротство — уголовное преступление, если причинён крупный ущерб (от 2,25 млн руб.) или действия совершены организованной группой.
Наказание:
- Штраф до 300 000 рублей (или в размере дохода за период до 2 лет);
- Принудительные работы до 5 лет;
- Лишение свободы до 5 лет (в особо тяжких случаях — до 6 лет).
Дополнительно: судимость, ограничения на занятие определённой деятельностью, запрет на выезд за границу.
3. Административная и гражданско‑правовая ответственность
- Штрафы за непредставление или искажение сведений в деле о банкротстве.
- Взыскание убытков с должника в пользу кредиторов, если их права нарушены.
- Запрет на повторное банкротство в течение 5 лет.
4. Репутационные последствия
- Сведения о недобросовестности публикуются в ЕФРСБ (Единый федеральный реестр сведений о банкротстве).
- Отказ банков в кредитах, ипотеке, кредитных картах.
- Сложности с трудоустройством (особенно в финансовой сфере, госслужбе, руководящих должностях).
- Проблемы при повторном обращении с заявлением о банкротстве — суд будет проверять особенно жёстко.
Реальные примеры из практики
- Пример 1. Гражданин подал на банкротство, указав, что не работает и не имеет имущества. В ходе проверки выяснилось: он официально трудоустроен, получает зарплату 150 000 руб./мес., владеет двумя автомобилями и дачей. Итог: отказ в списании долгов, дело передано в СК для возбуждения уголовного дела по ст. 197.1 УК РФ.
- Пример 2. Должник перед банкротством «продал» квартиру матери за 1 млн руб. (рыночная стоимость — 8 млн). Управляющий оспорил сделку, квартира возвращена в конкурсную массу. Суд отказал в списании долгов, на должника наложен штраф.
- Пример 3. Гражданин создал фиктивные долги перед «друзьями» на сумму 5 млн руб., чтобы увеличить общую сумму обязательств. Кредиторы запросили выписки по счетам «друзей» — деньги вернулись обратно через неделю. Квалификация: фиктивное банкротство, уголовное дело.
Как избежать риска фиктивного банкротства
- Честно раскрывайте всё имущество и доходы. Даже если это кажется незначительным.
- Не создавайте фиктивные долги. Займы от родственников должны быть реальными, с расписками и движением денег.
- Не выводите активы перед банкротством. Продажа имущества по заниженной цене, дарение — первые признаки для оспаривания.
- Сотрудничайте с финансовым управляющим. Предоставляйте все запрошенные документы вовремя.
- Консультируйтесь с юристом. Перед подачей заявления убедитесь, что ваша ситуация соответствует критериям банкротства.
Чек‑лист: признаки, которые насторожат суд и управляющего
- Отсутствие официальных доходов при наличии расходов (кредиты, аренда, обучение).
- Продажа имущества в последние 3 года перед банкротством.
- Дарение недвижимости, автомобилей родственникам.
- Фиктивные займы от «друзей» без реального движения денег.
- Расхождения между декларациями 2‑НДФЛ и фактическим образом жизни.
- Отказ предоставлять документы управляющему.
- Частые смены места работы, «серая» зарплата.
- Наличие дорогих покупок в период банкротства.
Что делать, если вас обвиняют в фиктивном банкротстве
- Соберите доказательства платёжеспособности (или её отсутствия): выписки, справки, свидетельства.
- Объясните каждую сделку. Почему продали машину? Почему взяли заём? Подтвердите документами.
- Подайте ходатайство о назначении экспертизы (финансово‑экономической, почерковедческой — если подделка).
- Наймите юриста по банкротству. Самостоятельно справиться сложно.
- Не скрывайтесь. Неявка в суд усугубляет положение.
Выводы
Фиктивное банкротство — не способ «легко списать долги», а прямой путь к уголовной ответственности, штрафам и потере имущества. Честность и прозрачность — единственная стратегия, которая защитит от проблем. Если есть сомнения в платёжеспособности, лучше проконсультироваться с юристом до подачи заявления, чем потом отвечать по ст. 197.1 УК РФ.
Помните: банкротство создано для честных должников, а не для тех, кто хочет обмануть кредиторов и государство.
Юристы по Банкротству физических лиц
 21 отзывЮрист
Шарина Юлия Сергеевна
Юрист прошел модерацию- Банкротство физических лиц
- Арбитраж
- Взыскание задолженности
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Недвижимость
- Обслуживание бизнеса
- Раздел имущества
- Семейные дела
- +11 специализаций
Юридическая компания «СФЕРА МИРА» — команда экспертов, специализирующихся на разрешении конфликтов и защите интересов граждан и бизнеса.- Оплата наличными
- Оплата по счёту
- Онлайн-услуги
 24 отзываАдвокат №1387
Шефер Инна Юрьевна
Адвокат прошел модерацию- Банкротство физических лиц
- Банкротство юридических лиц
- Взыскание задолженности
- Возмещение ущерба
- Заключение и расторжение брака
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Недвижимость
- Прочие
- Раздел имущества
- Семейные дела
- +11 специализаций
Адвокат. Судебный юрист. 21 год в консалтинге. Специализация: семейное право, наследственное право, арбитражные споры, банкротства физических и юридических лиц, имущественные…- Прием по записи
- Экстренная помощь
- Работа по договору
 63 отзываЮрист
Дугин Виталий Валерьевич
Юрист прошел модерацию- Банкротство физических лиц
- Арбитраж
- Взыскание задолженности
- Исполнительное производство
- Кредитные вопросы и споры
- Мошенничество
- +5 специализаций
Занимаюсь только банкротством граждан и предпринимателей, поэтому отлично владею навыками ведения дел и судебной практикой.- Представительство в суде
- Возможны командировки
- Онлайн-услуги
 16 отзывовЮрист
Мандрова Дарья Дмитриевна
Продвижение профиля Юрист прошел модерацию и использует продвижение профиля- Банкротство физических лиц
- Административное право
- Арбитраж
- Банкротство юридических лиц
- Военное право
- Жилищные вопросы
- Защита прав потребителя
- Наследство
- Недвижимость
- Пенсии и пособия
- Раздел имущества
- Споры со страховыми компаниями
- +11 специализаций
Член ассоциации юристов России. Я честно оцениваю ситуацию: решу вашу проблему или сообщу о маловероятности успеха.- Работа по доверенности
- Возможны командировки
- Социальные льготы
 32 отзываЮрист
Гудов Юрий Павлович
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Административное право
- Алименты
- Арбитраж
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Наследство
- Раздел имущества
- Семейные дела
- Юридическая экспертиза
- +11 специализаций
Ваш юрист Гудов Юрий Павлович! Всегда разъясню все детали, во всем всегда помогу и поддержу в трудной жизненной ситуации!- Участие в переговорах
- Социальные льготы
- Рассрочка
 25 отзывовЮрист
Дёмина Ксения Владимировна
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Алименты
- Арбитраж
- Банковское право
- Взыскание задолженности
- Споры со страховыми компаниями
- +6 специализаций
Нуждаетесь в квалифицированной юридической помощи? ✅Мы предоставляем полный спектр юридических услуг для физических и юридических лиц.- Работа по доверенности
- Представительство в суде
- Работает в выходные
 40 отзывовЮрист
Малюгин Евгений Александрович
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Административное право
- Алименты
- Арбитраж
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Защита прав потребителя
- Земельные вопросы
- +11 специализаций
ЮРИДИЧЕСКИЕ УСЛУГИ ДЛЯ ГРАЖДАН И БИЗНЕСА арбитражные споры; административные споры; банкротство граждан; взыскание долгов, убытков, ущерба; возмещение вреда, причинённого жизни…- Работа по договору
- Конфиденциальность
- Онлайн-услуги

