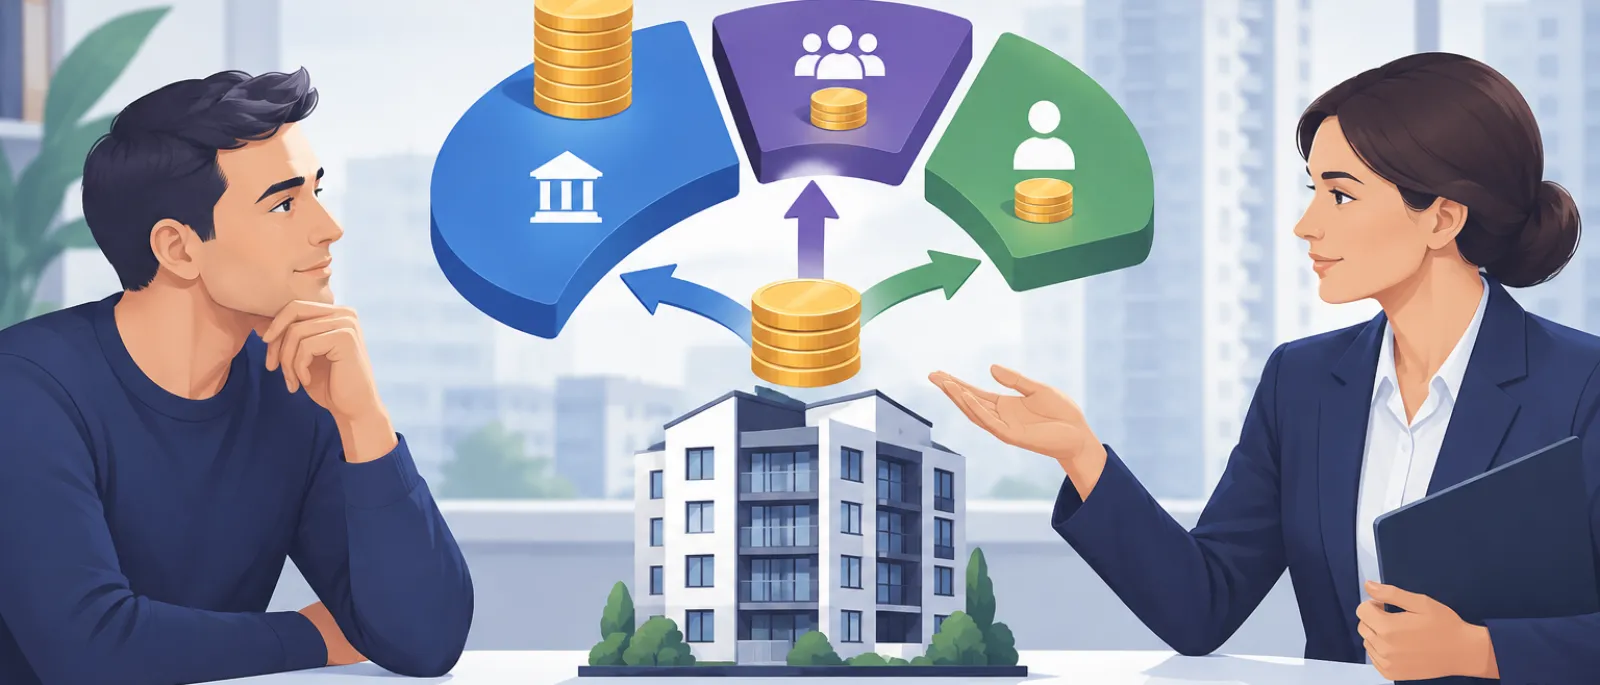
Новые правила, вступившие в силу 3 апреля 2026 года, — это, пожалуй, одно из самых значимых изменений в балансе интересов должника и банка за последние годы. Они были введены Федеральным законом № 62-ФЗ от 23.03.2026, который дополнил Закон о банкротстве новой статьёй 213.27-1, установив специальный порядок распределения денег от продажи единственного ипотечного жилья.
Предпосылкой стала необходимость исполнить постановление Конституционного Суда РФ от 4 июня 2024 года № 28-П, которое обязало законодателя создать дополнительные гарантии жилищных прав граждан-банкротов.
Формула распределения: 80/10/10
Ключевое новшество — жёсткая последовательность распределения вырученных средств. Сначала вне очереди погашаются расходы на обеспечение сохранности предмета ипотеки и проведение торгов по его продаже. Только после этого оставшаяся сумма делится следующим образом:
| Доля | Получатель | Назначение |
| 80% | Залоговый кредитор (банк) Погашение требований по ипотечному обязательству | При этом сумма не может превышать размер требований банка, включая проценты, неустойки и иные санкции |
| 10% | Кредиторы первой и второй очереди | Направляется на погашение их требований, но только при недостаточности иного имущества должника для этих целей |
| 10% Должник | Исключается из конкурсной массы и передаётся гражданину для обеспечения жилищных прав | Однако эта сумма не может превышать размер первоначального взноса и фактически внесённых платежей по ипотеке |
Именно последние 10% — главное «человеческое» изменение. Раньше должник после продажи единственного ипотечного жилья фактически оставался без жилья и без средств на его приобретение.
Важная оговорка: «разумная потребность» и право суда уменьшить выплату
Закон не гарантирует должнику эти 10% автоматически в полном объёме. Если сумма, подлежащая исключению из конкурсной массы, достаточна для покупки жилья, которое «явно превышает уровень, необходимый для удовлетворения разумной потребности» должника и его семьи, финансовый управляющий или кредиторы могут обратиться в суд с ходатайством об уменьшении этой суммы.
Суд вправе снизить выплату до размера, позволяющего приобрести жильё, достаточное для разумных потребностей, но не ниже минимальной учётной нормы площади, установленной жилищным законодательством. При рассмотрении такого ходатайства суд обязан оценить добросовестность гражданина. Это создаёт пространство для судебных споров о том, что считать «разумной потребностью» и где проходит граница между защитой жилищных прав и попыткой сохранить излишне комфортные условия за счёт кредиторов.
Практические последствия и темы для освещения
- Сдвиг парадигмы: Раньше продажа единственного ипотечного жилья в банкротстве означала для должника потерю жилья и денег. Теперь закон пытается дать ему «стартовый капитал» для решения жилищного вопроса, хотя и ограниченный суммой уже внесённых платежей.
- Стимул для банков и должников к мировым соглашениям: Поскольку продажа через торги с распределением по формуле 80/10/10 может быть невыгодна обеим сторонам (банк может не получить всю сумму долга, а должник — потерять жильё и получить лишь ограниченную компенсацию), новые правила могут подтолкнуть стороны к заключению отдельного мирового соглашения по ипотеке (ст. 213.10-1 Закона о банкротстве). Уже отмечается рост числа таких соглашений.
- Споры о добросовестности: Механизм уменьшения выплаты «на роскошь» — это прямой перенос логики «исполнительского иммунитета» на денежные средства. Главный дискуссионный вопрос для публикации: где суды проведут черту между жильём, необходимым для нормальной жизни, и избыточными квадратными метрами, за которые должник пытается «зацепиться»?
- Соотношение с «роскошным» жильём: Правила напрямую пересекаются с другой острой темой — критериями «роскошного» жилья, разработанными Верховным Судом. Если квартира изначально была слишком большой и дорогой, суд может счесть, что и 10% от её продажи — это слишком много для «разумной потребности».
Юристы по Банкротству физических лиц
 21 отзывЮрист
Шарина Юлия Сергеевна
Юрист прошел модерацию- Банкротство физических лиц
- Арбитраж
- Взыскание задолженности
- Гражданские дела
- Жилищные вопросы
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Недвижимость
- Обслуживание бизнеса
- Раздел имущества
- Семейные дела
- +11 специализаций
Юридическая компания «СФЕРА МИРА» — команда экспертов, специализирующихся на разрешении конфликтов и защите интересов граждан и бизнеса.- Оплата наличными
- Оплата по счёту
- Онлайн-услуги
 24 отзываАдвокат №1387
Шефер Инна Юрьевна
Адвокат прошел модерацию- Банкротство физических лиц
- Банкротство юридических лиц
- Взыскание задолженности
- Возмещение ущерба
- Заключение и расторжение брака
- Защита прав потребителя
- Земельные вопросы
- Наследство
- Недвижимость
- Прочие
- Раздел имущества
- Семейные дела
- +11 специализаций
Адвокат. Судебный юрист. 21 год в консалтинге. Специализация: семейное право, наследственное право, арбитражные споры, банкротства физических и юридических лиц, имущественные…- Прием по записи
- Экстренная помощь
- Работа по договору
 63 отзываЮрист
Дугин Виталий Валерьевич
Юрист прошел модерацию- Банкротство физических лиц
- Арбитраж
- Взыскание задолженности
- Исполнительное производство
- Кредитные вопросы и споры
- Мошенничество
- +5 специализаций
Занимаюсь только банкротством граждан и предпринимателей, поэтому отлично владею навыками ведения дел и судебной практикой.- Представительство в суде
- Возможны командировки
- Онлайн-услуги
 16 отзывовЮрист
Мандрова Дарья Дмитриевна
Продвижение профиля Юрист прошел модерацию и использует продвижение профиля- Банкротство физических лиц
- Административное право
- Арбитраж
- Банкротство юридических лиц
- Военное право
- Жилищные вопросы
- Защита прав потребителя
- Наследство
- Недвижимость
- Пенсии и пособия
- Раздел имущества
- Споры со страховыми компаниями
- +11 специализаций
Член ассоциации юристов России. Я честно оцениваю ситуацию: решу вашу проблему или сообщу о маловероятности успеха.- Работа по доверенности
- Возможны командировки
- Социальные льготы
 32 отзываЮрист
Гудов Юрий Павлович
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Административное право
- Алименты
- Арбитраж
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Наследство
- Раздел имущества
- Семейные дела
- Юридическая экспертиза
- +11 специализаций
Ваш юрист Гудов Юрий Павлович! Всегда разъясню все детали, во всем всегда помогу и поддержу в трудной жизненной ситуации!- Участие в переговорах
- Социальные льготы
- Рассрочка
 25 отзывовЮрист
Дёмина Ксения Владимировна
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Алименты
- Арбитраж
- Банковское право
- Взыскание задолженности
- Споры со страховыми компаниями
- +6 специализаций
Нуждаетесь в квалифицированной юридической помощи? ✅Мы предоставляем полный спектр юридических услуг для физических и юридических лиц.- Работа по доверенности
- Представительство в суде
- Работает в выходные
 40 отзывовЮрист
Малюгин Евгений Александрович
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Административное право
- Алименты
- Арбитраж
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Защита прав потребителя
- Земельные вопросы
- +11 специализаций
ЮРИДИЧЕСКИЕ УСЛУГИ ДЛЯ ГРАЖДАН И БИЗНЕСА арбитражные споры; административные споры; банкротство граждан; взыскание долгов, убытков, ущерба; возмещение вреда, причинённого жизни…- Работа по договору
- Конфиденциальность
- Онлайн-услуги