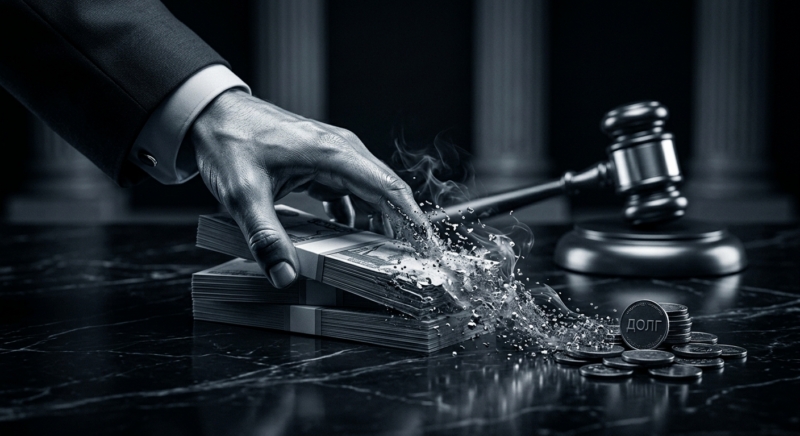
Многие заемщики и предприниматели искренне уверены: если перевести деньги заимодавцу и прямо указать в платежном поручении возврат основного долга, то само тело займа автоматически уменьшается, а проценты перестают капать. Это опаснейшая финансовая иллюзия, которая регулярно приводит к многомиллионным судебным искам и потере бизнеса.
В реальной жизни кредитор принимает деньги, годами молчит, а затем предъявляет требование на колоссальную сумму долга, заявляя, что все прошлые переводы ушли лишь на погашение процентов. Именно так и произошло с предпринимателем, который в течение двух лет перечислял заимодавцу деньги, отдал в общей сложности почти 8 500 000 рублей при исходном долге в 6 000 000 рублей — и всё равно оказался ответчиком по иску о взыскании ещё 2 560 000 рублей долга. Именно такую ловушку подробно разобрала Судебная коллегия по экономическим спорам Верховного Суда Российской Федерации в определении от 19.08.2026 N 305-ЭС26-4653 по делу N А40-147393/2024. Выводы высшей судебной инстанции полностью перевернули позицию трех нижестоящих судов и наглядно показали, почему текст в графе назначение платежа не защищает должника от жестких правил Гражданского кодекса РФ.
Базовое нормативное регулирование и суть проблемы
В основе любых процентных займов лежит классическая конструкция гражданского права. В силу пункта 1 статьи 807 Гражданского кодекса РФ заимодавец передает деньги в собственность заемщику, а заемщик обязуется вернуть точно такую же сумму. При этом закон наделяет кредитора безусловным правом получать плату за предоставленный капитал: пункт 1 статьи 809 ГК РФ прямо указывает, что заимодавец имеет право на получение процентов за пользование займом в размерах и порядке, согласованных договором. Срок и порядок возврата самого тела займа регулируются пунктом 1 статьи 810 ГК РФ.
Камень преткновения возникает тогда, когда заемщик перечисляет сумму, которой недостаточно для закрытия всех накопившихся обязательств сразу. Здесь вступает в силу ключевое правило, зафиксированное в статье 319 ГК РФ. Закон однозначно устанавливает строгую очередность: если поступивших средств не хватает для полного исполнения обязательства, деньги в первую очередь гасят судебные и иные издержки кредитора по получению исполнения, во вторую очередь покрывают начисленные проценты, и лишь в третью очередь уменьшают основную сумму долга. Данная норма создана специально для защиты интересов заимодавца, чтобы должник не мог произвольно списать тело долга и оставить кредитора с обесценивающимися требованиями по процентам.
Реальная история спора: как предприниматель заплатил миллионы, но остался должником
Поводом для разбирательства в Верховном Суде РФ стал конфликт двух индивидуальных предпринимателей. В мае 2022 года заимодавец выдал заемщику 6 000 000 рублей под 16% годовых сроком на один год. По условиям договора проценты начислялись за время фактического использования денег и подлежали уплате ежемесячно, не позднее 10 числа. Деньги были переданы в полном объеме, однако график платежей сразу же дал сбой.
Заемщик на протяжении длительного времени перечислял различные суммы. Каждый месяц он отправлял по 80 000 рублей, аккуратно вписывая в платежные поручения формулировку возврат процентного займа. Позже через третье лицо было переведено еще 5 500 000 рублей, где в назначении платежа прямо значилось: прекращение обязательства, возврат суммы займа. Заимодавец принимал все эти деньги, не направляя претензий более двух лет.
Когда терпение заимодавца лопнуло, он обратился в Арбитражный суд города Москвы, потребовав взыскать более 2 560 000 рублей основного долга и сотни тысяч рублей процентов. Логика истца была проста: ответчик пользовался шестью миллионами рублей гораздо дольше установленного договором года, поэтому набежавшие проценты съедали практически все поступающие платежи. Тело займа при таком расчете фактически не уменьшалось, продолжая непрерывно генерировать новый процентный доход.
Фатальная ошибка судов трех инстанций
Суд первой инстанции, а вслед за ним Девятый арбитражный апелляционный суд и Арбитражный суд Московского округа полностью встали на сторону должника. Суды сочли, что раз ответчик писал в платежках слова возврат суммы займа, а истец молча принимал эти переводы без претензий, между сторонами возникло конклюдентное соглашение об изменении порядка расчетов на основании статей 432, 435 и 438 ГК РФ. Нижестоящие инстанции посчитали сумму займа полностью возвращенной и отказали кредитору во взыскании долга.
Судьи на местах проигнорировали тот факт, что заемщик продолжал пользоваться деньгами за пределами договорного срока. В результате средства, которые по закону должны были гасить плату за пользование чужим капиталом, были ошибочно зачтены в счет основного долга. Для заимодавца это обернулось колоссальными финансовыми потерями, что и заставило его дойти до высшей судебной инстанции.
Почему Верховный Суд отменил решения: жесткая позиция закона
Судебная коллегия по экономическим спорам Верховного Суда РФ указала, что выводы судов грубо противоречат закону и устоявшейся судебной практике. Высшая инстанция напомнила о разъяснениях пункта 49 постановления Пленума ВС РФ от 24.03.2016 N 7: под процентами, которые гасятся строго раньше основного долга, понимаются именно проценты за пользование займом или кредитом (статьи 809, 823 ГК РФ), а не санкции или неустойки.
Далее Верховный Суд РФ сослался на фундаментальное разъяснение пункта 1 информационного письма Президиума Высшего Арбитражного Суда РФ от 20.10.2010 N 141. Согласно этой позиции, норма статьи 319 ГК РФ защищает кредитора, поэтому указание должником в платежном документе любого иного назначения суммы само по себе не имеет никакого юридического значения. Если денег недостаточно, платеж распределяется строго по закону: сначала проценты, потом долг. Никакие односторонние пометки в банковских выписках этот порядок отменить не способны.
Суд также опроверг довод о соглашении сторон. Изменить очередность статьи 319 ГК РФ действительно можно, что прямо допускается пунктом 37 постановления Пленума ВС РФ от 22.11.2016 N 54. Однако такое соглашение должно быть явным и двусторонним. Простое молчаливое принятие денег банком или кредитором без возражений не является акцептом и не образует соглашения об изменении очередности платежей. В самом договоре займа приоритет погашения тела долга предусмотрен не был, а значит, кредитор имел полное законное право засчитывать деньги сначала в счет набежавших процентов. Дело было направлено на новое рассмотрение для проведения полного математического перерасчета.
Практические алгоритмы для заемщиков и кредиторов
Чтобы не оказаться в ситуации, когда выплаченные миллионы растворились в воздухе, а основной долг остался нетронутым, каждому участнику заемных отношений необходимо соблюдать строгие правила финансовой гигиены.
Если вы заемщик
Если вы выступаете заемщиком, помните главное правило: никогда не рассчитывайте на формулировку в назначении платежа. Если у вас образовалась просрочка или вы не успели вернуть заем в срок, любой ваш частичный перевод сначала пойдет на закрытие процентов, накопившихся за каждый день фактического пользования деньгами. До тех пор, пока вы не погасите проценты полностью, сумма основного долга не уменьшится ни на копейку, продолжая ежедневно генерировать новые начисления.
Чтобы платеж реально уменьшал тело займа при нехватке денег, заемщику жизненно необходимо заранее подписать с заимодавцем письменное дополнительное соглашение. В нем должна быть четкая прямая формулировка: стороны договорились изменить очередность, предусмотренную статьей 319 ГК РФ, и установить, что любые поступающие платежи сначала уменьшают сумму основного долга, а проценты погашаются в последнюю очередь. Только такой двусторонний документ имеет реальную юридическую силу в суде.
Формулировка для допсоглашения:
«Стороны договорились изменить очередность погашения, предусмотренную статьей 319 Гражданского кодекса РФ, и установить, что любые поступающие от заемщика платежи в первую очередь направляются на погашение суммы основного долга, а начисленные проценты за пользование займом погашаются в последнюю очередь»
Если вы кредитор
Если вы кредитор, регулярно ведите детальный помесячный расчет задолженности с применением статьи 319 ГК РФ. Любое поступление от должника раскладывайте по формуле: сначала закрываются проценты, рассчитанные на дату поступления денег, и только остаток направляется на погашение тела займа. При возникновении споров не бойтесь того, что должник писал в платежных поручениях свои назначения. Судебная практика твердо стоит на страже ваших интересов: статья 319 ГК РФ действует автоматически.
Пределы прав и законодательные ограничения
Применение статьи 319 ГК РФ имеет четкие юридические границы, о которых обязаны знать обе стороны обязательства. Закон строго разделяет плату за правомерное пользование деньгами и меры гражданско-правовой ответственности.
Статья 319 ГК РФ позволяет списывать перед основным долгом исключительно регулярные договорные проценты за пользование займом (статья 809 ГК РФ) и издержки по принудительному исполнению (например, оплаченную госпошлину). Заимодавец не имеет права ставить в приоритет штрафы, пени, неустойки за просрочку или проценты по статье 395 ГК РФ. Требования кредитора о списании неустоек вперед основного долга признаются судами ничтожными, даже если такое условие было напрямую включено в текст кредитного договора, поскольку это нарушает права должника на соразмерность ответственности.
Также должникам следует помнить о пределе защиты через молчание контрагента. Тот факт, что заимодавец длительное время не требовал уплаты процентов и не направлял претензий, не лишает его права начислить их в пределах общего трехлетнего срока исковой давности. Пассивное поведение кредитора не прекращает денежное обязательство и не освобождает от платы за пользование капиталом.
Итоговые выводы
Определение Верховного Суда РФ по делу N А40-147393/2024 наглядно продемонстрировало суровую реальность долговых обязательств: слепая вера в стандартные банковские назначения платежей способна полностью разрушить финансовую стабильность должника. Недостаточно просто отправить деньги по реквизитам. Нужно точно знать, какую именно юридическую строчку долга они закрывают согласно закону.
Ошибки в толковании очередности списания платежей совершают не только граждане, но и опытные предприниматели, и даже суды первых трех инстанций. Чтобы избежать затяжных судебных разбирательств, потери имущества и колоссальных переплат, любые нестандартные выплаты по займам необходимо сопровождать грамотными юридическими соглашениями и актами сверки расчетов. Если спор по расчёту задолженности уже перешёл в судебную плоскость, профильный юрист сделает то, что упустили три инстанции в этом деле: пересчитает очерёдность списания платежей по статье 319 ГК РФ, найдёт ошибки в расчётах оппонента и подготовит мотивированные возражения или иск — вне зависимости от того, на чьей стороне вы выступаете.
Во избежание рисков и сомнений при структурировании платежей по займу или при возникновении спора рекомендую обратиться за бесплатной консультацией, чтобы подробно разобрать все аспекты вашего дела.