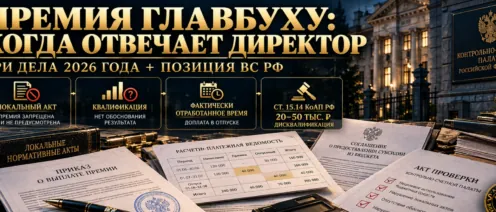
В августе 2026 года суды рассмотрели три дела о премиях и доплатах главному бухгалтеру, произведенных за счет бюджетных средств.
№ 5-488/26 от 14.08.2026. Муниципальное положение, отраслевое соглашение и локальный акт учреждения исключали главных бухгалтеров из числа работников, которым выплачивалась премия по итогам работы. Директор премию назначила. Выплату из субсидии признали нецелевым использованием средств.
№ 5-348/26 от 18.08.2026. Главбуху назначили премию «за выполнение особо важных и сложных работ». Приказ не содержал описания результата и личного вклада. Проверка связала выплату с участием в ликвидационной комиссии. Суд поддержал вывод финансового контроля.
№ 5-420/26 от 13.08.2026. Главбуху поручили обязанности юрисконсульта и главного эксперта. Само совмещение допустимо по ст. 60.2 и 151 ТК РФ. Однако работник не соответствовал квалификационным требованиям к должности юрисконсульта, а доплата за другую должность начислялась и за период отпуска.
Похожий подход применил Верховный Суд РФ в постановлении от 23.07.2026 № 46-АД26-6-К6. Директор муниципального казенного учреждения выплачивал себе премии и надбавки, предусмотренные локальными актами, но не выполнил обязательные условия их назначения: представление, согласование и отчет о результатах деятельности. Ответственность по ст. 15.14 КоАП РФ оставлена в силе.
Для должностного лица санкция по ст. 15.14 КоАП РФ составляет от 20 000 до 50 000 руб. либо дисквалификацию на срок от одного года до трех лет.
Нарушение кадрового оформления само по себе не образует нецелевое использование средств. Орган финансового контроля должен доказать, что конкретный расход не соответствовал целям и условиям предоставления бюджетных средств.
Источники:
№ 5-488/26;
№ 5-348/26;
№ 5-420/26;
Постановление ВС РФ от 23.07.2026 № 46-АД26-6-К6;
ст. 15.14 КоАП РФ;
ст. 306.4 БК РФ;
ст. 60.2, 151 ТК РФ.
Данная публикация выражает мнение юриста и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от изложенного в материале.

