Самая частая ошибка — собирать доказательства, когда налоговая уже пришла с проверкой. К этому моменту восстановить картину бывает почти невозможно.
Сегодня значительная часть доначислений связана со ст. 54.1 НК РФ: дробление бизнеса, технические компании, схемы с самозанятыми. Разбирать норму не будем — поговорим о том, что реально решает исход спора.
На практике нарушение почти всегда устанавливается совокупностью обстоятельств. Каждое по отдельности может ни о чём не говорить, но вместе они позволяют инспекции сделать вывод о необоснованной выгоде.
Например, сама по себе взаимозависимость участников сделки ещё не означает, что операция фиктивна.
🗂️ Из практики
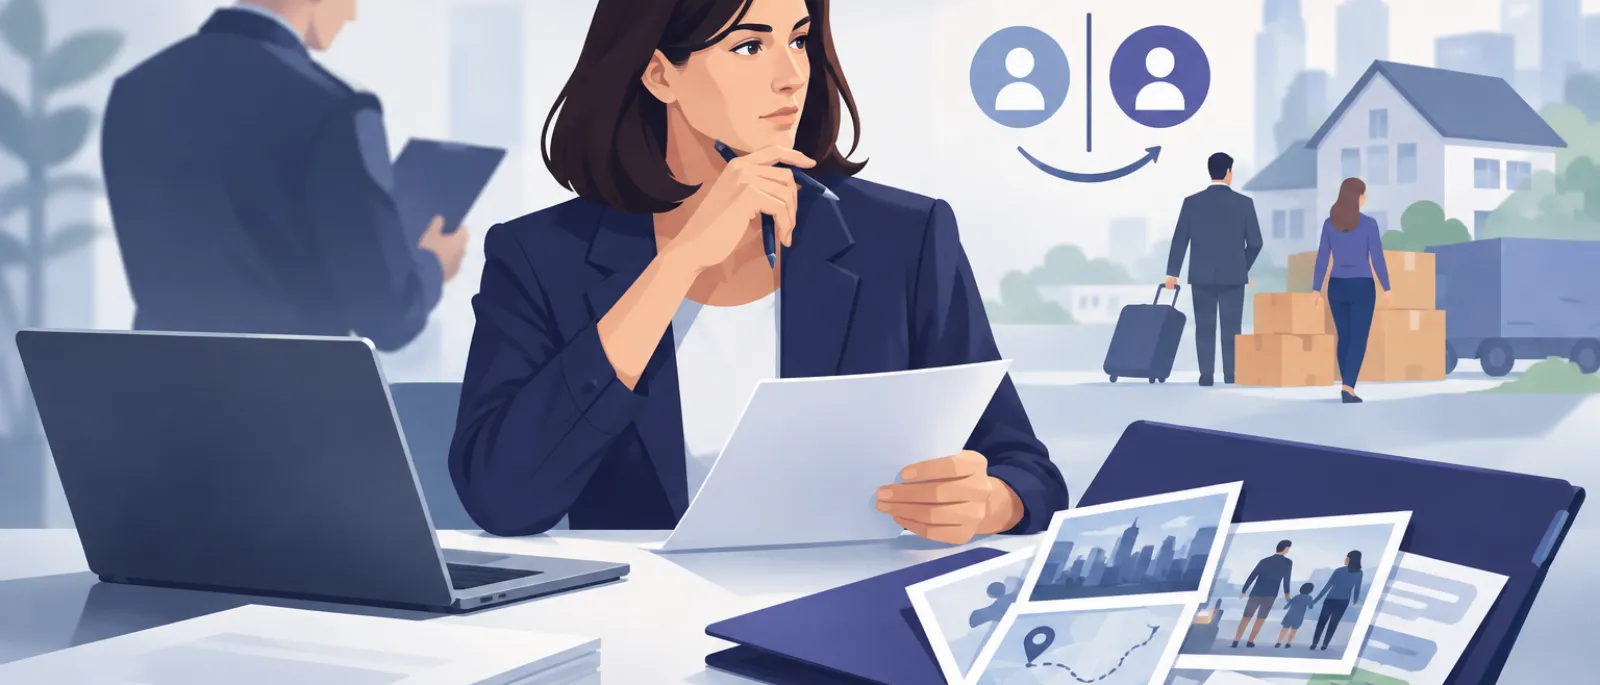
Женщина вела бизнес как ИП. Мужа назначают на
работу в другой регион, семья переезжает. Женщина прекращает деятельность, а её сестра регистрируется как ИП и продолжает бизнес.
Для налоговой это повод проверить, не произошло ли искусственного разделения бизнеса. Но фактическая причина изменений — семейные обстоятельства, а не налоговая выгода.
Разумеется, одного факта переезда недостаточно, чтобы исключить налоговые претензии. Необходимо оценивать всю совокупность обстоятельств, включая самостоятельность участников бизнеса, распределение функций, ресурсов и доходов.
Чем защищались? Документами о назначении мужа и переезде, перепиской об изменении порядка ведения бизнеса, сведениями о том, как деятельность была организована после изменений.
Налоговая отступила.
Значение могут иметь самые разные доказательства
Документы: деловая переписка и сообщения в мессенджерах, коммерческие предложения, расчёты, мониторинг рынка, документы о переговорах и согласовании условий сделок.
Фактическое подтверждение: фотографии, соцсети, сведения о реальных хозяйственных и даже личных обстоятельствах.
Экспертиза: заключения специалистов.
По моему опыту, налогоплательщикам часто не хватает именно заранее сформированной доказательственной базы — не документов о совершённых операциях, а объяснения, почему бизнес принимал такие решения и в чём был их реальный экономический смысл.
Формировать базу лучше заранее — на этапе планирования сделки или изменения модели бизнеса. Как минимум — при первом обращении налогового органа. На стадии спора работать с доказательствами тоже можно, но восстанавливать обстоятельства и получать несобранные материалы значительно сложнее.
Проверьте себя: если завтра налоговая задаст вопрос по вашей сделке, сможете ли вы за час собрать доказательства её делового смысла?