Налоговая реконструкция позволяет бизнесу учесть реальные расходы и вычеты даже при работе с «техническими» контрагентами — но только при условии, что доказан фактический исполнитель сделки и документально подтверждены затраты. Разберем нюансы, опираясь на свежую судебную практику.
Ситуация: налоговая инспекция признала контрагента «технической» компанией и сняла расходы и вычеты. Но товар поступил, работы выполнены, а затраты понесены. Можно ли в такой ситуации учесть их при расчете налогов?
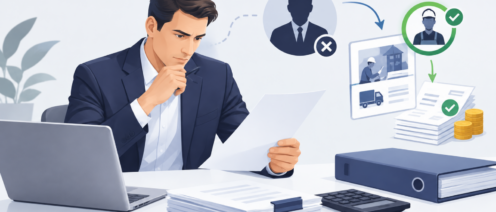
Да, для этого существует налоговая реконструкция — определение налоговых обязательств исходя из реального содержания операций. Ее смысл — отделить действительные расходы и обоснованные вычеты от искусственной налоговой выгоды, а не автоматически исключить все суммы по спорному контрагенту. Однако реальность товара или результата работ сама по себе еще не гарантирует реконструкцию. Давайте разбираться, опираясь на свежую судебную практику.
Какой подход сформировал Верховный Суд. Актуальные для 2026 года условия реконструкции Верховный Суд уточнил в деле «Вокфорс» — определение от 31.03.2026 № 307-ЭС25-11805.
Суть подхода: необходимо установить фактического исполнителя сделки и реальные параметры исполнения, подтвердить факт и размер затрат. Даже умышленное включение «технического» контрагента само по себе не исключает реконструкцию, если эти условия выполнены. Однако довод «без расходов мы бы не получили выручку» теперь недостаточно. Нельзя заменить доказательства фактических затрат расчетом предполагаемой трудоемкости, рыночных цен или обычной рентабельности бизнеса. В деле «Вокфорс» Верховный Суд не допустил таким способом признать неподтвержденные расходы на неоформленную рабочую силу. При этом допустимые документально подтвержденные затраты инспекция учла.
Как подход развивается в нижестоящих судах. Показательный пример — дело «Электрон», постановление Девятого арбитражного апелляционного суда от 24.08.2026 № 09АП-21927/2026. Суд разграничил эту ситуацию и дело «Вокфорс». Здесь были установлены реальный товарный поток, производители, импортеры, перевозчики и склады. Расчет специалиста основывался на бухгалтерских регистрах, банковских выписках, таможенных сведениях и материалах налоговой проверки. Поэтому расчетные элементы суд оценил не как способ признать предполагаемые расходы, а как способ восстановить недостающие параметры установленной операции.
Апелляция поддержала частичную отмену доначислений: реальные расходы и обоснованные вычеты были учтены, но налоговая выгода, связанная с наценкой технических посредников и иными неподтвержденными показателями, сохранена не была.
На что ориентируется налоговый орган? С учетом практики ВС РФ на сегодня ФНС формирует следующие позиции, которые бизнесу стоит учитывать при подготовке возражений:
- раскрывать фактического исполнителя и параметры сделки уже в ходе проверки, прежде всего в возражениях на акт;
- подтверждать не только наличие товара или результата работ, но и размер затрат, их связь с конкретными операциями;
- представлять детализированный расчет по периодам и операциям, позволяющий проверить каждую составляющую;
- устранять конкретные замечания инспекции к документам и расчету, а не ограничиваться общим требованием «учесть реальные расходы»;
- использовать рыночные цены как дополнительный аргумент, а не самостоятельное основание для признания затрат.
Для предпринимателя и бухгалтера это означает: по спорной сделке нужно собрать единую цепочку доказательств — кто исполнил обязательство, что поставил или сделал, какие затраты понесены и как они отражены в расчете налогов. По НДС обоснование требуется отдельно: признание расходов по налогу на прибыль не означает автоматического права на вычет.
Чтобы знать больше:– о налоговых рисках и нюансах законодательства,
– как суды и налоговая инспекция оценивают действия бизнеса в ходе налоговых проверок и не только,
– о лайфхаках и новых трендах в налоговом планировании
—> заходите и подписывайтесь на наш телеграм-канал «О налогах и праве»