Кадастровая стоимость нежилого здания составляет 52,6 миллиона рублей, при ставке налога на имущество 2,2 процента годовой платеж превышает 1,16 миллиона. Рыночная стоимость того же объекта, установленная экспертизой в судебном процессе, оказалась равна 5,99 миллиона рублей, и налог опустился до 132 тысяч рублей в год. Разница почти девятикратная, и это не исключение из практики, а закономерное следствие того, как устроена массовая государственная кадастровая оценка. С 1 января 2026 года завершился переходный период, и все регионы перешли на новый порядок пересмотра кадастровой стоимости по статье 22.1 Федерального закона от 03.07.2016 N 237-ФЗ: заявление подается в бюджетное учреждение, а не в комиссию, и лишь затем спор переходит в суд. В настоящей статье я разбираю этот механизм по существу, а главное, показываю два приема, от которых напрямую зависит, за какой период вы вернете переплату: за один год или за несколько лет.
Правовая основа
Базовым нормативным актом является Федеральный закон от 03.07.2016 N 237-ФЗ «О государственной кадастровой оценке» в редакции от 28.12.2025 с изменениями от 14.07.2026. Порядок установления кадастровой стоимости в размере рыночной закреплен статьей 22.1 этого Закона.
Ключевое обстоятельство, определяющее применимость норм на сегодняшний день: согласно части 2 статьи 6 Федерального закона от 31.07.2020 N 269-ФЗ переходный период применения статей 22 и 22.1 Закона N 237-ФЗ был установлен до 1 января 2026 года. Регионы вправе были переходить на новый порядок досрочно, и многие это сделали: например, в Республике Бурятия статья 22.1 применяется с 1 января 2021 года. С 1 января 2026 года новый порядок действует на всей территории Российской Федерации без исключений, а прежний механизм оспаривания через комиссию при Росреестре утратил актуальность.
Существенные коррективы внес Федеральный закон от 28.12.2025 N 513-ФЗ, дополнивший статью 22.1 частями 10.3 и 14.2 и изменивший часть 16, а также затронувший статьи 18 и 22 Закона N 237-ФЗ. Соответствующие положения действуют с 8 января 2026 года. Параллельно с 1 января 2026 года государственная кадастровая оценка в субъектах Российской Федерации, за исключением городов федерального значения, проводится с использованием Национальной системы пространственных данных.
Налоговые последствия кадастровой стоимости определяются Налоговым кодексом Российской Федерации: статьями 375 и 378.2 для налога на имущество организаций, статьями 390 и 391 для земельного налога, статьей 403 для налога на имущество физических лиц. Процессуальный порядок судебного оспаривания регулируется Кодексом административного судопроизводства Российской Федерации, а разъяснения по применению содержатся в Постановлении Пленума Верховного Суда Российской Федерации от 30.06.2015 N 28.
Как кадастровая стоимость превращается в деньги: что именно вы переплачиваете
Прежде чем говорить о процедуре, важно понять масштаб последствий. Кадастровая стоимость это не абстрактный учетный показатель, а величина, от которой напрямую зависят несколько платежей одновременно. Именно поэтому эффект от ее снижения обычно оказывается больше, чем предполагает собственник, считающий только налог на имущество.
Налог на имущество организаций
Согласно пункту 2 статьи 375 НК РФ налоговая база в отношении отдельных объектов недвижимого имущества определяется как их кадастровая стоимость. Перечень таких объектов и особенности исчисления установлены статьей 378.2 НК РФ: к ним относятся административно-деловые и торговые центры, помещения в них, нежилые помещения, предназначенные либо фактически используемые для размещения офисов, торговых объектов, объектов общественного питания и бытового обслуживания, а также ряд иных категорий.
Ставка налога устанавливается законом субъекта Российской Федерации и по объектам, облагаемым по кадастровой стоимости, обычно составляет до двух с небольшим процентов. Арифметика прозрачна: каждый миллион завышения кадастровой стоимости стоит собственнику порядка двадцати с лишним тысяч рублей налога ежегодно. При завышении на несколько десятков миллионов рублей потери исчисляются сотнями тысяч в год, и это при том, что объект может не приносить дохода вовсе.
Земельный налог
Налоговая база по земельному налогу определяется как кадастровая стоимость земельного участка согласно статьям 390 и 391 НК РФ. Ставки существенно ниже, чем по налогу на имущество, однако площади земельных участков у производственных и логистических предприятий таковы, что абсолютные суммы переплаты нередко превышают потери по строениям. В моей практике завышение кадастровой стоимости земли под промышленным объектом обходилось предприятию дороже, чем завышение стоимости самих цехов.
Налог на доходы физических лиц при продаже объекта
Собственники-физические лица нередко узнают о значении кадастровой стоимости уже после продажи объекта. Согласно статьям 214.10 и 217.1 НК РФ, если объект, находившийся в собственности менее установленного минимального срока, продан по цене ниже семидесяти процентов его кадастровой стоимости, налоговая база определяется исходя из кадастровой стоимости, умноженной на понижающий коэффициент 0,7. То есть налог исчисляется не с реально полученной суммы, а с условной величины, привязанной к завышенному кадастру. Проверка и при необходимости пересмотр кадастровой стоимости до совершения сделки способны сэкономить значительную сумму.
Выкупная цена и арендная плата за публичное имущество
Кадастровая стоимость служит базой для расчета выкупной цены земельных участков, находящихся в государственной или муниципальной собственности, а также для определения арендной платы за такие участки в порядке, установленном нормативными актами соответствующего уровня. Для арендаторов публичной земли снижение кадастровой стоимости означает прямое уменьшение арендных платежей, а для тех, кто планирует выкуп, уменьшение цены приобретения. Этот эффект я всегда обсуждаю с доверителями, поскольку он часто перекрывает налоговую экономию.
Почему кадастровая стоимость оказывается завышенной
Завышение кадастровой стоимости не является следствием чьей-то недобросовестности, и понимание его причин помогает выстроить доказательственную позицию.
Государственная кадастровая оценка проводится методами массовой оценки: объекты группируются по типам и характеристикам, для каждой группы строится модель, и стоимость конкретного объекта определяется подстановкой его параметров в эту модель. Индивидуальный осмотр объекта не производится, а исходные сведения берутся из Единого государственного реестра недвижимости и иных информационных ресурсов.
Отсюда типовые источники расхождения. Первое: недостоверность или неполнота сведений в реестре о характеристиках объекта, включая площадь, назначение, год постройки, материал стен. Второе: неучет фактического состояния объекта, в частности значительного физического износа, аварийности, необходимости капитального ремонта. Третье: неучет обременений и ограничений, влияющих на стоимость, таких как охранные зоны, сервитуты, ограничения использования. Четвертое: отнесение объекта к неверной оценочной группе, например включение производственного здания в группу коммерческой недвижимости. Пятое: игнорирование локальных особенностей, таких как отсутствие подъездных путей или инженерных коммуникаций.
Практический вывод: чем сильнее конкретный объект отличается от типового представителя своей группы, тем выше вероятность существенного завышения. Именно нестандартные объекты, старые производственные корпуса, здания с высоким износом, участки с обременениями, дают наибольший эффект от пересмотра.
Административный порядок: заявление в бюджетное учреждение
Новый механизм построен так, что обращение в бюджетное учреждение является обязательным первым шагом: в суде оспаривается уже решение учреждения. Разберу процедуру по элементам.
Кто вправе обратиться
Согласно части 1 статьи 22.1 Закона N 237-ФЗ кадастровая стоимость здания, помещения, сооружения, объекта незавершенного строительства, машино-места, земельного участка может быть установлена бюджетным учреждением в размере рыночной стоимости по заявлению юридических и физических лиц, если кадастровая стоимость затрагивает права или обязанности этих лиц. Право обращения имеют также органы государственной власти и местного самоуправления в отношении объектов, находящихся в государственной или муниципальной собственности.
Обращаю внимание на формулировку о затрагивании прав или обязанностей. Она шире права собственности: заявителем может быть арендатор, если арендная плата исчисляется от кадастровой стоимости, а также иное лицо, чьи обязанности определяются этим показателем. Это существенно расширяет круг лиц, способных инициировать пересмотр.
Куда и в какой форме подается заявление
Заявление подается в бюджетное учреждение субъекта Российской Федерации, наделенное полномочиями по определению кадастровой стоимости, то есть в то учреждение, которое проводило оценку. Подача возможна непосредственно в учреждение, через многофункциональный центр, а также в электронной форме, включая портал государственных услуг.
Принципиальное требование: заявление и прилагаемый отчет об оценке подаются в электронной форме. Представление отчета не в электронной форме является самостоятельным основанием возврата заявления без рассмотрения, о чем подробнее ниже.
Обязательные приложения
Часть 5 статьи 22.1 Закона N 237-ФЗ устанавливает состав приложений: отчет об оценке рыночной стоимости объекта недвижимости, составленный на электронном носителе в форме электронного документа, и выписка из Единого государственного реестра недвижимости, содержащая сведения о зарегистрированных правах, об ограничениях прав и обременениях объекта недвижимости.
Отчет об оценке является центральным документом всей процедуры, и его качеству я посвящаю отдельный раздел ниже. Здесь отмечу лишь, что оценщик должен быть независим по отношению к заявителю: составление отчета лицом, не отвечающим требованиям независимости, влечет возврат заявления.
Шестимесячный срок: первая ловушка
Часть 7 статьи 22.1 Закона N 237-ФЗ устанавливает, что заявление может быть подано в течение шести месяцев с даты, по состоянию на которую проведена рыночная оценка объекта недвижимости и которая указана в приложенном к заявлению отчете об оценке.
Природа этого срока часто понимается неверно. Он отсчитывается не от даты утверждения кадастровой стоимости и не от даты составления отчета, а от даты оценки, то есть от того момента, по состоянию на который оценщик определил рыночную стоимость. Отчет, подготовленный по состоянию на первое число января, может быть подан не позднее первого числа июля того же года. Если заявитель месяц согласовывал условия с оценщиком, затем оценщик две недели готовил отчет, а после юрист неспешно собирал выписки, шестимесячный срок способен истечь незаметно, и вся работа с отчетом обесценивается.
Практическая рекомендация: планируйте дату оценки с учетом всей последующей процедуры и не заказывайте отчет впрок. Оптимально согласовать с оценщиком дату оценки, привязанную к вашей стратегии подачи, о которой пойдет речь в разделе о моменте подачи заявления.
Возврат заявления без рассмотрения
Часть 8 статьи 22.1 Закона N 237-ФЗ содержит перечень оснований для возврата заявления без рассмотрения. К ним относятся: представление отчета не в электронной форме документа; отсутствие в составе приложений выписки из Единого государственного реестра недвижимости с указанными сведениями; подача заявления по истечении шести месяцев с даты, по состоянию на которую проведена рыночная оценка; составление приложенного отчета лицом, не соответствующим требованиям, установленным законом, в частности не являющимся независимым по отношению к заявителю.
Возврат без рассмотрения принципиально отличается от отказа по существу. Возврат не является решением учреждения по заявлению, а потому и оспаривать в суде в этом случае нечего: заявителю следует устранить формальный дефект и обратиться повторно, если шестимесячный срок не истек. Именно поэтому формальную часть комплекта я проверяю с особой тщательностью: технический недочет способен стоить полугода и стоимости нового отчета.
Срок рассмотрения и решение учреждения
Заявление подлежит рассмотрению в течение тридцати календарных дней со дня его поступления. По результатам рассмотрения бюджетное учреждение вправе принять одно из двух решений: об установлении кадастровой стоимости объекта недвижимости в размере его рыночной стоимости либо об отказе в установлении рыночной стоимости.
При положительном решении сведения о новой кадастровой стоимости вносятся в Единый государственный реестр недвижимости, и дальнейших действий от заявителя не требуется. При отказе учреждение обязано мотивировать его, и именно мотивы отказа определяют стратегию последующего судебного оспаривания.
Отмечу, что Федеральный закон от 28.12.2025 N 513-ФЗ дополнил статью 22.1 частями 10.3 и 14.2, уточняющими процедурные аспекты рассмотрения заявлений. При подготовке обращения в 2026 году необходимо руководствоваться именно актуальной редакцией статьи, поскольку многие практические материалы и даже разъяснения на сайтах учреждений еще воспроизводят прежний текст.
Первый прием: момент подачи заявления определяет период экономии
Перехожу к тому, что считаю главным практическим содержанием этой статьи. Правильно подготовленный отчет и безупречный комплект документов дают снижение стоимости, но период, за который вы получите экономию, зависит от одного решения: когда именно подать заявление.
Общее правило применения пересмотренной кадастровой стоимости состоит в том, что установленная в размере рыночной стоимость применяется с 1 января года, в котором подано заявление. Из этого правила следует вывод, который в денежном выражении оказывается для собственника весьма ощутимым.
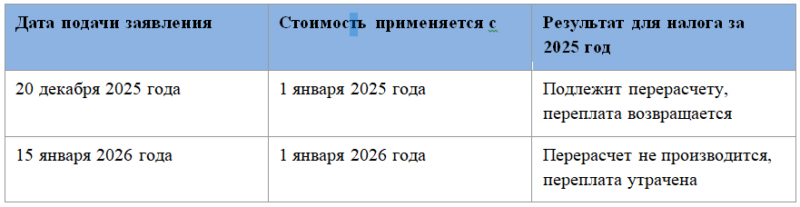
Разберу на конкретном примере. Предположим, кадастровая стоимость объекта завышена, и обоснованное снижение позволяет экономить 800 тысяч рублей налога в год. Если заявление подано 20 декабря 2025 года, пересмотренная стоимость применяется с 1 января 2025 года, и налог за весь 2025 год подлежит перерасчету: экономия составит 800 тысяч рублей уже за истекший период. Если то же самое заявление подано 15 января 2026 года, пересмотренная стоимость применяется лишь с 1 января 2026 года, а налог за 2025 год остается уплаченным в полном размере. Разница в дате подачи менее месяца, разница в результате 800 тысяч рублей.
Отсюда практическое правило, которое я формулирую для доверителей так: если решение о пересмотре принято во второй половине года, процедуру следует завершить подачей заявления до 31 декабря. Обратный сценарий, когда собственник обращается к юристу в ноябре, а отчет об оценке готовится в январе, обходится в годовую сумму переплаты.
Планирование при этом должно учитывать шестимесячный срок с даты оценки. Практически это означает следующую последовательность: сначала определяется целевая дата подачи заявления, затем от нее назад отсчитывается время на подготовку отчета и сбор документов, и лишь после этого согласовывается с оценщиком дата, по состоянию на которую будет проведена оценка. Такое обратное планирование исключает и пропуск шестимесячного срока, и потерю года экономии.
Второй прием: ошибка в определении стоимости открывает путь к возврату за прошлые годы
Если первый прием позволяет захватить текущий год, то второй при определенных условиях дает возможность вернуть переплату за несколько лет. Он основан на принципиальном разграничении двух ситуаций.
Ситуация первая: кадастровая стоимость определена методологически корректно, однако она превышает рыночную. Это основание для обращения по статье 22.1 Закона N 237-ФЗ, и новая стоимость применяется с 1 января года подачи заявления, как описано выше.
Ситуация вторая: кадастровая стоимость завышена вследствие ошибки, допущенной при ее определении. Для этой ситуации предусмотрен отдельный механизм, установленный статьей 21 Закона N 237-ФЗ, регулирующей рассмотрение заявлений об исправлении ошибок. Принципиальное отличие в последствиях: при исправлении ошибки пересчет производится с даты начала применения ошибочной кадастровой стоимости, а не с 1 января года подачи заявления. Это открывает возможность возврата переплаты за весь период, в течение которого применялась ошибочная стоимость.
Какие ошибки имеются в виду
Закон разграничивает техническую и методологическую ошибку. Техническая ошибка это описка, опечатка, арифметическая ошибка или иная подобная ошибка, приведшая к искажению результата. Методологическая ошибка это нарушение требований, предъявляемых к проведению государственной кадастровой оценки, включая использование недостоверных сведений о характеристиках объекта и неверное отнесение объекта к оценочной группе.
Практически наиболее продуктивны следующие направления проверки. Первое: сверка характеристик объекта, использованных при оценке, с фактическими и с данными реестра. Расхождение по площади, назначению, году постройки или материалу стен есть готовое основание для заявления об исправлении ошибки. Второе: проверка правильности отнесения объекта к оценочной группе. Отнесение производственного корпуса к группе торгово-офисной недвижимости типичная и весьма дорогая ошибка. Третье: проверка учета обременений и ограничений использования, сведения о которых имелись в распоряжении оценщика.
Как это работает на практике
Алгоритм я выстраиваю следующим образом. До заказа отчета об оценке рыночной стоимости запрашиваются и анализируются материалы, послужившие основанием для определения кадастровой стоимости объекта: сведения о характеристиках, использованных в расчете, и об оценочной группе, к которой объект отнесен. Если обнаруживается расхождение с действительностью, первым заявляется требование об исправлении ошибки по статье 21 Закона N 237-ФЗ, и лишь при отсутствии оснований для него применяется механизм статьи 22.1.
Разница в результате может быть кратной. Пересмотр по рыночной стоимости дает экономию начиная с текущего года. Исправление ошибки дает перерасчет за весь период применения ошибочной стоимости, который нередко составляет три или четыре года. При годовой переплате в несколько сотен тысяч рублей выбор основания определяет разницу в миллионы.
Возврат излишне уплаченного налога после перерасчета производится по общим правилам Налогового кодекса Российской Федерации: путем зачета или возврата сумм, формирующих положительное сальдо единого налогового счета, при необходимости с представлением уточненных налоговых деклараций за соответствующие периоды. Организациям следует учитывать, что для реализации права на возврат необходимо соблюсти установленные сроки, поэтому затягивание с подачей уточненных расчетов после получения новой кадастровой стоимости нецелесообразно.
Отчет об оценке: документ, который определяет исход
Ни процедура, ни аргументация не спасут дело при слабом отчете об оценке. По моим наблюдениям, подавляющая часть отказов бюджетных учреждений и проигранных судебных дел объясняется именно качеством отчета, а не правовыми обстоятельствами.
Требования к содержанию отчета установлены статьей 11 Федерального закона от 29.07.1998 N 135-ФЗ «Об оценочной деятельности в Российской Федерации» и федеральными стандартами оценки. Формальное соответствие этим требованиям необходимо, но недостаточно.
На что я обращаю внимание при приемке отчета. Первое: корректность подбора объектов-аналогов. Аналоги должны быть сопоставимы по назначению, местоположению, площади, состоянию и дате предложения. Использование в качестве аналога объекта иного назначения или расположенного в несопоставимой локации первое, на что укажет учреждение при отказе. Второе: обоснованность корректировок. Каждая примененная корректировка должна быть мотивирована и подтверждена источником. Немотивированные корректировки, особенно понижающие, воспринимаются как способ искусственного занижения результата. Третье: полнота учета индивидуальных особенностей объекта, включая физический износ, аварийность, обременения. Именно эти обстоятельства обосновывают отличие вашего объекта от типового представителя оценочной группы. Четвертое: соответствие даты оценки стратегии подачи заявления и шестимесячному сроку.
Рекомендация практического характера: выбирайте оценщика с опытом сопровождения именно кадастровых споров, а не только с формально действующим квалификационным аттестатом. Отчет для целей статьи 22.1 отличается от отчета для целей кредитования или продажи тем, что он изначально готовится под критическую проверку учреждением и потенциально под судебную экспертизу.
Судебный порядок при отказе учреждения
Что именно оспаривается
Согласно части 15 статьи 22.1 Закона N 237-ФЗ решение бюджетного учреждения в отношении заявления об установлении рыночной стоимости может быть оспорено в суде в порядке административного судопроизводства. Одновременно с оспариванием решения учреждения в суд может быть заявлено требование об установлении кадастровой стоимости объекта недвижимости в размере его рыночной стоимости.
Эта норма содержит важнейшую процессуальную возможность, которой следует пользоваться всегда. Заявляя одновременно два требования, административный истец страхуется от ситуации, при которой суд признает отказ учреждения незаконным, но вопрос о самой стоимости остается неразрешенным, и процедура начинается заново. Требование об установлении стоимости в размере рыночной позволяет суду разрешить спор окончательно, определив конкретную величину.
Подсудность и государственная пошлина
Административные дела об оспаривании результатов определения кадастровой стоимости рассматриваются в первой инстанции верховным судом республики, краевым, областным судом, судом города федерального значения, судом автономной области или автономного округа. Иными словами, спор рассматривается судом уровня субъекта Российской Федерации, а не районным судом и не арбитражным судом, что нередко становится неожиданностью для организаций, привыкших к арбитражной подсудности.
Размеры государственной пошлины определяются статьей 333.19 НК РФ в редакции, действующей на дату обращения. После существенного повышения судебных пошлин, произведенного Федеральным законом от 08.08.2024 N 259-ФЗ, размер пошлины стал заметной статьей расходов, и его следует уточнять непосредственно перед подачей иска. Отмечу, что на фоне сумм налоговой экономии, о которых идет речь в подобных делах, пошлина остается величиной второго порядка.
Судебная экспертиза как центральный этап
В большинстве дел об оспаривании кадастровой стоимости исход определяется заключением судебной экспертизы, назначаемой в порядке статьи 77 КАС РФ. Именно эксперт устанавливает рыночную стоимость объекта, и суд, как правило, принимает эту величину. Приведенный в начале статьи пример со снижением стоимости с 52,6 миллиона до 5,99 миллиона рублей есть результат именно судебной экспертизы.
Отсюда две рекомендации. Первая: активно участвуйте в формировании вопросов эксперту и в выборе экспертной организации, предлагая суду кандидатуры с опытом оценки объектов соответствующего типа. Вторая: подготовьте для эксперта полный комплект сведений об индивидуальных особенностях объекта, включая техническую документацию, сведения об износе, фотоматериалы, документы об обременениях. Эксперт работает с тем материалом, который есть в деле, и пассивность истца на этом этапе прямо отражается на результате.
Исполнение судебного решения
Часть 16 статьи 22.1 Закона N 237-ФЗ в редакции Федерального закона от 28.12.2025 N 513-ФЗ устанавливает, что в течение трех рабочих дней со дня вступления в силу решения суда о признании решения об отказе в установлении рыночной стоимости незаконным бюджетное учреждение принимает решение об установлении рыночной стоимости по соответствующему заявлению. Норма важна тем, что она устраняет прежнюю неопределенность с исполнением: срок конкретен и поддается контролю. После принятия решения учреждением сведения вносятся в Единый государственный реестр недвижимости, и наступает момент для обращения за перерасчетом налога.
Практика рассмотрения споров: четыре характерных сценария
Приведу четыре обезличенных сценария из практики, каждый из которых иллюстрирует самостоятельную правовую проблему. Они дают представление о том, где именно возникают развилки и чем определяется результат.
Сценарий 1. Девятикратное расхождение и роль судебной экспертизы
Нежилое здание с кадастровой стоимостью 52,6 миллиона рублей. Бюджетное учреждение отказало в установлении стоимости в размере рыночной, сославшись на недостатки представленного отчета в части подбора объектов-аналогов. Собственник обратился в суд, заявив одновременно требование о признании отказа незаконным и требование об установлении кадастровой стоимости в размере рыночной. Судебная экспертиза определила рыночную стоимость в 5,99 миллиона рублей, и суд установил кадастровую стоимость в этом размере. При ставке 2,2 процента годовой налог снизился с 1 157 200 рублей до 131 780 рублей.
Правовой вывод, который я делаю из этого сценария, состоит в следующем. Отказ учреждения по мотивам недостатков отчета не является приговором: судебная экспертиза проводится независимо от того, признан ли отчет заявителя надлежащим, и способна подтвердить расхождение даже в большем размере, чем заявлял собственник. Одновременное заявление двух требований позволило разрешить спор окончательно, не возвращая процедуру на административную стадию.
Сценарий 2. Неверное отнесение объекта к оценочной группе
Производственный корпус, фактически используемый для размещения оборудования, при проведении государственной кадастровой оценки был отнесен к группе объектов торгово-офисного назначения. Основанием послужили сведения о назначении помещений, содержавшиеся в реестре и не соответствовавшие фактическому использованию. Разница в удельных показателях между группами дала завышение кадастровой стоимости более чем вдвое.
Здесь принципиально важен выбор основания обращения. Вместо заказа отчета об оценке рыночной стоимости и обращения по статье 22.1 Закона N 237-ФЗ было заявлено требование об исправлении методологической ошибки в порядке статьи 21 того же Закона. Результат: перерасчет произведен не с 1 января года подачи заявления, а с даты начала применения ошибочной кадастровой стоимости, что позволило вернуть переплату за несколько налоговых периодов. Именно этот сценарий я привожу доверителям в качестве иллюстрации того, почему проверка материалов оценки должна предшествовать заказу отчета.
Сценарий 3. Пропуск шестимесячного срока с даты оценки
Собственник заказал отчет об оценке по состоянию на 1 января, оценщик подготовил документ к середине февраля, после чего в организации несколько месяцев согласовывали бюджет на юридическое сопровождение. Заявление было подано в середине июля. Бюджетное учреждение вернуло его без рассмотрения на основании части 8 статьи 22.1 Закона N 237-ФЗ в связи с истечением шестимесячного срока с даты, по состоянию на которую проведена оценка.
Правовое значение этого сценария в разграничении возврата без рассмотрения и отказа по существу. Возврат не является решением учреждения по заявлению, а следовательно, оспаривать в суде нечего: норма части 15 статьи 22.1 говорит именно о решении в отношении заявления. Собственнику пришлось заказывать новый отчет с новой датой оценки, то есть повторно оплачивать работу оценщика. Дополнительная потеря состояла в том, что подача сместилась на следующий календарный год, и текущий налоговый период был утрачен.
Сценарий 4. Неучет обременений и фактического износа
Земельный участок, значительная часть которого расположена в охранной зоне линейного объекта, что исключает застройку. При массовой оценке ограничение использования учтено не было, поскольку соответствующие сведения не были сопоставлены с границами участка. Кадастровая стоимость определена как для участка, свободного от ограничений.
В этом сценарии заявитель представил в бюджетное учреждение отчет об оценке, в котором наличие охранной зоны было документально подтверждено и количественно учтено через корректировку. Учреждение приняло решение об установлении кадастровой стоимости в размере рыночной без перехода к судебному этапу. Вывод практического характера: административная стадия работает, когда отчет не просто содержит меньшую цифру, а объясняет учреждению, чем конкретный объект объективно отличается от типового представителя своей оценочной группы. Именно документально подтвержденные индивидуальные особенности объекта, а не полемика с методикой оценки, дают результат на этой стадии.
Расчет экономии: как оценить целесообразность до начала процедуры
Пересмотр кадастровой стоимости требует расходов на оценщика, государственной пошлины при судебном оспаривании, расходов на экспертизу и на юридическое сопровождение. Поэтому первым делом я всегда провожу предварительный расчет, позволяющий понять, оправданы ли усилия.
Методика проста. Определяется предполагаемая рыночная стоимость объекта по данным предварительного анализа рынка, вычисляется разница с действующей кадастровой стоимостью, эта разница умножается на применимую налоговую ставку, и полученная величина есть годовая экономия. Далее она сопоставляется с суммарными расходами на процедуру и с числом лет, в течение которых будет действовать пересмотренная стоимость до следующей государственной кадастровой оценки.
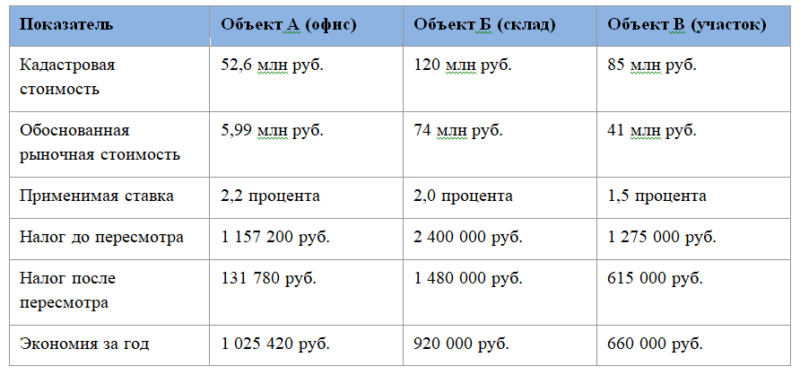
Приведенные в таблице значения по объекту А основаны на реальном соотношении из практики, показатели по объектам Б и В носят иллюстративный характер и приведены для демонстрации методики расчета. Ставки в конкретном субъекте Российской Федерации устанавливаются региональным законодательством и подлежат уточнению.
Из расчета видно, почему процедура почти всегда экономически оправдана для объектов коммерческой недвижимости и крупных земельных участков. При годовой экономии, измеряемой сотнями тысяч рублей, и сроке действия пересмотренной стоимости в несколько лет расходы на процедуру окупаются в первый же налоговый период.
Типичные ошибки собственников
Первая ошибка: подача заявления в январе вместо декабря. Как показано выше, эта отсрочка стоит годовой суммы экономии. Обращение к процедуре во второй половине года следует завершать до конца календарного года.
Вторая ошибка: пропуск шестимесячного срока с даты оценки. Срок отсчитывается от даты, по состоянию на которую проведена оценка, а не от даты составления отчета и не от даты утверждения кадастровой стоимости. Планирование должно быть обратным, от целевой даты подачи заявления.
Третья ошибка: игнорирование механизма исправления ошибок. Собственник заказывает отчет и идет по статье 22.1, тогда как при наличии ошибки в определении кадастровой стоимости обращение по статье 21 позволило бы вернуть переплату за несколько лет. Проверка материалов оценки должна предшествовать заказу отчета.
Четвертая ошибка: экономия на отчете об оценке. Отчет, подготовленный без учета специфики кадастровых споров, влечет отказ учреждения и обесценивает всю процедуру. Расходы на квалифицированного оценщика несопоставимы с суммой утраченной экономии.
Пятая ошибка: заявление в суде только требования о признании отказа незаконным без одновременного требования об установлении стоимости в размере рыночной. Такой процессуальный выбор ведет к тому, что после победы в суде вопрос о величине стоимости остается открытым.
Шестая ошибка: пассивность на этапе судебной экспертизы. Эксперт исследует материалы дела, и если сведения об индивидуальных особенностях объекта в дело не представлены, они не будут учтены в заключении.
Седьмая ошибка: отсутствие последующих действий после внесения новой стоимости в реестр. Внесение сведений само по себе не влечет автоматического возврата переплаченного налога за прошедшие периоды: требуется представить уточненные расчеты и заявить о зачете или возврате.
Алгоритм действий
Первое. Проведите аудит объектов. Запросите выписки из Единого государственного реестра недвижимости с указанием кадастровой стоимости по всем принадлежащим или арендуемым объектам, сопоставьте эти значения с ориентировочными рыночными и рассчитайте потенциальную годовую экономию по каждому объекту.
Второе. Проверьте наличие ошибок в определении стоимости. Проанализируйте характеристики объекта, использованные при оценке, и правильность отнесения к оценочной группе. При обнаружении расхождений с действительностью первым заявляйте требование об исправлении ошибки по статье 21 Закона N 237-ФЗ, поскольку это дает перерасчет за весь период применения ошибочной стоимости.
Третье. Определите целевую дату подачи заявления. При принятии решения во второй половине года планируйте подачу до 31 декабря, чтобы захватить текущий налоговый период.
Четвертое. Согласуйте с оценщиком дату оценки обратным отсчетом от целевой даты подачи, с запасом внутри шестимесячного срока. Выберите оценщика с опытом кадастровых споров.
Пятое. Сформируйте комплект в электронной форме: заявление, отчет об оценке в форме электронного документа, выписка из реестра со сведениями о правах, ограничениях и обременениях. Проверьте комплект по перечню оснований возврата без рассмотрения.
Шестое. Подайте заявление в бюджетное учреждение субъекта и дождитесь решения в тридцатидневный срок. При положительном решении контролируйте внесение сведений в реестр.
Седьмое. При отказе подготовьте административный иск в суд субъекта Российской Федерации, заявив одновременно требование о признании решения незаконным и требование об установлении кадастровой стоимости в размере рыночной. Активно участвуйте в назначении экспертизы и обеспечьте эксперта полными сведениями об объекте.
Восьмое. После внесения новой стоимости в реестр обратитесь за перерасчетом: представьте уточненные налоговые расчеты за соответствующие периоды и заявите о зачете либо возврате излишне уплаченных сумм.
Часто задаваемые вопросы
Обязательно ли обращаться в бюджетное учреждение перед судом?
Да. По новому порядку, действующему на всей территории страны с 1 января 2026 года, заявление об установлении кадастровой стоимости в размере рыночной подается в бюджетное учреждение, а в суде оспаривается уже принятое учреждением решение. Прежняя альтернатива в виде обращения в комиссию либо непосредственно в суд утратила актуальность.
С какого момента будет применяться новая кадастровая стоимость?
По общему правилу установленная в размере рыночной кадастровая стоимость применяется с 1 января года, в котором подано заявление. Именно поэтому дата подачи имеет прямое денежное значение: подача в декабре захватывает текущий год, подача в январе следующего года его утрачивает.
Можно ли вернуть переплату по налогу за прошлые годы?
По общему правилу нет, поскольку новая стоимость применяется с 1 января года подачи заявления. Исключение составляет случай, когда кадастровая стоимость была завышена вследствие технической или методологической ошибки: при исправлении ошибки в порядке статьи 21 Закона N 237-ФЗ пересчет производится с даты начала применения ошибочной стоимости, что позволяет вернуть переплату за весь соответствующий период.
Сколько времени занимает вся процедура?
Административная стадия занимает около двух месяцев: подготовка отчета об оценке и сбор документов, затем тридцать календарных дней на рассмотрение заявления учреждением. При отказе и переходе к судебному оспариванию срок увеличивается существенно, поскольку добавляются рассмотрение дела судом субъекта Российской Федерации и проведение судебной экспертизы. Совокупно судебный сценарий обычно занимает от полугода.
Кто вправе обратиться, кроме собственника?
Обратиться вправе любое лицо, чьи права или обязанности затрагивает кадастровая стоимость. Помимо собственника это, в частности, арендатор, если арендная плата исчисляется от кадастровой стоимости. Также правом обращения наделены органы государственной власти и местного самоуправления в отношении объектов, находящихся в публичной собственности.
Какой суд рассматривает спор: арбитражный или общей юрисдикции?
Административные дела об оспаривании результатов определения кадастровой стоимости рассматриваются судами общей юрисдикции уровня субъекта Российской Федерации: верховным судом республики, краевым, областным судом, судом города федерального значения. Арбитражные суды такие споры не рассматривают, что нередко становится неожиданностью для организаций.
Что делать, если бюджетное учреждение вернуло заявление без рассмотрения?
Возврат без рассмотрения не является решением по существу и в суде не оспаривается. Следует устранить формальный дефект, послуживший основанием возврата, и обратиться повторно при условии, что шестимесячный срок с даты оценки не истек. Если срок истек, потребуется новый отчет с новой датой оценки.
Сохранится ли пониженная стоимость после следующей кадастровой оценки?
Пересмотренная стоимость действует до следующей государственной кадастровой оценки, после которой стоимость определяется заново и может вновь оказаться завышенной. Вместе с тем при проведении новой оценки бюджетное учреждение обязано учитывать рыночную стоимость объекта, ранее установленную в результате пересмотра, что снижает риск повторного значительного завышения.
Заключение
Оспаривание кадастровой стоимости остается одним из немногих инструментов, дающих бизнесу прямую и измеримую экономию без каких-либо элементов налоговой оптимизации: собственник добивается лишь того, чтобы налог исчислялся от действительной стоимости объекта, а не от расчетной величины, полученной методами массовой оценки.
С 1 января 2026 года процедура стала более определенной: единый порядок действует во всех регионах, обращение в бюджетное учреждение является обязательным первым шагом, сроки рассмотрения и исполнения судебных решений конкретизированы поправками Федерального закона от 28.12.2025 N 513-ФЗ. Одновременно процедура стала более формализованной, и цена технической ошибки в комплекте документов возросла.
Практическая ценность, на мой взгляд, концентрируется в двух решениях, принимаемых до начала процедуры. Первое: проверить материалы кадастровой оценки на предмет ошибок в характеристиках объекта и в отнесении к оценочной группе, поскольку исправление ошибки открывает путь к возврату переплаты за прошлые годы, тогда как пересмотр по рыночной стоимости дает экономию лишь с текущего года. Второе: спланировать дату подачи заявления так, чтобы не потерять текущий налоговый период, выстроив весь график подготовки обратным отсчетом от этой даты. Оба решения не требуют дополнительных расходов, но определяют разницу в результате, измеряемую годами экономии.
Если вы владеете или арендуете коммерческую недвижимость либо земельные участки и не проверяли обоснованность их кадастровой стоимости, готов провести предварительный расчет потенциальной экономии и оценить, какой из двух механизмов, исправление ошибки или установление стоимости в размере рыночной, применим в вашей ситуации.
Список использованных источников
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 N 117-ФЗ, ст. 78, 79, 81, 214.10, 217.1, 333.19, 375, 378.2, 390, 391, 403.
- Кодекс административного судопроизводства Российской Федерации от 08.03.2015 N 21-ФЗ (ред. от 07.07.2025), ст. 20, 77, 82, глава 25.
- Федеральный закон от 29.07.1998 N 135-ФЗ «Об оценочной деятельности в Российской Федерации», ст. 11.
- Федеральный закон от 03.07.2016 N 237-ФЗ «О государственной кадастровой оценке» (ред. от 28.12.2025, с изм. от 14.07.2026), ст. 18, 21, 22, 22.1.
- Федеральный закон от 31.07.2020 N 269-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации», ч. 2 ст. 6.
- Федеральный закон от 08.08.2024 N 259-ФЗ (в части размеров государственной пошлины).
- Федеральный закон от 23.07.2025 N 243-ФЗ (о применении Национальной системы пространственных данных при государственной кадастровой оценке).
- Федеральный закон от 28.12.2025 N 513-ФЗ «О внесении изменений в Федеральный закон „О государственной кадастровой оценке” и отдельные законодательные акты Российской Федерации».
- Постановление Пленума Верховного Суда Российской Федерации от 30.06.2015 N 28 «О некоторых вопросах, возникающих при рассмотрении судами дел об оспаривании результатов определения кадастровой стоимости объектов недвижимости».

