Отказали в вычете, доначислили НДФЛ или выставили требование об уплате? Решение инспекции можно оспорить — и часто начать стоит не с суда, а с жалобы в вышестоящий налоговый орган. Главное — определить, какой именно документ вы получили, соблюсти срок и подкрепить возражения доказательствами. Для большинства налоговых споров досудебная жалоба обязательна.
Сначала разберитесь, что именно обжаловать.
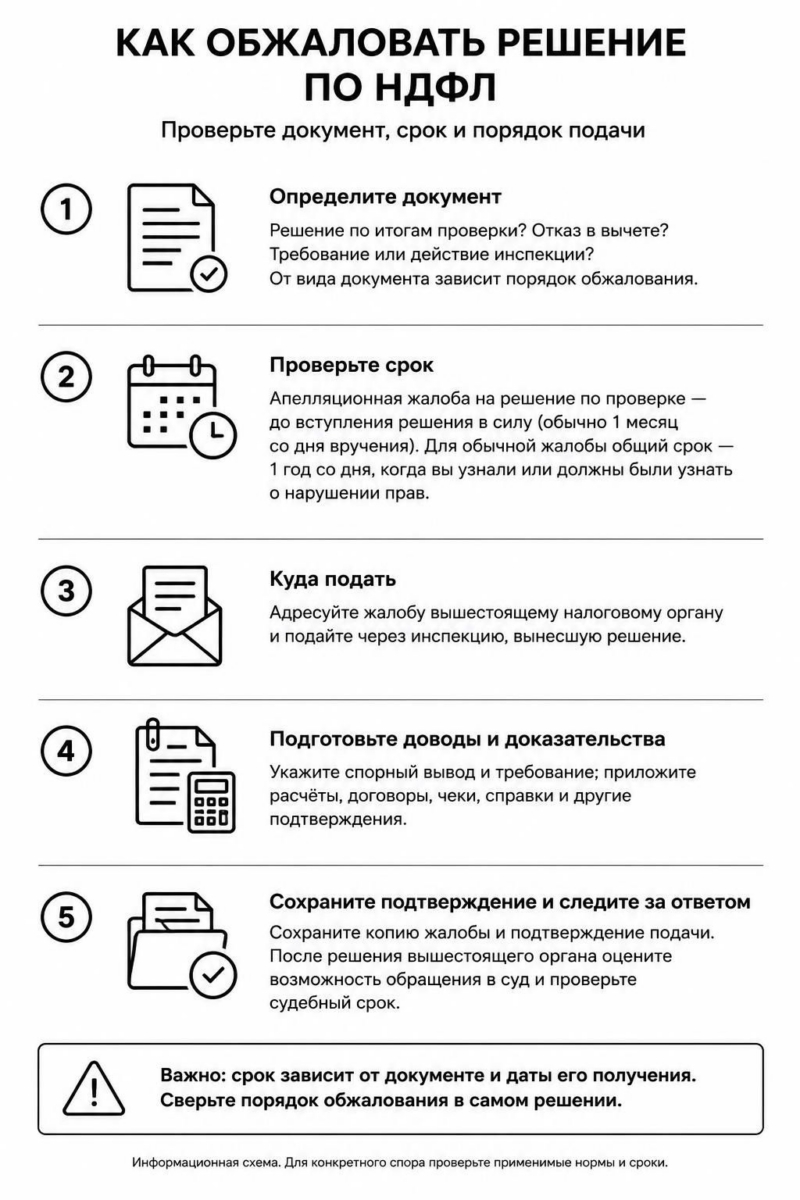
Порядок зависит от документа:
- Отказ в вычете, требование об уплате, решение о взыскании или приостановлении операций — как правило, подается обычная жалоба.
- Решение по итогам камеральной или выездной проверки, например о привлечении к ответственности и доначислении НДФЛ, — если оно еще не вступило в силу, подается апелляционная жалоба.
- Действие или бездействие инспекции также можно обжаловать, если оно нарушает ваши права.
Проверьте название документа, дату его получения и порядок обжалования, указанный в самом решении. От этого зависят срок и вид жалобы.
Сроки: ключевой ориентир — вступило ли решение в силу.
Апелляционную жалобу на решение по итогам камеральной или выездной проверки подают до вступления решения в силу — обычно в течение месяца со дня его вручения. Если этот срок прошёл, на вступившее в силу решение подают обычную жалобу.
Общий срок для неё — один год со дня, когда налогоплательщик узнал или должен был узнать о нарушении своих прав. При пропуске срока обычной жалобы можно заявить ходатайство о его восстановлении и приложить подтверждения уважительной причины.
Но лучше не рассчитывать на восстановление: подавайте жалобу как можно раньше.
Куда направлять жалобу.
Жалобу адресуют вышестоящему налоговому органу, но подают через инспекцию, вынесшую решение. Она должна передать обращение и материалы в вышестоящий орган. Например, жалоба на районную инспекцию обычно направляется в управление ФНС по региону.
Подать обращение можно предусмотренным ФНС способом, в том числе через личный кабинет налогоплательщика, если соответствующая функция доступна. Сохраните подтверждение отправки и копию жалобы с приложениями.
Как составить убедительную жалобу.
Недостаточно написать «не согласен». Покажите, какая часть решения ошибочна, почему и чем это подтверждается.
Включите в жалобу:
- Наименование вышестоящего налогового органа и инспекции, вынесшей решение.
- Ваши ФИО, ИНН, контактные данные и сведения об оспариваемом документе.
- Четкое требование: например, отменить решение полностью или в конкретной части.
- Краткое изложение обстоятельств и конкретные доводы против выводов инспекции.
- Перечень приложений и дату подачи.
При споре по вычету приложите документы, подтверждающие право на него: договоры, чеки, справки, платежные документы или иные относящиеся к ситуации доказательства. При доначислении НДФЛ разберите расчет инспекции по пунктам: доход, налоговая база, ставка, вычеты, период и сумма начислений. Важно отвечать на основания решения, а не ограничиваться общим изложением своей версии событий.
Что происходит после подачи.
Инспекция рассматривает жалобу и передает ее вместе с материалами в вышестоящий налоговый орган. По результатам решение могут оставить в силе, изменить или отменить полностью либо частично. ФНС также публикует информацию о досудебном обжаловании и предлагает сервисы для отслеживания жалоб и ознакомления с решениями.
Если вышестоящий орган отказал, решение можно оспаривать в суде. Для налоговых споров предусмотрен обязательный досудебный порядок, поэтому сначала важно правильно обратиться в вышестоящий налоговый орган. Срок обращения в суд зависит от обстоятельств и вида спора; не откладывайте подготовку судебных документов после получения ответа.
Короткий план действий.
- Установите, что именно обжалуете и когда получили документ.
- Проверьте, вступило ли решение в силу и какой срок действует.
- Сверьте выводы инспекции с декларацией, расчетами и подтверждающими документами.
- Подайте мотивированную жалобу через инспекцию, вынесшую решение.
- Сохраните подтверждение подачи и следите за рассмотрением.
- Если отказ не устранен, оцените возможность обращения в суд, не пропуская процессуальные сроки.
Сильная жалоба — это не эмоциональный спор с налоговой, а точный разбор решения: спорный вывод, норма или расчет, доказательства и конкретное требование. Чем яснее связаны эти элементы, тем проще вышестоящему органу проверить доводы по существу.