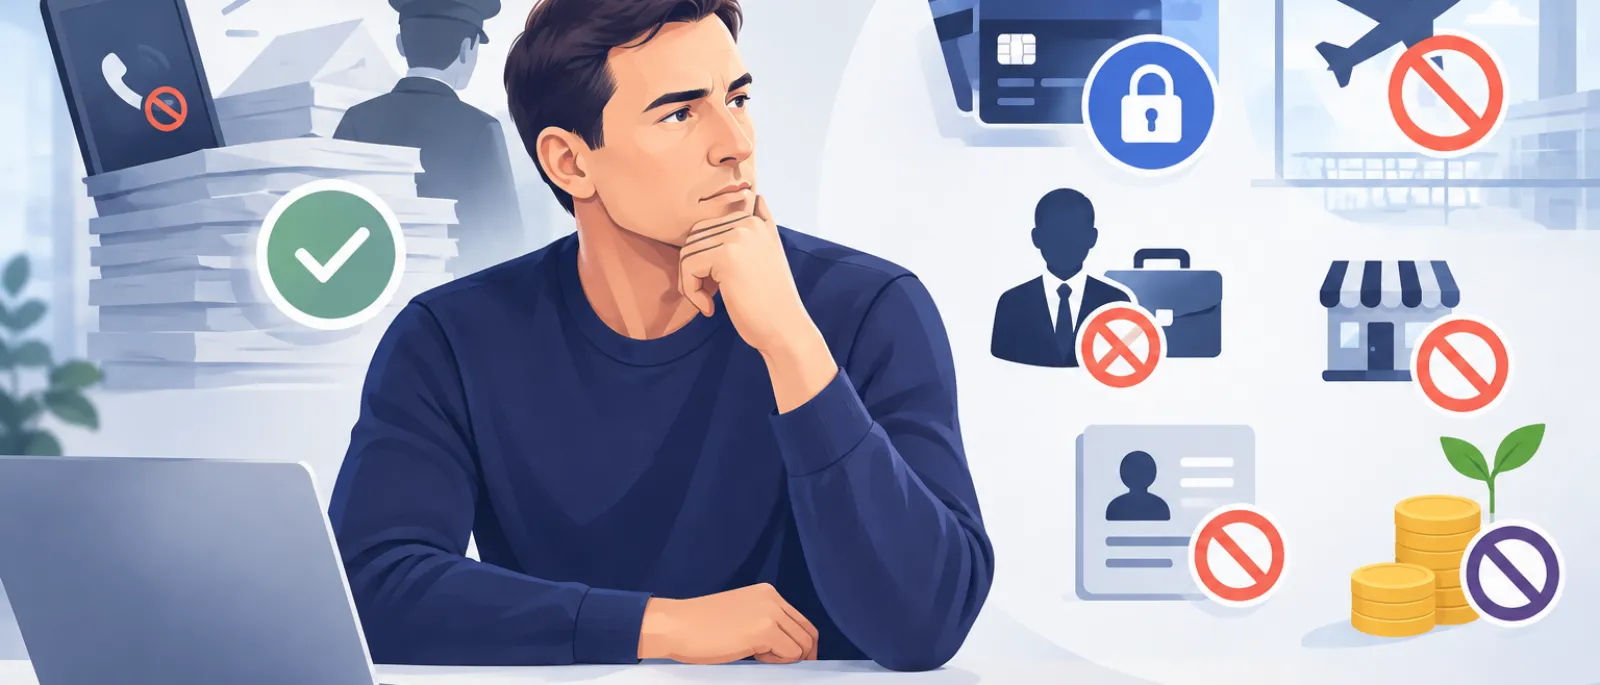
Многие видят в банкротстве только одно — списание долгов. И это действительно главный плюс: коллекторы перестают звонить, приставы закрывают производства, долг перестаёт расти. Но у медали есть и обратная сторона.
Что меняется сразу (во время процедуры)?
Контроль над финансами. При реализации имущества вы передаёте банковские карты финансовому управляющему. Он распределяет деньги: выделяет вам прожиточный минимум (и на иждивенцев тоже), а остальное идёт в конкурсную массу.
Ограничения в сделках. Распоряжаться имуществом можно только с согласия управляющего.
Выезд за границу. Суд вправе временно запретить вам покидать страну.
Какие ограничения действуют после?
Кредитная история. Факт банкротства фиксируется в ней минимум на 5 лет. В первые годы получить новый кредит будет крайне сложно, а если одобрят — ставки будут высокими. При каждой заявке на заём вы обязаны сообщать о пройденном банкротстве.
Карьерные ограничения. В течение 3 лет нельзя занимать руководящие должности в обычных компаниях. В финансовых организациях сроки дольше: 5 лет — для страховых компаний, НПФ, управляющих компаний ПИФов и МФО, а 10 лет — для банков и других кредитных организаций.
Статус ИП. Если на момент начала процедуры у вас был статус индивидуального предпринимателя, его прекратят. Повторно зарегистрировать ИП можно только через 5 лет после завершения дела.
Повторное банкротство. В течение 5 лет после завершения процедуры вы не сможете самостоятельно инициировать новую процедуру банкротства.
Какие риски стоит иметь в виду?
Не все долги списываются. Закон защищает некоторые обязательства, тесно связанные с личностью: алименты, возмещение вреда жизни или здоровью, компенсация морального вреда, долги по зарплате сотрудников (если вы были ИП), субсидиарная ответственность.
Риск оспаривания сделок. Финансовый управляющий может проверить сделки за последние 3 года до банкротства. Если он докажет, что вы пытались скрыть имущество (подарили машину родственнику, продали что-то по заниженной цене), сделку признают недействительной, а имущество включат в конкурсную массу.
Риск отказа в списании. Если в ходе процедуры выяснится, что вы действовали недобросовестно (скрывали доходы, предоставляли ложные сведения кредиторам), суд может не освободить вас от обязательств. В крайних случаях (фиктивное или преднамеренное банкротство) возможна уголовная ответственность.
Влияние на наследников. Если во время процедуры вы вступите в наследство и получите ликвидное имущество, его могут включить в реестр и впоследствии реализовать.