Когда платить по кредитам становится нечем, предложения обычно одинаковые:
«Возьмите кредитные каникулы!»
«Сделайте рефинансирование!»
«Списывайте долги через банкротство!»
Но эти варианты предназначены для разных ситуаций.
Главный вопрос: у вас временные финансовые трудности или вы уже не можете обслуживать долги в принципе?
Если доход временно снизился
Например, вы потеряли работу, временно уменьшился доход или возникли непредвиденные расходы, но есть реальные основания ожидать восстановления финансового положения.
В такой ситуации можно проверить право на кредитные каникулы.
Для некоторых заемщиков закон предусматривает льготный период до шести месяцев при соблюдении установленных условий.
Но важно понимать: каникулы не списывают долг. Это временная передышка, после которой кредит продолжает действовать.
Поэтому каникулы имеют смысл тогда, когда вам действительно нужно переждать сложный период.
Если доход есть, но платёж слишком большой
Тогда можно рассмотреть реструктуризацию или рефинансирование.
Банк может изменить условия действующего кредита, например увеличить срок и уменьшить ежемесячный платеж.
При рефинансировании старый кредит погашается новым.
Здесь главная ошибка — смотреть только на размер ежемесячного платежа.
Платить 20 тысяч вместо 35 тысяч рублей легче. Но если ради этого кредит растянули ещё на несколько лет, общая переплата может существенно увеличиться.
Поэтому сравнивайте не только платеж, но и общую сумму выплат.
Если долги уже невозможно обслуживать
Вот здесь ситуация принципиально другая.
Если после обязательных расходов денег постоянно не хватает на платежи, задолженность растёт, появляются просрочки, суды и исполнительные производства, очередное рефинансирование может уже не решить проблему.
В такой ситуации стоит оценить возможность банкротства.
Банкротство гражданина — это предусмотренная законом процедура, которая при соблюдении необходимых условий может привести к списанию долгов, подлежащих списанию.
Есть внесудебный маршрут через МФЦ и судебное банкротство.
Но банкротство — не «кнопка обнуления». Имеют значение имущество, сделки, состав долгов и другие обстоятельства.
А можно просто договориться с кредитором?
Иногда — да.
Кредитор может предложить изменить график, предоставить отсрочку или согласиться на частичное погашение задолженности.
Но прежде чем подписывать соглашение, особенно по старому долгу, стоит оценить его юридические последствия.
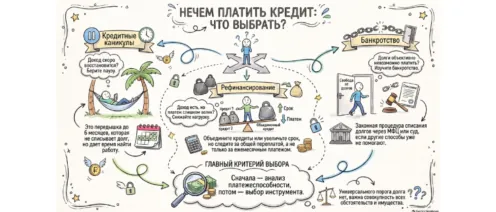
Простая схема
Можно начать с трёх вопросов:
Доход восстановится в ближайшее время?
→ Проверьте кредитные каникулы.
Доход есть, но текущий платёж слишком велик?
→ Считайте варианты реструктуризации или рефинансирования.
Платить долги в полном объёме объективно не получается и ситуация не меняется?
→ Изучите возможность банкротства.
При этом не существует универсального правила вроде «если долг больше годового дохода — нужно банкротство».
Размер долга важен, но юридическая оценка всегда зависит от совокупности обстоятельств.
Главное
Не всякая финансовая проблема требует банкротства.
Но и бесконечно перекладывать один долг в другой, надеясь, что проблема исчезнет сама, — тоже сомнительная стратегия.
Сначала определите, что именно происходит с вашей платежеспособностью. А уже потом выбирайте инструмент.