Он пришёл к юристу с папкой документов и одной просьбой: проверить заявление на внесудебное банкротство через МФЦ.
Кредиты нашли в бюро кредитных историй. Старые микрозаймы тоже. По каждому долгу собрали доступные сведения, включая идентификаторы из отчётов. Но часть первоначальных договоров давно потерялась: долги несколько раз передавались другим взыскателям.
Казалось, осталось только подать документы.
В МФЦ сотрудник попросил номера первоначальных договоров. У заявителя их не было. Документы принимать отказались — устно.
Человек испугался, что из-за старых договоров процедуру всё равно не начнут, и ушёл. Заявление так и не подал.
Это реальная проблема, с которой сталкиваются люди перед банкротством через МФЦ. Но в этой истории важнее другое: заявителя остановил не официальный отказ, а страх перед ним.
Разберём, как подготовить список кредиторов так, чтобы не пропустить долги и не отказаться от процедуры из-за спорной ситуации.
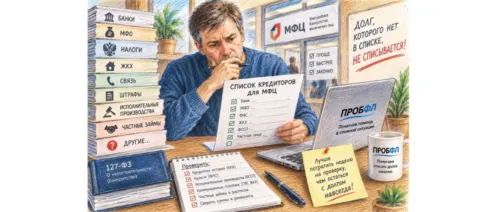
📌 Список кредиторов — не формальность
При внесудебном банкротстве человек сам сообщает, какие обязательства у него есть. Поэтому список кредиторов — одна из главных частей заявления.
Если долг не указать, он может остаться за пределами освобождения от обязательств. Процедура завершится, а забытый кредитор продолжит требовать деньги.
Особенно опасно полагаться на память. Человек помнит крупный банковский кредит, но забывает:
- старую кредитную карту;
- микрозайм, который продали коллекторскому агентству;
- долг за коммунальные услуги;
- обязательство по расписке;
- поручительство за родственника;
- задолженность, которая ещё не дошла до суда.
Поэтому список начинают не с заполнения формы, а с проверки всей собственной финансовой истории.
🔎 Сначала ищем долги, потом заполняем заявление
Один источник почти никогда не показывает всю картину. Проверьте несколько направлений.
Кредитная история
Через Госуслуги запросите сведения о бюро кредитных историй, где хранится ваша история, и закажите отчёт в каждом бюро.
Сверьте банки, МФО, даты договоров, суммы и доступные идентификаторы. Если долг передавался, посмотрите, кто указан последним кредитором.
Налоги
В личном кабинете ФНС проверьте недоимки, пени и штрафы. Налоговая задолженность не всегда воспринимается как «кредит», но её также нельзя оставлять без внимания.
Приставы и суды
Проверьте Госуслуги, банк данных ФССП и судебные документы. Там могут обнаружиться взыскатели по ЖКХ, связи, ущербу, распискам и другим требованиям.
Коммунальные платежи
Сверьте данные в ГИС ЖКХ и у управляющей организации. Часть долга может уже существовать, но ещё не быть переданной приставам.
Собственные документы
Просмотрите банковские выписки, старые письма, сообщения от кредиторов, договоры, расписки и документы по поручительствам. Иногда именно в них находится долг, которого нет в привычном списке.
📝 Как оформить найденные сведения
По каждому кредитору подготовьте отдельную строку:
- название;
- адрес и доступные реквизиты;
- номер договора или иной идентификатор;
- сумма задолженности;
- дата, на которую рассчитана сумма;
- сведения о переуступке;
- источник информации.
Если договор не сохранился, не удаляйте долг из списка. Укажите все доступные данные из кредитной истории, судебных актов, писем взыскателя или исполнительного производства.
Не нужно придумывать отсутствующий номер договора. Лучше честно отметить, что конкретный реквизит не сохранился, чем вписать случайный номер.
Сумму тоже не стоит округлять «примерно». Возьмите её из актуального требования, отчёта, судебного документа или другого подтверждения и запишите дату расчёта.
Правила внесудебного банкротства и последствия процедуры установлены статьями 223.2 и 223.6 Федерального закона «О несостоятельности (банкротстве)». Перед подачей необходимо сверить действующую редакцию формы заявления и требования конкретного МФЦ.
⚠️ Что делать, если МФЦ требует старый договор
Вернёмся к истории заявителя. Что ему следовало сделать?
Во-первых, спокойно попросить принять заявление с теми сведениями, которые удалось собрать.
Во-вторых, показать источник информации: отчёт БКИ, судебный акт, письмо кредитора или данные ФССП.
В-третьих, попросить письменно указать, каких именно сведений не хватает и по какой причине документы не принимают.
Именно письменная позиция превращает разговор у окна в понятную юридическую ситуацию. После этого можно обратиться к руководителю МФЦ, уточнить порядок обжалования и понять, какие документы приложить.
Устное «мы это не примем» само по себе не объясняет, какое решение принято. Поэтому не спорьте и не уходите молча: просите зафиксировать причину.
❗ Ошибки, которые встречаются чаще всего
Список составляют по памяти. Память пропускает небольшие и старые долги. Сначала проверяйте источники.
Не включают неудобного кредитора. Родственник, знакомый или работодатель остаются кредиторами, даже если неловко указывать их в заявлении.
Указывают сумму без даты. Через месяц цифра может измениться, поэтому всегда фиксируйте дату расчёта.
Удаляют долг из-за отсутствия договора. Потерянный документ не означает, что обязательства не существует.
Не сохраняют подтверждение подачи. Делайте копию заявления и фиксируйте передачу документов.
💬 Что произошло с заявителем из начала статьи
Он мог подать документы с доступными идентификаторами, попросить письменную позицию МФЦ и дальше решать вопрос по официальному ответу.
Вместо этого он ушёл, потому что представил устное требование как окончательный приговор.
Это хороший пример того, почему подготовка к банкротству — не только сбор бумаг. Важно понимать, какой шаг делать, если сотрудник задаёт спорный вопрос или просит документ, которого нет.
Самый безопасный подход — не скрывать долг, не придумывать реквизиты и не отказываться от подачи из-за устного разговора.
❓ Частые вопросы
Нужно ли включать долг, по которому уже идёт суд?
Да. Стадия взыскания не отменяет существование обязательства. Укажите кредитора, известные реквизиты и приложите судебные документы.
Что делать с микрозаймом, который продали неизвестному взыскателю?
Укажите последнего известного кредитора, доступный идентификатор и сведения о переуступке. Не исключайте долг только потому, что новый взыскатель пока неизвестен.
Можно ли указать приблизительную сумму?
Лучше использовать подтверждённую сумму и указать дату расчёта. Если данные требуют уточнения, отметьте это и сохраните документы, на которые опирались.
Сколько времени нужно на подготовку списка?
Зависит от количества долгов и документов. Практически разумно заложить несколько дней: запросить отчёты, проверить базы и затем сделать итоговую сверку.
А если вы только начинаете подготовку, сохраните эту статью и используйте её как чек-лист. В банкротстве аккуратный список кредиторов — не бюрократия, а основа всей процедуры.
Не хотите собирать список вручную?
Статья носит информационный характер и не заменяет консультацию юриста: в вашей ситуации могут быть значимые детали. Нормы законодательства указаны на дату публикации.