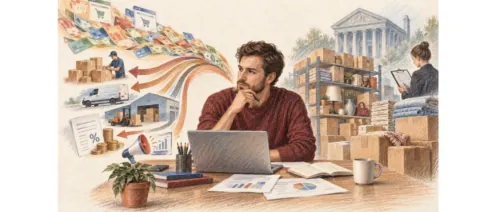
На счетах предпринимателя проходили десятки миллионов рублей. Он продавал товары через маркетплейсы, получал кредиты и вкладывал заёмные деньги в бизнес.
Но затем бизнес резко просел, а сумма долгов приблизилась к 34 млн рублей.
Когда предприниматель обратился к банкротству, кредиторы задали вполне ожидаемый вопрос:
как человек с оборотом более 100 млн рублей в год мог оказаться неплатёжеспособным?
Ответ оказался сложнее, чем кажется. Суду пришлось разбираться не только в деньгах, но и в кредитах, товарных остатках и устройстве бизнеса на маркетплейсах.
Бизнес с большим оборотом начал рушиться
Андрей Белотелов занимался розничной торговлей через интернет.
По сведениям налогового органа, показатели его деятельности составляли:
- 102,9 млн рублей за 2022 год;
- 104,5 млн рублей за 2023 год;
- 16,7 млн рублей за 2024 год.
Первые две цифры выглядят внушительно. Но уже в 2024 году показатель снизился более чем в шесть раз.
Одновременно у предпринимателя накопились долги. В реестр требований кредиторов включили обязательства на сумму более 33,9 млн рублей.
Так началось дело о банкротстве № А60-59926/2024.
Сто миллионов прошли по счетам — значит, предприниматель заработал сто миллионов?
Именно здесь возникает главная особенность бизнеса селлера.
Поступления от покупателей и маркетплейса нельзя автоматически считать деньгами, которые предприниматель может потратить на себя или направить кредиторам.
Сначала из поступивших средств оплачиваются товар, комиссии площадки, логистика, реклама, налоги и другие расходы бизнеса. Оставшаяся сумма может быть значительно меньше общего оборота.
Белотелов ссылался именно на это. Он утверждал, что крупные поступления постоянно возвращались в хозяйственную деятельность, поэтому оборот бизнеса нельзя отождествлять с его личным доходом.
Для подтверждения своей позиции предприниматель представил банковские выписки, налоговые декларации, отчёты Wildberries и Ozon, сведения о расходах и движении товаров.
Важно уточнить: апелляционный суд не сформулировал отдельную правовую позицию о соотношении оборота и дохода селлера. Это был довод самого должника.
Но дело хорошо показывает, почему одной большой цифры в отчётности недостаточно для оценки реального финансового положения продавца.
Заёмные деньги уходили в бизнес
Проблема заключалась не только в размере оборота.
В течение нескольких лет Белотелов получал потребительские кредиты. В анкетах заёмщика он указывал доход от 200 тыс. до 3 млн рублей.
При этом, по оценке суда первой инстанции, предприниматель не сообщал банкам об одновременном получении кредитов в других организациях.
Сам должник объяснял, что направлял деньги на развитие бизнеса и рассчитывал погашать кредиты из будущих доходов.
Однако суд обратил внимание: кредиты оформлялись как потребительские, хотя фактически средства использовались в предпринимательской деятельности.
В судебном акте отмечено:
«Сокрытие от банков информации о реальной цели получения кредитных средств также лишило кредиторов возможности объективно оценить риски при их выдаче».
Источник: определение Арбитражного суда Свердловской области от 12 февраля 2026 года по делу № А60-59926/2024, страница 7.
Суд первой инстанции завершил процедуру банкротства, но отказался списывать часть обязательств перед Сбербанком и ООО «РОВИ Факторинг Плюс». По остальным долгам освобождение применили.
То есть Белотелову отказали не в списании всех долгов, а только отдельных обязательств.
Неожиданный поворот в апелляции
Предприниматель обжаловал решение.
Он продолжал доказывать, что суд неправильно оценил экономику его бизнеса и обстоятельства получения кредитов.
Казалось, главным вопросом останется соотношение оборота и реального дохода селлера.
Но документы из личного кабинета Wildberries показали другую проблему.
Выяснилось, что у предпринимателя сохранились значительные товарные остатки:
- 645 единиц товара находились у Wildberries;
- более 1300 товарных позиций — непосредственно у должника.
Этот товар не был инвентаризирован, оценён и включён в конкурсную массу.
И здесь спор уже не касался размера дохода. Речь шла об имуществе, за счёт которого могут быть частично погашены требования кредиторов.
Товар на складе маркетплейса остаётся имуществом
Начало банкротства не приводит к автоматическому исчезновению магазина и его остатков.
Товары могут продолжать находиться на складе маркетплейса, возвращаться покупателями или храниться у самого продавца. Но если они принадлежат должнику, финансовый управляющий должен установить их количество, стоимость и решить вопрос о реализации.
Апелляционный суд прямо указал:
«Указанный товар не был инвентаризирован, включен в конкурсную массу, оценен и реализован финансовым управляющим должника».
Источник: постановление Семнадцатого арбитражного апелляционного суда от 22 июня 2026 года № 17АП-2608/2026(1)-АК по делу № А60-59926/2024, страница 13.
Поэтому завершать процедуру было рано.
Апелляция отменила определение суда первой инстанции и вернула вопрос на новое рассмотрение. Сначала финансовому управляющему необходимо провести мероприятия в отношении оставшегося товара.
При этом апелляционный суд не решил окончательно, какие именно долги Белотелова должны быть списаны. Суд лишь установил, что процедуру нельзя завершать, пока не определена судьба товарных остатков.
Что эта история показывает другим селлерам
Первый вывод: оборот не равен личному доходу.
Но одного объяснения о больших расходах недостаточно. Экономику бизнеса необходимо подтверждать выписками, налоговой отчётностью, документами о приобретении товара и отчётами маркетплейсов.
Второй вывод: использование потребительского кредита в бизнесе может вызвать дополнительные вопросы.
Суд будет устанавливать, какие сведения предприниматель сообщил банку, раскрывал ли другие обязательства и соответствовала ли заявленная цель кредита его фактическому использованию.
Само вложение заёмных денег в бизнес ещё не означает автоматического отказа в списании долга. Оценивается поведение должника при получении каждого конкретного кредита.
Третий вывод: товар на складе Wildberries или Ozon не выпадает из процедуры банкротства.
Если товар принадлежит предпринимателю, его необходимо раскрыть финансовому управляющему, инвентаризировать и оценить.
Четвёртый вывод: сведения из кабинета продавца могут стать судебными доказательствами.
Отчёты о продажах, перечислениях, поставках, возвратах и складских остатках позволяют восстановить реальное движение денег и товаров.
Что желательно собрать до обращения за банкротством
Селлеру стоит заранее сохранить:
- отчёты маркетплейсов о продажах, удержаниях и перечислениях;
- банковские выписки;
- налоговые декларации;
- документы об основных расходах;
- сведения о товарах на складах площадок и у самого предпринимателя;
- кредитные договоры и анкеты заёмщика;
- документы, показывающие, как фактически использовались заёмные средства.
Задача не в том, чтобы придумать удобное объяснение уже после возникновения проблем.
Важно заранее восстановить всю экономическую картину: откуда поступали деньги, куда они направлялись, почему появились долги и какое имущество сохранилось.
Главный урок дела
В банкротстве селлера недостаточно посмотреть только на оборот.
Суд будет исследовать сразу несколько вопросов:
сколько денег действительно оставалось у предпринимателя, как возникли долги, что он сообщал кредиторам и какое имущество сохранилось к началу процедуры.
История Белотелова показывает это особенно наглядно.
Оборот превышал 100 млн рублей. Затем бизнес резко просел. Первая инстанция поставила под сомнение добросовестность должника при получении кредитов. А апелляция обнаружила неучтённый товар и признала завершение процедуры преждевременным.
Поэтому для селлера банкротство начинается не с одной цифры в налоговой декларации, а с восстановления всей истории бизнеса — движения денег, кредитов и товаров.
Подробный разбор судебных актов и выводов по делу № А60-59926/2024 опубликован на сайте ПроБФЛ.
Автор: Армен Валерьевич Арзуманов
Юрист, магистр юриспруденции. Более 25 лет юридической практики. Опыт работы с банкротством физических лиц, включая управление юридическим сопровождением более 800 процедур.