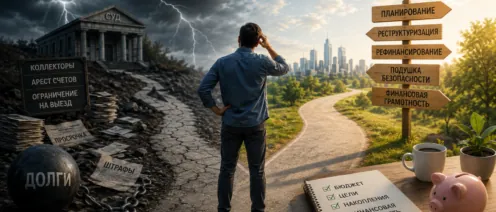
Есть что-то вроде шутки насчет банкротства — это такая процедура, где денег нет, но они нужны, чтоб признали, что денег нет. Смешно, пока не коснулось лично. А если коснулось — уже не до шуток: суды, финансовые управляющие, реестры кредиторов, ограничения на выезд и вечное «а что теперь будет с моей квартирой».
Хорошая новость: банкротство — это почти всегда конечная точка длинной цепочки решений, а не внезапный удар молнии. И если вовремя заметить, куда движется эта цепочка, свернуть с неё вполне реально. Разберёмся, как.
Банкротство — это не диагноз, а стадия болезни
Финансовые проблемы развиваются как простуда, которую все привыкли переносить на ногах: сначала лёгкое недомогание («ну, один платёж просрочил, ничего страшного»), потом температура («звонят коллекторы, но я справлюсь»), и вот уже пневмония — суд, арест счетов, исполнительное производство.
Банкротство — это диагноз, который ставят, когда пациент долго игнорировал симптомы. Значит, и профилактика должна начинаться не в кабинете у арбитражного управляющего, а гораздо раньше — на этапе «лёгкого недомогания».
Симптом первый: вы платите одни долги другими
Если для того, чтобы закрыть минимум по одной карте, вы снимаете деньги с другой — это не финансовая грамотность, это уже бег по кругу, причём круг сжимается. Проценты по кредитным картам и микрозаймам растут быстрее, чем ваша зарплата, и рано или поздно круг замыкается на пустом кошельке.
Что делать: остановиться и составить честную таблицу — сколько вы должны, кому, под какой процент и когда платёж. Звучит скучно, но именно скука здесь спасает: пока цифры не сведены в таблицу, мозг склонен верить, что «как-то само рассосётся». Не рассосётся. Зато на бумаге сразу видно, какой долг «горит» сильнее всего и с чего начинать разгребать.
Симптом второй: вы не отвечаете на звонки с незнакомых номеров
Если чувство «а вдруг это банк» стало частью повседневной жизни — это тревожный звоночек (буквально). Игнорирование проблемы юридически ничего не решает: пока вы не берёте трубку, начисляются пени, растут штрафы, а банк готовит документы в суд.
Что делать: ответить. Банки и МФО почти всегда охотнее договариваются с должником, который выходит на связь, чем с тем, кто прячется. У кредитных организаций есть реальный интерес договориться — просуженный и невозвратный долг им тоже невыгоден.
Реструктуризация: не капитуляция, а тактическое отступление
Многие боятся идти к кредитору с просьбой об изменении условий, будто это признание поражения. На самом деле реструктуризация — это ровно то, для чего существуют банковские продукты «кредитные каникулы», «рефинансирование» и «изменение графика платежей».
Есть два рабочих инструмента:
- Реструктуризация — банк меняет график: снижает платёж, увеличивает срок, иногда замораживает часть процентов. Работает, если доход снизился, но не исчез совсем.
- Рефинансирование — вы берёте один новый кредит с более низкой ставкой, чтобы закрыть несколько старых с высокой. Работает, если кредитная история ещё не испорчена просрочками.
Оба варианта требуют одного и того же — обращения к кредитору до того, как просрочка станет хронической. После трёх месяцев неплатежей разговор с банком идёт совсем в другой тональности.
Кредитные каникулы — не панацея, но передышка
Закон даёт заёмщикам-физлицам право на кредитные каникулы при существенном снижении дохода (например, при потере работы или болезни) — платежи приостанавливаются или уменьшаются на определённый срок. Это не отменяет долг, а даёт время прийти в себя. Пользоваться этим правом не стыдно — это ровно тот механизм, который государство создало специально для таких ситуаций.
Внесудебное банкротство и списание — крайняя, но не единственная мера
Если долг уже настолько велик, что реструктуризация не спасает, существует внесудебное банкротство через МФЦ — для граждан с небольшим долгом (в установленных законом пределах) и оконченным исполнительным производством по причине отсутствия имущества. Это бесплатная и относительно простая процедура. Но именно потому, что это уже банкротство — тема статьи в том, чтобы до него не доводить, если есть альтернатива.
Что реально снижает риск банкротства ещё до того, как проблемы начались
- Подушка безопасности. Классика жанра, но она работает: 3–6 месячных расходов на отдельном счёте резко снижают вероятность того, что один потерянный доход превратится в лавину кредитов.
- Правило одного крупного долга. Ипотека — это нормально. Ипотека плюс автокредит плюс пять кредитных карт — уже жонглирование бензопилами.
- Чтение договора до подписи, а не после просрочки. Скучно, но именно в мелком шрифте живут штрафы, комиссии и условия о досрочном истребовании всей суммы долга.
- Регулярная сверка с реальностью. Раз в квартал — честный взгляд на баланс доходов и расходов. Если расходы растут быстрее доходов не один месяц подряд, а систематически, это сигнал действовать, а не откладывать.
- Отказ от кредитов «для настроения». Кредит на отпуск, который вы будете отдавать дольше, чем помнить сам отпуск, — верный путь к тому самому кругу из первого пункта.
Если совсем прижало — идите к юристу раньше, чем к банкротству
Многие обращаются к специалисту по банкротству только тогда, когда других вариантов уже не осталось. Но грамотная юридическая консультация полезна и на ранней стадии — иногда достаточно грамотно провести переговоры с банком, оспорить незаконные комиссии или объединить долги, чтобы вообще не подходить к черте, за которой начинается процедура несостоятельности.
Вместо заключения
Банкротство — не позор и не приговор, это законный инструмент для тех, кому он действительно нужен. Но если есть шанс не доводить дело до суда — им стоит воспользоваться. Причем далеко не только в вопросах банкротства. Финансовое здоровье, как и обычное, держится на скучных вещах: таблицах, разговорах с кредиторами и умении вовремя сказать себе «нет» — вместо того чтобы говорить это позже коллекторам.


