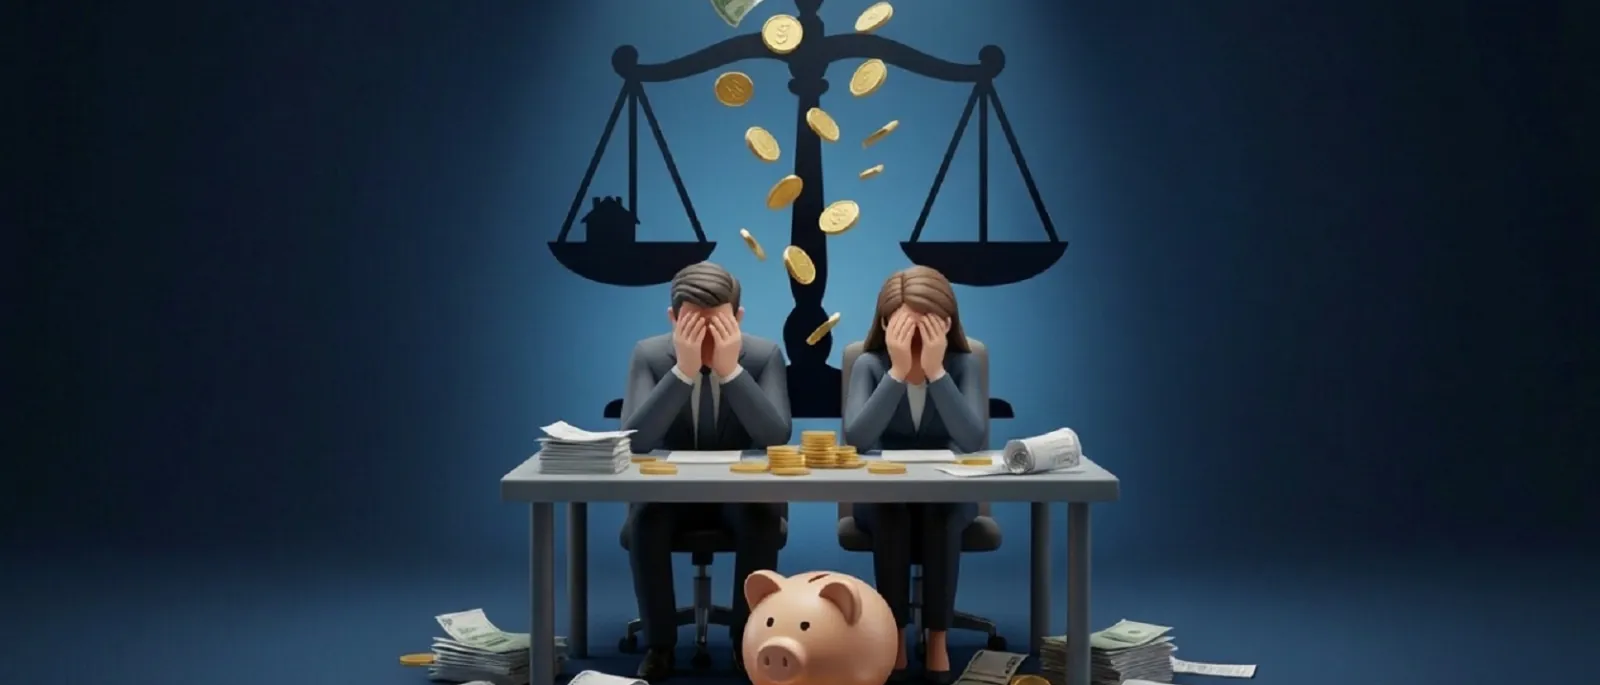
Когда семейная лодка разбивается о быт, бывшие супруги спешат разделить нажитое, полагая, что ставят точку в имущественных отношениях. Однако если вскоре один из них решает списать долги через личное банкротство, или процедура банкротства в отношении него будет инициирована его кредиторами, финальная точка превращается в многоточие, а неаккуратный раздел — в мишень для атаки кредиторов.
Процедура несостоятельности способна разрушить даже оформленные много лет назад договорённости, и здесь вскрываются серьезные проблемы законодательства и противоречия судебной практики.
Законодательная коллизия: личное банкротство на общем фундаменте
Центральная проблема уходит корнями в ст. 213.26 Закона о банкротстве и ст. 38–39 Семейного кодекса РФ. По закону всё совместно нажитое в браке имущество, независимо от того, на чьё имя оно оформлено, включается в конкурсную массу должника.
Вырученные от продажи средства сначала идут на погашение общих обязательств, а оставшаяся доля возвращается бывшему супругу. Казалось бы, справедливо, но расторжение брака и нотариально удостоверенное соглашение о разделе или брачный контракт, по логике, должны изымать долю экс-супруга из-под удара.
На практике же кредиторы и финансовые управляющие всё чаще оспаривают такие соглашения как подозрительные сделки (ст. 61.2 Закона о банкротстве), если они совершены в течение трёх лет предшествующих возбуждению дела о банкротстве (а нередко и в более длинные сроки!). Критерий — причинение вреда имущественным правам кредиторов.
Неравноценный раздел как красный флаг
Самый очевидный риск: бывшие супруги делят активы с перекосом.
- Например, ликвидная недвижимость и автомобиль переданы в личную собственность супругу, не обременённому долгами, а должнику достаётся старая дача и весь массив кредитных обязательств, оформленных на него лично.
Верховный Суд РФ в Постановлении Пленума № 48 от 25.12.2018 и последующих определениях неоднократно подчёркивал: если условия раздела явно отклоняются от принципа равенства долей, а в результате кредиторы лишились возможности получить удовлетворение из ценного актива, сделку признают недействительной. Имущество возвращается в общую массу, а долги, вопреки разделу имущества и прекращению брака, могут быть квалифицированы как общие.
Здесь кроется главный юридический изъян: ст. 45 СК РФ ставит общность долга в зависимость от цели займа — нужды семьи. Но доказать, куда в действительности были потрачены деньги, полученные одним из супругов, спустя годы крайне сложно. В банкротных спорах суды всё чаще смещают бремя доказывания: если в период брака приобреталось дорогостоящее имущество, то презюмируется, что кредитные средства пошли на семейные нужды. Экс-супруг, желающий сохранить свою долю, вынужден опровергать эту презумпцию, что формирует неоднозначную практику с полярными решениями в схожих обстоятельствах.
Единственное жильё и ипотечные ловушки
Отдельный пласт проблем — ипотечное жильё, являющееся для семьи единственным. Исполнительский иммунитет, защищающий единственное жильё от взыскания, не распространяется на ипотечного кредитора. Если после развода квартира была разделена (например, по ½ доли), а ипотеку продолжал платить только должник, его банкротство может обернуться катастрофой для второго сособственника.
Квартира уходит с торгов, а бывший супруг получает лишь денежную компенсацию своей доли из оставшихся после расчёта с банком средств. Более того, если брачным договором или соглашением квартира была полностью передана супругу-недолжнику, а кредитные обязательства остались на банкроте, суд с высокой вероятностью признает такую конструкцию злоупотреблением правом.
Фиктивный развод и мнимые разделы: повышенный стандарт доказывания
Актуальный тренд судебной практики — применение повышенного стандарта доказывания к сделкам между бывшими супругами. Если раздел происходит в преддверии банкротства (особенно если после расторжения брака бывшие супруги продолжают совместно проживать и вести общее хозяйство), суды склонны видеть в этом попытку вывода активов.
Формальная регистрация расторжения брака и «бумажный» раздел больше не служат надёжным щитом. Арбитражные управляющие и кредиторы активно исследуют переписку, банковские переводы, регистрацию по месту жительства после прекращения семьи, чтобы доказать мнимость расторжения брака.
Таким образом, расторжение брака и раздел имущества в эпоху массового потребительского банкротства перестали быть частным делом двоих. Любой договор, заключённый в пределах периода подозрительности, находится под угрозой аннулирования. Минимизировать риски можно только документально подтверждённой эквивалентностью раздела и готовностью доказывать личный, а не общесемейный характер долгов. В противном случае списание задолженности для одного супруга обернётся финансовым крахом для другого, а формальная точка в бракоразводном процессе превратится в запятую в долгой истории банкротного преследования.
Юристы по Банкротству физических лиц
 63 отзываАдвокат №3913
Федорова (Никитина) Юлия Андреевна
Адвокат прошел модерацию- Банкротство физических лиц
- Автоюристы
- Арбитраж
- Банкротство юридических лиц
- Гражданские дела
- Защита прав потребителя
- Прочие
- Раздел имущества
- Семейные дела
- +8 специализаций
Федорова (Никитина) Юлия Андреевна более 10 лет успешно защищает интересы своих доверителей как в суде, так и за столом переговоров.- Выезд к клиенту
- Встреча в офисе
- Рассрочка
 18 отзывовЮрист
Козлов Виталий Витальевич
Юрист прошел модерацию- Банкротство физических лиц
- Взыскание задолженности
- Кредитные вопросы и споры
- +2 специализаций
Больше двадцати лет я занимаюсь юридической практикой и провёл более 200 процедур банкротства граждан. За это время законы менялись, судебная…- Возможны командировки
- Онлайн-услуги
- Представительство в суде
 25 отзывовЮрист
Тлебов Ермек Жанахметович
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Алименты
- Арбитраж
- Взыскание задолженности
- Гражданские дела
- Обслуживание бизнеса
- Раздел имущества
- Семейные дела
- Споры со страховыми компаниями
- Трудовое право
- +10 специализаций
Меня зовут Тлебов Ермек. Я являюсь экспертом по списанию долгов и обладаю глубокими знаниями в области банкротства.- Постоплата
- Работа по доверенности
- Оплата картой
 14 отзывовЮрист
Катков Максим Алексеевич
Юрист прошел модерацию- Банкротство физических лиц
- Автоюристы
- Административное право
- Арбитраж
- Гражданские дела
- Жилищные вопросы
- Заключение и расторжение брака
- Защита прав потребителя
- Наследство
- Обслуживание бизнеса
- Раздел имущества
- Семейные дела
- +11 специализаций
Консультации исключительно на платной основе. Осуществляем квалифицированную юридическую помощь, для граждан и юридических лиц в гражданском, арбитражном и уголовном процессе.- Встреча в офисе
- Работает в выходные
- Выезд к клиенту
 4 отзываАдвокат №21063
Кобзарев Игорь Михайлович
Адвокат прошел модерацию- Банкротство физических лиц
- Арбитраж
- Банкротство юридических лиц
- Налоговое право
- Обслуживание бизнеса
- Уголовные дела
- +5 специализаций
Обладаю успешным опытом разрешения сложнейших судебных споров, в том числе в Верховном Суде РФ. Имею успешные кейсы по налоговым спорам…- Выезд к клиенту
- Встреча в офисе
- Возможны командировки
 29 отзывовЮрист
Штевель Евгений Александрович
Юрист прошел модерацию- Банкротство физических лиц
- Административное право
- Алименты
- Арбитраж
- Банковское право
- Взыскание задолженности
- Возмещение ущерба
- Гражданские дела
- Жилищные вопросы
- ЖКХ
- +9 специализаций
Судебные споры связанные с пожарами и возгораниями Представляем интересы в Арбитражном суде и в полиции по делу о банкротстве компании…- Встреча в офисе
- Оплата картой
- Работа по договору
 11 отзывовЮрист
Передера Алексей Александрович
Юрист прошел модерацию- Банкротство физических лиц
- Банкротство юридических лиц
- Взыскание задолженности
- Гражданские дела
- Кредитные вопросы и споры
- Наследство
- Недвижимость
- Обслуживание бизнеса
- Семейные дела
- +8 специализаций
Юрист и экономист с опытом работы в банкротстве и антикризисном управлении. Руководил юридической консультацией, занимаясь семейными, наследственными и жилищными делами…- Социальные льготы
- Работа по доверенности
- Прием по записи