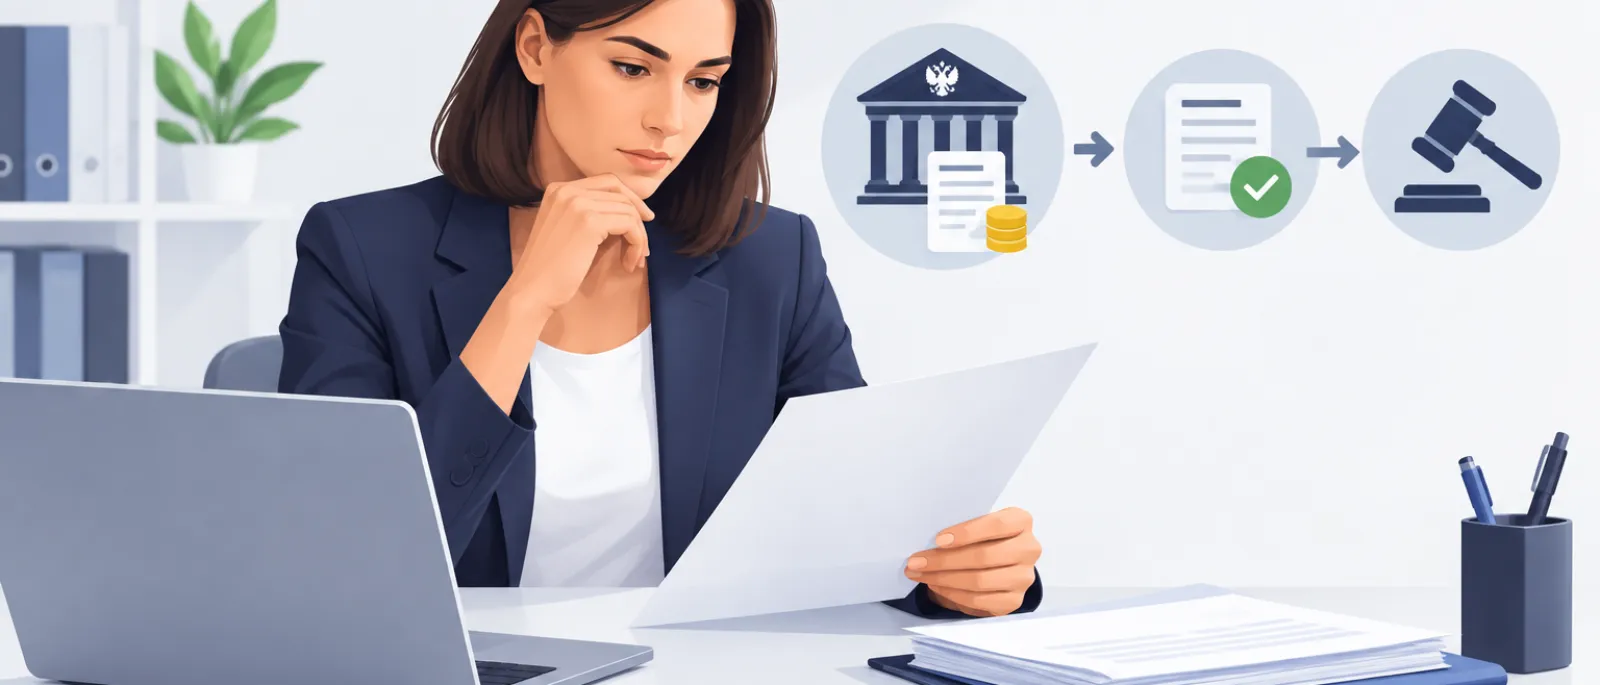
Правильность исчисления налога на доходы физических лиц (НДФЛ) контролируется налоговыми органами по месту регистрации гражданина. Проверки проводятся в двух видах (камеральные проверки и выездные проверки). Они различаются по срокам и порядку проведения, но в порядке обжалования много схожего.
После получения Вами Акта проверки, который составляется инспектором, есть один месяц на представление в налоговый орган Возражений на Акт проверки. Они составляются письменно в свободной форме с приложением копий документов, на которые ссылается заявитель Возражений.
Если инспекция оставляет Возражения без удовлетворения и начальник (заместитель начальника) выносит решение о привлечении (об отказе в привлечении) к налоговой ответственности, в течение одного месяца после получения такого решения можно направить в вышестоящий налоговый орган, как правило это Управление ФНС по субъекту РФ, апелляционную жалобу.
Эта жалоба приостанавливает вступление решения в силу — пока она рассматривается, налог, пени и штраф не взыскивают и требование об уплате доначисленного налога не выставляют. Апелляционная жалоба подается через налоговую инспекцию, вынесшую решение — заказным письмом с описью вложения или электронно через Личный кабинет налогоплательщика.
Управление ФНС по субъекту РФ рассматривает апелляционную жалобу одного месяца (может продлить рассмотрение еще на один месяц) и направляет решение в течение 3- х рабочих дней. Если срок на апелляцию пропущен, обратиться с обычной жалобой можно в течение одного года.
При несогласии с решением руководителя (заместителя руководителя) Управления ФНС по субъекту, в течение трех месяцев можно подать жалобу в Центральный аппарат ФНС России и (или) в суд. Советую делать это одновременно. Если жалоба будет удовлетворена от рассмотрения иска в суде можно будет отказаться.
Исковое заявление физического лица и самозанятого гражданина будет рассматривать суд общей юрисдикции по месту нахождения налоговой инспекции. В арбитражный суд субъекта РФ обращаются индивидуальные предприниматели и юридические лица.
Понимание порядка обжалования не составляет трудностей, гораздо труднее составить текст жалобы и искового заявления. В таких случаях, как правило, не подходят типовые формы, каждый налоговый спор индивидуален. Важно аргументировать, ссылаясь на закон, имеющиеся документы, привести судебную практику в Вашу пользу, если таковая имеется.